سال مالی چیست و چه تفاوتی با سال تقویمی دارد؟
سال مالی (Fiscal Year) دورهای معمولاً ۱۲ماهه است که شرکت فروش، هزینه، سود و زیان و دیگر اطلاعات مالی خود را بر اساس آن اندازه میگیرد و گزارش میکند. این دوره لزوماً از فروردین شروع نمیشود و در اساسنامه هر شرکت تعیین میشود؛ پس دو گزارش سالانه ممکن است به دو بازه متفاوت مربوط باشند.
به همین دلیل، شناخت سال مالی برای خواندن درست گزارشهای کدال، مقایسه شرکتها و پیشبینی زمان انتشار صورتهای مالی، برگزاری مجمع و پرداخت سود اهمیت دارد. در ادامه تفاوت سال مالی با سال تقویمی و دوره مالی، دلیل انتخاب سالهای مالی متفاوت و تقویم گزارشگری یک شرکت بورسی را با مثال میبینید.
نکات کلیدی:
- سال مالی دوره حسابداری شرکت برای اندازهگیری و گزارش عملکرد است و تاریخ آغاز و پایان آن در اساسنامه میآید.
- سال مالی معمولاً ۱۲ماهه است، اما در سال تأسیس یا هنگام تغییر تاریخ پایان سال مالی ممکن است کوتاهتر یا بلندتر باشد.
- سال مالی یکی از انواع دوره مالی است؛ گزارشهای ۳، ۶ و ۹ ماهه دورههای میاندورهای همان سال مالیاند.
- مجمع عمومی عادی سالیانه و تسلیم اظهارنامه مالیاتی هر دو حداکثر تا ۴ ماه پس از پایان سال مالی انجام میشوند.
- تغییر تاریخ سال مالی بهخودیخود سود یا جریان نقدی شرکت را افزایش نمیدهد و فقط بازه گزارش را جابهجا میکند.
سال مالی چیست؟
سال مالی دورهای حسابداری است که شرکتها و سازمانها برای اندازهگیری و گزارش عملکرد مالی خود از آن استفاده میکنند. این دوره مبنای تهیه صورتهای مالی سالانه، محاسبه سود و زیان، بودجهبندی، حسابرسی و تکالیف مالیاتی است.
در پایان سال مالی، شرکت صورتهای مالی سالانه خود را تهیه میکند. این مجموعه شامل صورت وضعیت مالی (ترازنامه)، صورت سود و زیان، صورت جریانهای نقدی، صورت تغییرات در حقوق مالکانه و یادداشتهای توضیحی است و به سهامداران، تحلیلگران، حسابرسان و نهادهای ناظر کمک میکند وضعیت شرکت را ارزیابی کنند. برای آشنایی با هر کدام، انواع صورتهای مالی را ببینید.
سال مالی به دورههای کوتاهتر هم تقسیم میشود و شرکتهای بورسی گزارشهای میاندورهای ۳، ۶ و ۹ ماهه منتشر میکنند. وقتی در گزارش یک شرکت از «سهماهه اول» صحبت میشود، منظور سه ماه نخست سال مالی همان شرکت است که لزوماً با فصل بهار یکی نیست.
۱۲ماهه بودن سال مالی قاعده عمومی است. در سال تأسیس شرکت یا وقتی تاریخ پایان سال مالی تغییر میکند، ممکن است یک دوره مالی انتقالی کوتاهتر یا بلندتر از ۱۲ ماه گزارش شود.
آیا سال مالی همه شرکتها از فروردین تا اسفند است؟
خیر. بیشتر شرکتهای ایرانی سال مالی منتهی به پایان اسفند دارند، چون چرخه فعالیت و تکالیف مالیاتیشان با تقویم رسمی هماهنگ است. با این حال، بعضی شرکتها به دلایل عملیاتی یا ساختاری تاریخ دیگری را انتخاب میکنند. برای مثال، شرکت فرآوردههای سیمان شرق (کفرآور) سال مالی منتهی به ۳۱ مرداد دارد. پس هنگام مقایسه عملکرد شرکتها باید به تاریخ پایان سال مالی آنها هم توجه کرد.
این تمرکز روی اسفند یک اثر قابل مشاهده در بازار دارد. چون مجمع عمومی عادی باید حداکثر چهار ماه پس از پایان سال مالی برگزار شود، مجامع بیشتر شرکتها بین فروردین و تیر برگزار میشوند و بازار سرمایه این دوره را «فصل مجامع» مینامد.
سال مالی چگونه تعیین میشود؟
تاریخ آغاز و پایان سال مالی در اساسنامه شرکت مشخص میشود. بنابراین تغییر آن به معنای اصلاح اساسنامه است و در شرکتهای سهامی در صلاحیت مجمع عمومی فوقالعاده قرار دارد.
از نظر مالیاتی، طبق ماده ۱۵۵ قانون مالیاتهای مستقیم، سال مالیاتی از اول فروردین تا پایان اسفند است. اما اگر سال مالی یک شخص حقوقی طبق اساسنامه با سال مالیاتی منطبق نباشد، همان سال مالی شرکت مبنای تشخیص مالیات قرار میگیرد.
طبق ماده ۱۱۰ همین قانون، اشخاص حقوقی هم اظهارنامه مالیاتی و صورتهای مالی خود را حداکثر تا چهار ماه پس از پایان سال مالی به سازمان امور مالیاتی تسلیم میکنند. پس شرکتها مجبور نیستند پایان اسفند را پایان سال مالی خود قرار دهند و تکالیف مالیاتیشان هم با سال مالی خودشان تنظیم میشود.
تفاوت سال مالی با سال تقویمی چیست؟
سال تقویمی در ایران از اول فروردین آغاز میشود و در پایان اسفند تمام میشود و بسته به عادی یا کبیسه بودن، ۳۶۵ یا ۳۶۶ روز دارد. سال مالی دورهای است که شرکت برای گزارش عملکرد خود انتخاب کرده و ممکن است با سال تقویمی یکسان یا متفاوت باشد.
برای مثال، شرکتی با سال مالی منتهی به ۲۹ اسفند، دورهای تقریباً منطبق با سال تقویمی دارد. اما گزارش سالانه شرکتی با سال مالی منتهی به ۳۱ شهریور ۱۴۰۵، عملکرد مهر ۱۴۰۴ تا شهریور ۱۴۰۵ را نشان میدهد و نیمی از آن به سال تقویمی قبل تعلق دارد.
تفاوت سال مالی و دوره مالی چیست؟
دوره مالی اصطلاحی کلی برای هر بازهای است که اطلاعات مالی شرکت در آن اندازهگیری و گزارش میشود. سال مالی هم نوعی دوره مالی است، با این تفاوت که یک چرخه کامل ۱۲ماهه را میپوشاند.
گزارشهای ۳، ۶ و ۹ ماهه، گزارشهای میاندورهای نامیده میشوند. برای مثال، صورت سود و زیان ۶ ماهه نشان میدهد شرکت در شش ماه اول سال مالی خود چه درآمد، هزینه و سودی داشته است، در حالی که صورتهای مالی سالانه کل سال مالی را پوشش میدهند. پس دوره مالی را نمیتوان فقط معادل دورههای کوتاهتر از سال دانست.
چرا شرکتها سال مالی متفاوتی انتخاب میکنند؟
انتخاب پایان سال مالی معمولاً از ماهیت کسبوکار و چرخه عملیاتی شرکت پیروی میکند. مهمترین دلایل اینها هستند:
فصلی بودن فعالیت و فروش
در بعضی صنایع، بخش عمده تولید یا فروش در یک فصل خاص انجام میشود. اگر سال مالی پس از پایان این فصل تمام شود، گزارش سالانه تصویر کاملتری از یک چرخه فعالیت ارائه میدهد. برای مثال، در شرکتهای کشاورزی و صنایع وابسته به آن، فصل برداشت و فرآوری محصول در تعیین پایان سال مالی نقش دارد.
هماهنگی با چرخه تولید و موجودی کالا
در کسبوکارهای فصلی، موجودی انبار در طول سال نوسان زیادی دارد. پایان سال مالی در زمانی که یک چرخه عملیاتی کامل شده، وضعیت موجودی کالا، مطالبات و سرمایه در گردش را شفافتر نشان میدهد. این انتخاب سود یا جریان نقدی شرکت را بیشتر نمیکند و فقط گزارشگری را با چرخه واقعی فعالیت هماهنگ میکند.
هماهنگی شرکتهای زیرمجموعه و هلدینگ
شرکتهای یک گروه ممکن است سال مالی خود را با شرکت مادر هماهنگ کنند تا تهیه صورتهای مالی تلفیقی و مقایسه عملکرد شرکتهای گروه سادهتر شود.
هماهنگی با زمان شناسایی درآمدها
در بعضی شرکتهای سرمایهگذاری، پایان سال مالی طوری انتخاب میشود که پس از برگزاری مجامع شرکتهای سرمایهپذیر باشد. به این ترتیب، سود تقسیمی آن شرکتها در همان سال مالی شناسایی میشود.
چگونه سال مالی یک شرکت را پیدا کنیم؟
سال مالی شرکتهای بورسی را میتوانید در سامانه کدال ببینید؛ مرجع رسمی انتشار صورتهای مالی میاندورهای و سالانه، گزارشهای فعالیت ماهانه و دیگر اطلاعیههای ناشران. برای این کار وارد کدال شوید، در بخش جستوجوی اطلاعیهها نام یا نماد شرکت را وارد کنید و یکی از صورتهای مالی آن را باز کنید. در سربرگ گزارش، عبارتی مثل «سال مالی منتهی به ۱۴۰۴/۱۲/۲۹» یا «دوره ۶ ماهه منتهی به …» تاریخ پایان دوره را نشان میدهد.
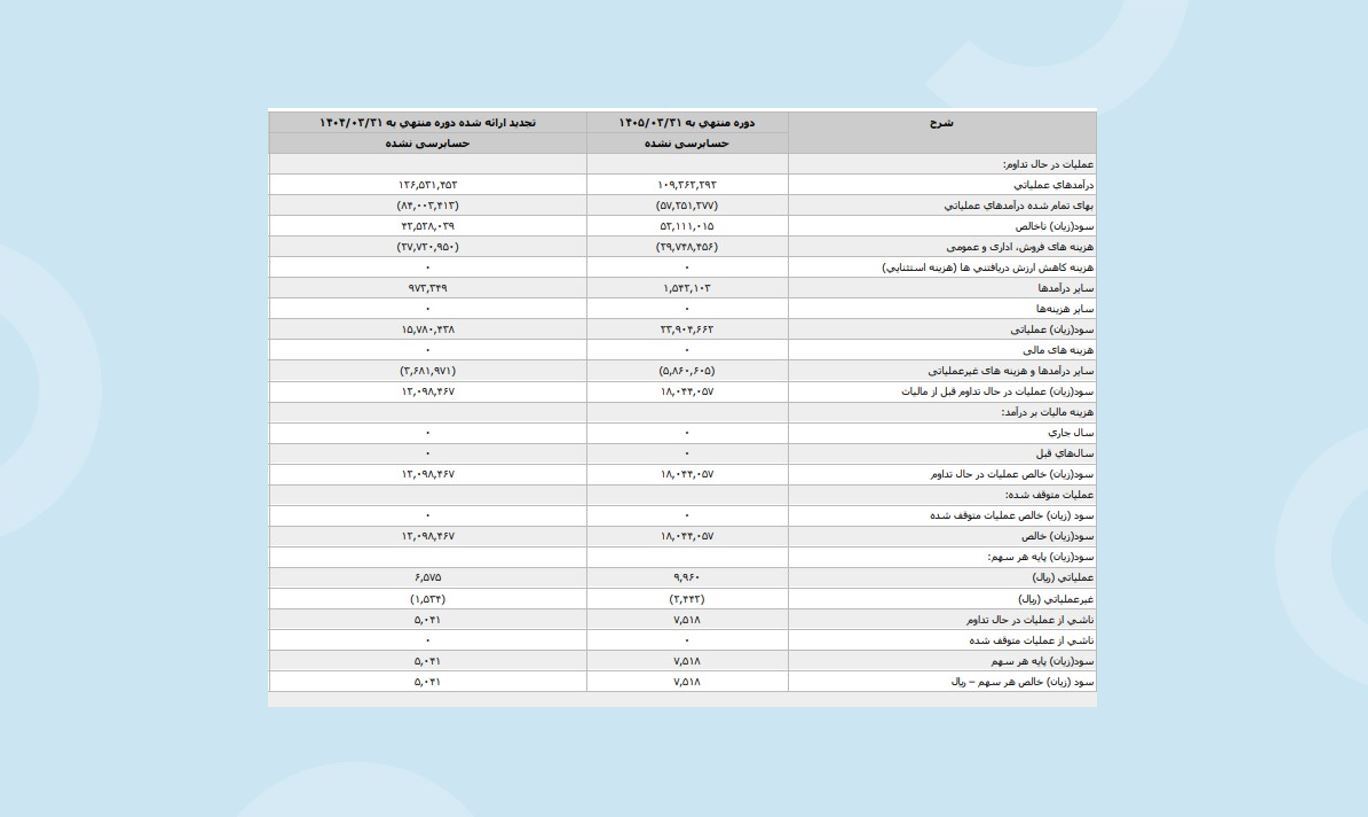
در تصویر زیر، بخشی از صورتهای مالی میاندورهای شرکت پتروشیمی زاگرس در کدال را میبینید.
تقویم گزارشگری یک شرکت بورسی بر اساس سال مالی
پایان سال مالی و پایان دورههای میاندورهای، زمان انتشار گزارشها، برگزاری مجمع و پرداخت سود را تعیین میکنند. جدول زیر حداکثر مهلتها را برای شرکتی با سال مالی منتهی به ۳۱ شهریور نشان میدهد؛ شرکتها میتوانند زودتر از این مهلتها اقدام کنند.
| رویداد | مبنای مهلت | زمان تقریبی برای سال مالی منتهی به ۳۱ شهریور |
|---|---|---|
| صورتهای مالی ۳ ماهه حسابرسینشده | حداکثر ۳۰ روز پس از پایان دوره (۳۰ آذر) | تا پایان دی |
| صورتهای مالی ۶ ماهه حسابرسینشده | حداکثر ۳۰ روز پس از پایان دوره (پایان اسفند) | تا پایان فروردین |
| صورتهای مالی ۶ ماهه حسابرسیشده | حداکثر ۶۰ روز پس از پایان دوره؛ برای صورتهای تلفیقی ۷۵ روز | تا پایان اردیبهشت |
| صورتهای مالی ۹ ماهه حسابرسینشده | حداکثر ۳۰ روز پس از پایان دوره (۳۱ خرداد) | تا پایان تیر |
| مجمع عمومی عادی سالیانه | حداکثر ۴ ماه پس از پایان سال مالی | تا پایان دی |
| تسلیم اظهارنامه مالیاتی | حداکثر ۴ ماه پس از پایان سال مالی | تا پایان دی |
| پرداخت سود نقدی | حداکثر ۴ ماه پس از تصمیم مجمع، طبق اساسنامه نمونه سازمان بورس | اگر مجمع پایان دی باشد، تا پایان اردیبهشت |
همین جدول را میتوانید برای هر شرکتی بسازید: کافی است تاریخ پایان سال مالی را از کدال بردارید و مهلتها را از آن بشمارید. این کار به شما کمک میکند بدانید گزارش بعدی شرکت چه زمانی منتشر میشود و چه زمانی منتظر مجمع و سود نقدی باشید.
سال مالی چه ارتباطی با صورتهای مالی دارد؟
سال مالی چارچوب زمانی اصلی صورتهای مالی است، اما همه صورتها از نظر زمانی یکسان نیستند. صورت سود و زیان، صورت جریان وجوه نقد و صورت تغییرات در حقوق مالکانه، عملکرد شرکت را در طول یک دوره نشان میدهند. در مقابل، ترازنامه وضعیت داراییها، بدهیها و حقوق مالکانه را در یک تاریخ مشخص، مثل آخرین روز سال مالی، نمایش میدهد.
پس برای تحلیل هر رقم باید بدانید گزارش به چه بازهای یا چه تاریخی مربوط است. فروش ۶ ماهه یک شرکت با سال مالی منتهی به شهریور، مربوط به مهر تا اسفند است، نه فروردین تا شهریور.
سال مالی چه ارتباطی با مجمع عمومی سالیانه دارد؟
پس از پایان سال مالی، صورتهای مالی سالانه تهیه و حسابرسی میشوند و سپس مجمع عمومی عادی سالیانه برای بررسی عملکرد شرکت برگزار میشود. طبق ماده ۸۹ لایحه اصلاح قسمتی از قانون تجارت، این مجمع باید حداکثر ظرف چهار ماه پس از پایان سال مالی تشکیل شود.
در مجمع، صورتهای مالی، گزارش هیئت مدیره و گزارش حسابرس و بازرس قانونی بررسی میشوند و درباره تقسیم سود تصمیم گرفته میشود. اگر تقسیم سود تصویب شود، سود نقدی هر سهم (DPS) هم مشخص میشود.
مهلت پرداخت سود در ماده ۲۴۰ قانون تجارت هشت ماه پس از تصمیم مجمع است. اما سازمان بورس در بهمن ۱۴۰۱ اساسنامه نمونه شرکتهای پذیرفتهشده در بورس و فرابورس را اصلاح کرد و این مهلت را برای آنها به چهار ماه رساند. شرکتها برنامه زمانبندی پرداخت را در کدال اعلام میکنند.
سال مالی چه اهمیتی برای تحلیلگران و سرمایهگذاران دارد؟
توجه به سال مالی فقط موضوعی حسابداری نیست و مستقیماً بر تحلیل بنیادی در بورس اثر میگذارد. فرض کنید دو شرکت همصنعت را مقایسه میکنید که یکی سال مالی منتهی به اسفند و دیگری منتهی به شهریور دارد. اگر فقط گزارشهای سالانه را کنار هم بگذارید، بخشی از تفاوت عملکرد ممکن است از تفاوت نرخ ارز، قیمت مواد اولیه یا فصل فروش در دو بازه متفاوت بیاید، نه از کیفیت مدیریت.
برای مقایسه منصفانهتر، میتوانید عملکرد ۱۲ ماه منتهی به یک تاریخ مشترک را بسازید. برای مثال، اگر شرکت با سال مالی منتهی به شهریور گزارش ۶ ماهه تا اسفند منتشر کرده باشد، جمع ۶ ماه دوم سال مالی قبل (فروردین تا شهریور) و ۶ ماه اول سال جاری (مهر تا اسفند)، عملکرد ۱۲ ماه منتهی به اسفند را میدهد و با سال مالی شرکت دیگر قابل مقایسه میشود.
جمعبندی
سال مالی دورهای معمولاً ۱۲ماهه است که شرکت عملکرد خود را بر اساس آن گزارش میکند و تاریخ آن در اساسنامه میآید. این دوره ممکن است با سال تقویمی یکی نباشد و زمان گزارشهای میاندورهای، مجمع، اظهارنامه مالیاتی و پرداخت سود را تعیین میکند. پیش از مقایسه صورتهای مالی دو شرکت، تاریخ پایان سال مالی آنها را بررسی کنید.
اگر میخواهید خواندن صورتهای مالی و تحلیل شرکتها را با تمرین یاد بگیرید، دورههای تحلیل بنیادی آگاه آکادمی را ببینید.
مقالات مرتبط برای ادامه مطالعه
| عنوان مقاله | این مقاله به چه سؤالی پاسخ میدهد |
|---|---|
| EPS و DPS چیست؟ | سود هر سهم و سود تقسیمی هر سهم چه تفاوتی دارند؟ |
| تجزیه و تحلیل عمودی صورتهای مالی چیست؟ | چگونه سهم هر قلم را در صورتهای مالی بسنجیم؟ |
| افزایش سرمایه چیست؟ انواع روش های افزایش سرمایه | افزایش سرمایه چه روشهایی دارد و چه اثری بر سهامداران دارد؟ |
| مالیات سهام چیست و چگونه محاسبه میشود؟ | سود سهام و نقل و انتقال سهام چه مالیاتی دارند؟ |
| منظور از سهام بنیادی چیست؟ | سهام بنیادی چه ویژگیهایی دارد و چگونه شناسایی میشود؟ |
منابع
- قانون مالیاتهای مستقیم، ماده ۱۱۰ (مهلت تسلیم اظهارنامه اشخاص حقوقی) و ماده ۱۵۵ (سال مالیاتی)
- لایحه قانونی اصلاح قسمتی از قانون تجارت مصوب ۱۳۴۷، ماده ۸۹ (مهلت تشکیل مجمع عمومی عادی) و ماده ۲۴۰ (مهلت پرداخت سود)
- همشهری آنلاین، دستورالعمل اجرایی افشای اطلاعات شرکتهای بورسی: مهلت انتشار صورتهای مالی میاندورهای
- نبض بورس، سود بورسیها ۴ ماهه پرداخت میشود: اصلاح اساسنامه نمونه در بهمن ۱۴۰۱