صورت جریان وجوه نقد چیست؟
صورتهای مالی مجموعهای از اسناد هستند که شرکتها معمولا آنها را به صورت فصلی و سالانه در اختیار عموم قرار میدهند. شما به عنوان یک سرمایهگذار، قبل از شروع به سرمایهگذاری در یک شرکت، باید صورتهای مالی آن را بررسی کنید تا اطلاعات لازم را درباره وضعیت مالی و عملکرد شرکت به دست آورید. این صورتهای مالی شامل اطلاعات تکمیلی و توضیحاتی در مورد اقلام خاص هستند. علاوه بر این، شرکتها اطلاعاتی در مورد عملیات، وضعیت مالی و چشمانداز آینده خود را در این صورتها ارائه میدهند. صورتهای مالی معمولا به چهار دسته ترازنامه، صورت سود و زیان، صورت جریان وجوه نقد و صورت سود و زیان ویژه تقسیم میشوند (در برخی موسسات با توجه به نوع فعالیتشان شاهد صورت تولید و فروش، پرتفوی و… نیز هستیم). در این مطلب قصد داریم به معرفی صورت جریان وجوه نقد بپردازیم، پس با ما همراه باشید.
نکات کلیدی
- صورت جریان وجوه نقد یکی از صورتهای مالی اصلی است که ورود و خروج واقعی پول شرکت را نشان میدهد.
- جریان نقد منفی لزوما بد نیست و در بعضی دورهها نشاندهنده سرمایهگذاری شرکت برای رشد آینده است.
- سرمایهگذاران با بررسی جریان وجوه نقد میتوانند پایداری کسبوکار، توان پرداخت بدهیها و مدیریت نقدینگی شرکت را ارزیابی کنند.
- تحلیل جریان وجوه نقد مکمل صورت سود و زیان و ترازنامه است و در تحلیل بنیادی اهمیت بالایی دارد.
صورت جریان وجوه نقد (Cash flow statement) چیست؟
صورت جریان وجوه نقد، یک صورت مالی است که خلاصهای از جریانهای نقدی ورودی و خروجی یک شرکت را در یک دوره زمانی خاص (معمولا یک ساله) ارائه میدهد. این صورت مالی، شامل اطلاعاتی مانند منابع و موارد استفاده از وجه نقد است و به سرمایهگذاران کمک میکند تا بفهمند که در این شرکت، پول نقد چگونه تولید و مصرف میشود. با تجزیه و تحلیل صورت جریان وجوه نقد میتوانید سلامت مالی، قدرت نقدینگی، انعطافپذیری مالی و مدیریت وجه نقد یک شرکت را ارزیابی کنید.
در کشور ما صورتهای مالی تا پیش از انقلاب به ترازنامه، صورت سود و زیان و صورت سود و زیان انباشته محدود میشد. البته در مواردی خاص برای تهیه صورت منابع و مصارف وجوه هم اقداماتی انجام میگرفت. از آن جایی که صورت سود و زیان بر پایه حسابداری تعهدی است، سود خالص ممکن است جریان نقد عملیات را به خوبی نشان ندهد و چه بسا شرکت سود خالص و رو به رشد داشته باشد اما به دلیل ناتوانایی در تولید جریان نقد، دچار مشکل جدی و حتی ورشکستگی شود.
ساختار صورت جریان وجوه نقد
به تمامی اقلام دارایی با قابلیت وصول نزد بانک یا سایر موسسات به صورت سپرده، جریان نقد میگویند که از سه بخش تشکیل میشود. با دستهبندی جریانهای نقدی در این فعالیتها، یک دید جامع از جریانهای نقدی ورودی و خروجی یک شرکت به دست میآوریم. این سه دسته عبارتند از:
- جریانات نقدی ناشی از فعالیتهای عملیاتی
- جریانات نقد حاصل از فعالیتهای سرمایهگذاری
- جریانات نقد مربوط به فعالیتهای مالی
در ایران، صورت جریان وجوه نقد در مقایسه با سایر استانداردها رویکرد متفاوتی دارد. در واقع، جریانهای نقدی ناشی از سرمایهگذاریها، تامین مالی و مالیات به بخشهای جداگانه تقسیم میشوند. بنابراین، در مجموع به جای سه بخشی که پیشتر ذکر کردیم، پنج بخش خواهیم داشت. در ادامه اجزای تشکیلدهنده هر سه بخش اصلی صورت وجوه نقد را به طور مفصل شرح میدهیم.
1- گردش وجوه ناشی از فعالیتهای عملیاتی
همان طور که از نام آن پیدا است، فعالیتهای عملیاتی به جریانهای نقدی مرتبط با عملیات روزانه یک شرکت اشاره دارد. جریانهای نقدی ورودی معمولا شامل درآمد حاصل از فروش کالا یا خدمات، سود دریافتی یا سود سهام است. از سوی دیگر، جریانهای نقدی خروجی شامل هزینههایی مانند پرداخت به تامینکنندگان، دستمزد کارکنان، مالیات و پرداخت بهره است. جریانهای نقدی عملیاتی مثبت نشان میدهد که شرکت وجه نقد کافی را از فعالیتهای تجاری خود به دست میآورد؛ در حالی که جریانهای نقدی عملیاتی منفی ممکن است نشاندهنده چالشهای نقدینگی یا ناکارآمدی در چرخه عملیاتی باشد. تجزیه و تحلیل جریانهای نقدی عملیاتی به سرمایهگذاران کمک میکند تا سودآوری، کارایی و پایداری عملیات شرکت را ارزیابی کنند. جدول زیر نمونهای از گردش وجوه ناشی از فعالیتهای عملیاتی را نشان میدهد:
| سود خالص | ۵۹۸۱ |
| استهلاک | ۱۱۶۳ |
| استهلاک داراییهای نامشهود | ۱۲۵ |
| کل نقدینه ناشی از فعالیتهای عملیاتی | ۷۲۶۹ |
2- گردش وجوه مرتبط با فعالیتهای سرمایهای
جریانهای نقدی حاصل از فعالیتهای سرمایهای معمولا شامل عواید حاصل از فروش دارایی، ماشینآلات، تجهیزات و همچنین فروش سرمایهگذاریهایی مانند سهام، اوراق قرضه یا سایر ابزارهای مالی است. علاوه بر این، وجوه نقد دریافتی از بازپرداخت وامهای داده شده به اشخاص ثالث نیز در این دسته قرار میگیرد. برعکس، جریانهای نقدی خروجی شامل خرید یا ساخت اموال، ماشینآلات، تجهیزات و خرید سایر شرکتها یا سرمایهگذاریها است. تجزیه و تحلیل جریانهای نقدی سرمایهگذاری، اطلاعاتی را در مورد تصمیمات مربوط به هزینه سرمایه شرکت، استراتژی رشد و عملکرد سرمایهگذاری آن ارائه میدهد. جریانهای نقدی مثبت در این دسته ممکن است نشاندهنده این باشد که شرکت در حال انجام سرمایهگذاریهای سودآور است؛ در حالی که جریانهای نقدی منفی نشاندهنده هزینه سرمایه یا فعالیتهای واگذاری قابل توجه است.
| هزینه سرمایهای | (۱۶۴۸) |
| سایر اقلام هزینههای سرمایهای | (۵۰۷۱) |
| کل نقدینه حاصل از فعالیتهای سرمایهای | (۶۷۱۹) |
- نکته: داشتن پرانتز به معنای کمیت منفی رقم در صورتهای مالی است.
3- گردش وجوه ناشی از فعالیتهای مالی
این فعالیتها منعکسکننده چگونگی افزایش سرمایه، پرداخت بدهی و توزیع وجوه به سرمایهگذاران هستند. جریانهای نقدی ورودی معمولا شامل عواید ناشی از انتشار وام یا اوراق قرضه است. جریانهای نقدی خروجی نیز شامل پرداخت سود سهام به سهامداران و پرداختهای نقدی انجام شده برای بازپرداخت بدهی، از جمله مبلغ اصلی و پرداخت بهره هستند. جریانهای نقدی مثبت ناشی از فعالیتهای مالی، نشاندهنده این است که شرکت با موفقیت در حال افزایش سرمایه و مدیریت تعهدات بدهی خود است. در مقابل، جریانهای نقدی منفی ممکن است نشان دهد که شرکت در حال بازپرداخت بدهی یا توزیع وجوه به سرمایهگذاران است.
| سود سهام تقسیمشده | (۳۱۴۹) |
| انتشار (بازخرید) اوراق سهام، خالص | (۲۱۹) |
| انتشار (بازخرید) اوراق قرضه، خالص (در ایران ممنوع است) | ۴۳۴۱ |
| کل نقدینه حاصل از فعالیتهای مالی | ۹۷۳ |
- کل نقدینه حاصل از فعالیتهای عملیاتی، سرمایهگذاری و مالی:
| کل نقدینه حاصل از فعالیتهای عملیاتی | ۷۲۶۹ |
| کل نقدینه حاصل از فعالیتهای سرمایهگذاری | (۶۷۱۹) |
| کل نقدینه حاصل از فعالیتهای مالی | ۹۷۳ |
| خالص تغییرات نقدینگی | ۱۵۲۳ |
روشهای تهیه صورت جریان وجوه نقد
روش مستقیم و روش غیرمستقیم، دو روش اصلی برای محاسبه و ارائه جریان نقد ناشی از فعالیتهای عملیاتی هستند. نحوه محاسبه بخشهای سرمایهگذاری و تامین مالی، در هر دو روش یکسان است.
روش مستقیم محاسبه جریان نقد عملیاتی
در روش مستقیم، مهمترین دریافتها و پرداختهای نقدی شرکت به صورت جداگانه نمایش داده میشوند. برای مثال، وجه نقد دریافتی از مشتریان و مبالغ پرداختشده به کارکنان و تامینکنندگان مستقیما در صورت جریان وجوه نقد قرار میگیرند.
فرمول ساده جریان نقد عملیاتی در روش مستقیم به شکل زیر است:
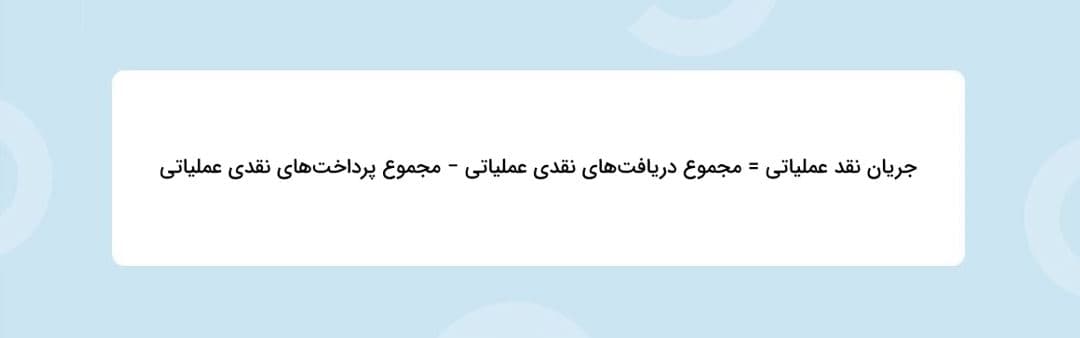
فرض کنید یک شرکت طی یک دوره مالی، ۱۰۰ میلیارد تومان از مشتریان دریافت کرده و ۷۵ میلیارد تومان بابت خرید مواد اولیه، حقوق کارکنان و سایر هزینههای عملیاتی پرداخته است. جریان نقد عملیاتی شرکت برابر با ۲۵ میلیارد تومان خواهد بود.
مزیت اصلی روش مستقیم، شفافیت آن است. با استفاده از این روش میتوانید به وضوح مشاهده کنید وجه نقد از چه منابعی وارد شرکت شده و در چه بخشهایی مصرف شده است.
روش غیرمستقیم محاسبه جریان نقد عملیاتی
در روش غیرمستقیم، محاسبه جریان نقد عملیاتی از سود حسابداری آغاز میشود. سپس آثار اقلام غیرنقدی و تغییرات سرمایه در گردش بر سود اعمال میشوند تا جریان نقد واقعی عملیات به دست آید.
ساختار کلی این روش به شکل زیر است:
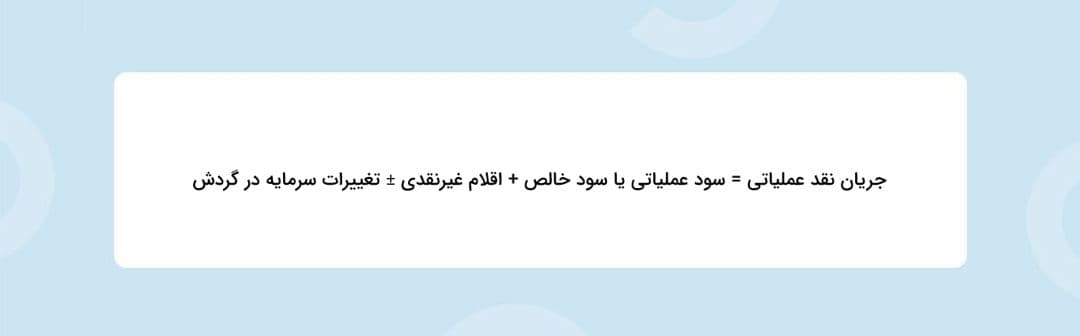
بعضی از مهمترین تعدیلات عبارتاند از:
- اضافه کردن هزینه استهلاک زیرا استهلاک هزینهای غیرنقدی است.
- کسر افزایش حسابهای دریافتنی زیرا بخشی از فروش هنوز وصول نشده است.
- کسر افزایش موجودی کالا زیرا برای خرید موجودی وجه نقد مصرف شده است.
- اضافه کردن افزایش حسابهای پرداختنی زیرا بخشی از هزینهها هنوز پرداخت نشدهاند.
- حذف سود و زیانهایی که به فعالیتهای سرمایهگذاری یا تامین مالی مربوط هستند.
برای مثال، اگر سود شرکت ۲۰ میلیارد تومان، هزینه استهلاک ۵ میلیارد تومان و افزایش حسابهای دریافتنی ۳ میلیارد تومان باشد، با فرض نبود سایر تعدیلات، جریان نقد عملیاتی برابر است با:
۲۲ میلیارد تومان = ۳ − ۵ + ۲۰
روش غیرمستقیم نشان میدهد چرا سود حسابداری شرکت با جریان نقد عملیاتی آن متفاوت است.
تفاوت روش مستقیم و غیرمستقیم
تفاوت این دو روش فقط به نحوه ارائه جریان نقد عملیاتی مربوط میشود. در روش مستقیم، دریافتها و پرداختهای نقدی بهصورت جداگانه نمایش داده میشوند. این روش برای درک منابع ورود و محل مصرف وجه نقد شفافتر است.
در روش غیرمستقیم، محاسبه از سود آغاز میشود و با اعمال تعدیلات غیرنقدی و تغییرات سرمایه در گردش ادامه پیدا میکند. این روش، ارتباط میان سود حسابداری و جریان نقد را بهتر نشان میدهد و معمولا تهیه آن با استفاده از اطلاعات صورت سود و زیان و ترازنامه آسانتر است. با وجود تفاوت در نحوه ارائه، مبلغ نهایی جریان نقد عملیاتی در هر دو روش باید یکسان باشد.
جریانهای ورودی و خروجی
در هر یک از موارد فوق، دو عامل جریانهای ورودی و خروجی و میزان هر کدام ارزیابی میشود و روش ورود آنها به گردش جریان مورد مطالعه قرار میگیرد. تجزیه و تحلیل اطلاعات حاصل و مقایسه این عناصر در صنایع مشابه، امکان بررسی و پیشبینی احتمال تحقق جریانهای آتی را فراهم میکند. در ادامه جریانهای ورودی و خروجی هر یک از اجزای تشکیلدهنده صورت جریان وجه نقد (فعالیتهای عملیاتی، سرمایهگذاری و تامین مالی) را به تفکیک معرفی میکنیم.
1- فعالیتهای عملیاتی
| جریان ورودی | جریان خروجی |
| وجه نقد دریافتی از مشتریان | وجه نقد پرداختی به کارکنان و تأمینکنندگان |
| بهره و سود نقدی دریافتی | وجه نقد پرداختی بابت سایر هزینهها |
| وجه نقد حاصل از فروش اوراق بهادار معاملاتی | خرید اوراق معاملاتی |
| بهره پرداختی * | |
| مالیات پرداختی * |
نکته: همان طور که گفتیم در ایران در بخشی مجزا صورت عملیاتی درج و ارائه میشوند.
2- فعالیتهای سرمایهگذاری
| جریان ورودی | جریان خروجی |
| وجه نقد حاصل از فروش داراییهای ثابت | خرید داراییهای ثابت |
| وجه نقد حاصل از فروش اوراق قرضه و سهام سایر شرکتها | خرید اوراق قرضه و سهام سایر شرکتها |
| دریافت اصل وام پرداختی به دیگران | پرداخت وام به دیگران |
3- فعالیتهای تأمین مالی
| جریان ورودی | جریان خروجی |
| انتشار اوراق قرضه (اوراق مشارکت) | بازپرداخت مبلغ اسمی اوراق قرضه (اوراق مشارکت) |
| انتشار سهام | بازخرید سهام * |
| سود نقدی پرداختی به سهامداران |
ترکیب متداول اجزاء تشکیلدهنده صورت جریان وجه نقد
طبق قانون تجارت، بازخرید سهام برای شرکتهای ایرانی (شرکتهای سهامی عام ایران) تنها در شرایط خاصی امکانپذیر است.
تفسیر چند ترکیب متداول از اجزای تشکیلدهنده صورت جریان وجه نقد به صورت زیر است:
ترکیب اول:
| فعالیتهای عملیاتی | فعالیتهای سرمایهگذاری | فعالیت تامین مالی |
| - | + | + |
در ترکیب فوق احتمالا شرکت دچار بحران مالی است چرا که منفی بودن جریان عملیاتی، نشان از ناتوانی شرکت در تولید وجه نقد مورد نیاز خود دارد. به همین دلیل، اقدام به فروش داراییهای مالی کرده که منجر به مثبت شدن جریان سرمایهگذاری شده است. همچنین به طور همزمان به امر استقراض مبادرت کرده است که احتمالا با ادامه این روال، بروز مشکلات جدی برای ادامه حیات تجاری شرکت دور از انتظار نیست.
ترکیب دوم:
| فعالیتهای عملیاتی | فعالیتهای سرمایهگذاری | فعالیت تامین مالی |
| - | + | - |
همان طور که گفتیم جریان عملیاتی منفی نشان از مشکل در روند معمول یک موسسه دارد. در این ترکیب با توجه به منفی بودن جریانهای تامین مالی، شرکت به منظور تامین وجه نقد مورد نیاز خود ناگزیر به واگذاری داراییهای سرمایهای خود شده است. بنابراین پیشبینی میشود شرکت در روند عادی فعالیتهای خود دچار بینظمی شود. باید توجه داشت که جریان مثبت برای فعالیتهای سرمایهگذاری جز در موارد تجدید ساختار سازمانی، نکتهای منفی در تحلیل صورت مالی شرکتها تلقی میشود.
ترکیب سوم:
| فعالیتهای عملیاتی | فعالیتهای سرمایهگذاری | فعالیت تامین مالی |
| - | - | + |
با وجود شرایط نامطلوب در ایجاد جریان نقد عملیاتی، شرکت در حال سرمایهگذاری و همزمان تامین وجه نقد از محل استقراض است. پیشبینی میشود این شرکت در کوتاهمدت نابسامانی مالی را تجربه کند اما در صورت موفق بودن سرمایهگذاریها، امید به بهبود شرایط هست. این در حالی است که در صورت شکست در بهرهبرداری به موقع از سرمایهگذاریها، شرکت در بازپرداخت سود و اصل استقراض دچار مشکل میشود. به عبارت بهتر، شرکت به منظور بهبود شرایط، متقبل ریسک شده است که میتواند نتایج خوب یا بدی را در پی داشته باشد.
ترکیب چهارم:
| فعالیتهای عملیاتی | فعالیتهای سرمایهگذاری | فعالیت تامین مالی |
| + | + | - |
دو تفسیر برای این شرکت محتمل است، اول این که جریانات نقد ناشی از فعالیتهای عملیاتی شرکت پاسخگوی وجه نقد مورد نیاز آن نیست و مدیران تصمیم به واگذاری دارایی شرکت گرفتهاند. در حالت کلی، این اتفاق نشانه خوبی نیست چرا که در صورت تداوم، به دلیل تقلیل داراییهای شرکت، ریسک ناتوانی در بازپرداخت وام و همچنین واکنش منفی بازار سرمایه به قیمت سهام این شرکت از نقاط منفی این سناریو تلقی میشود. تفسیر دوم اما متفاوت است. تفسیر دوم مربوط به شرکتهایی است که به منظور محدود کردن دامنه فعالیتهای خود اقدام به واگذاری دارایی کردهاند که اگر این اقدام در راستای افزایش سودآوری موسسه باشد، دیگر نشانهای منفی تلقی نمیشود.
ترکیب پنجم:
| فعالیتهای عملیاتی | فعالیتهای سرمایهگذاری | فعالیت تامین مالی |
| + | - | + |
این شرکت دارای فرصتهای سرمایهگذاری است و جریان نقد مثبت هم دارد که هر دو نشانه خوبی از وضعیت یک موسسه هستند. همچنین شرکت برای تامین مالی برنامههای خود از روش استقراض یا وام بهره گرفته است. در کل انتظار میرود این شرکت در آینده سودآور باشد.
ترکیب ششم:
| فعالیتهای عملیاتی | فعالیتهای سرمایهگذاری | فعالیت تامین مالی |
| + | - | - |
این حالت، ایدهآل وضعیت صورت جریان وجه نقد برای یک شرکت است و نشان از شکوفایی این موسسه دارد. این شرکت در حال ایجاد جریان نقد مثبت به همراه فعالیتهای سرمایهگذاری توام با بازپرداخت بدهیهای خود است که روندی رو به جلو تلقی میشود.
ترکیب هفتم:
| فعالیتهای عملیاتی | فعالیتهای سرمایهگذاری | فعالیت تامین مالی |
| - | - | - |
با وجود نابسامانی در ایجاد جریان نقد از فعالیتهای عملیاتی، شرکت به امر سرمایهگذاری و بازپرداخت بدهیهای خود مبادرت ورزیده و در واقع در حال استفاده از وجه نقد ذخیره خود است. شرایط پر ریسکی است و در صورت تداوم جریان منفی عملیاتی، شرکت دچار مشکل میشود.
ترکیب هشتم:
| فعالیتهای عملیاتی | فعالیتهای سرمایهگذاری | فعالیت تامین مالی |
| + | + | + |
با وجود مثبت بودن جریان نقد عملیاتی، مدیران تصمیم به واگذاری دارایی و همزمان اخذ وام کردهاند که در واقع به طرز غیرمعمولی وجه نقد سازمان افزایش مییابد. در این شرایط احتمال میرود شرکت درصدد انجام یک طرح توسعه یا سرمایهگذاری بزرگ باشد یا قصد بازپرداخت تعهدات بلندمدت خود را دارد و در حال کاهش سرمایه است.
موارد افشا
طبق اصول عمومی پذیرفته حسابداری آمریکا در روش مستقیم باید تعدیلات لازم برای تعدیل سود خالص و تبدیل آن به جریان نقدی عملیاتی نیز افشا شود (این همان تعدیلات روش غیرمستقیم است). البته این افشا در استانداردهای بینالمللی گزارشگری مالی ضرورت ندارد. طبق استانداردهای بینالمللی گزارشگری مالی پرداختهای بهره و مالیات باید جداگانه در صورت جریان وجه نقد در هر دو روش (مستقیم و غیرمستقیم) افشا شود ولی در اصول پذیرفته حسابداری آمریکا، پرداختهای بهره و مالیات میتواند در صورت جریان وجه نقد یا در یادداشتهای همراه گزارش درج شود.
معرفی چند نسبت جریان نقد
در این بخش تعدادی از نسبتهای جریان نقد را به شما معرفی میکنیم:
۱- جریان نقد عملیاتی به درآمد میزان جریان نقد عملیاتی به ازای هر واحد از درآمد را نشان میدهد. باید توجه داشت که فعالیت عملیاتی آن بخش از فعالیتهای شرکت است که بهطور مستقیم مرتبط به حیطه حرفهای شرکت است. |  |
۲- نسبت بازده نقدی داراییها بازده جریان نقدی عملیاتی که توسط دارایی (تأمینکنندگان سرمایه و بدهی) شرکت تولیدشده است را نشان میدهد. |  |
۳- بازده نقدی حقوقی صاحبان سهام بازده وجه نقد عملیاتی صاحبان سرمایه را نشان میدهد. |  |
۴- جریان نقد عملیاتی به سود عملیاتی توانایی تولید وجه نقد توسط عملیات شرکت را نمایش میدهد. |  |
۵- جریان نقد عملیاتی هر سهم جریان نقد تولیدشده به ازای هر سهم را نشان میدهد. |  |
۶- نسبت پوشش بدهی اهرم ریسک مالی را میسنجد. |  |
۷- نسبت پوشش بهره توانایی شرکت در پوشش نرخ بهره را بیان میکند. |  |
۸- نسبت سرمایهگذاری مجدد نشانگر توانایی شرکت در به دست آوردن دارایی بلندمدت از محل جریان نقد عملیاتی است. | 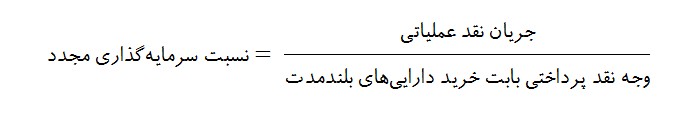 |
۹- نسبت پرداخت بدهی توانایی شرکت در پرداخت بدهیهای بلندمدت از محل وجه نقد عملیاتی را بررسی مینماید. |  |
۱۰- نسبت پرداخت سود نقدی بیانگر توانایی شرکت در پرداخت سود نقدی از محل وجه نقد عملیاتی است. |  |
۱۱- نسبت نقد عملیاتی بهنقد سرمایهگذاری و تامین مالی توانایی شرکت در خرید دارایی توأم با پرداخت بدهیها و پرداخت سود نقدی از محل وجه نقد عملیاتی را میسنجد. |  |
نمونه صورت جریان وجوه نقد
یک نمونه صورت جریان وجوه نقد، تصویری از جریانهای نقدی ورودی و خروجی یک شرکت را در یک دوره خاص، (معمولا یک فصل یا یک سال) ارائه میدهد. این سند مالی، منابع و استفاده از وجه نقد را به تفکیک فعالیتهای عملیاتی، فعالیتهای سرمایهگذاری و فعالیتهای تامین مالی، تشریح میکند. با بررسی این جریانهای نقدی، اطلاعات ارزشمندی در مورد نقدینگی، سلامت مالی و توانایی شرکت در انجام تعهدات کوتاهمدت خود خواهیم داشت. در ادامه تصویر یک نمونه صورت جریان وجوه نقد که در سایت کدال منتشر شده است را مشاهده میکنیم.

صورت جریان وجوه نقد چه کاربردی دارد؟
صورت جریان وجوه نقد به سرمایهگذاران و تحلیلگران کمک میکند وضعیت واقعی نقدینگی شرکت را فراتر از سود حسابداری بررسی کنند. مهمترین کاربردهای آن عبارتاند از:
- اگر سود خالص شرکت افزایش یافته باشد اما جریان نقد عملیاتی متناسب با آن رشد نکرده باشد، ممکن است بخش قابلتوجهی از سود هنوز به وجه نقد تبدیل نشده باشد. برای مثال، شرکت ممکن است فروش زیادی ثبت کرده باشد اما مطالبات آن از مشتریان وصول نشده باشد.
- شرکت برای پرداخت حقوق، خرید مواد اولیه، بازپرداخت وام و پرداخت سود سهام به وجه نقد نیاز دارد. جریان نقد عملیاتی مناسب نشان میدهد شرکت میتواند بخش مهمی از این تعهدات را از محل فعالیت اصلی خود تامین کند.
- صورت جریان وجوه نقد مشخص میکند افزایش موجودی نقد شرکت از فعالیت عملیاتی به دست آمده یا حاصل دریافت وام، افزایش سرمایه یا فروش دارایی بوده است. اتکای مداوم شرکت به وام یا فروش دارایی برای تامین هزینههای جاری میتواند نشانهای از ضعف مالی باشد.
- جریان نقد منفی سرمایهگذاری ممکن است نشان دهد شرکت در حال خرید تجهیزات، توسعه ظرفیت تولید یا اجرای پروژههای جدید است. با بررسی جزئیات این بخش میتوانید تشخیص دهید منابع نقدی شرکت برای رشد مصرف شدهاند یا برای سرمایهگذاریهای کمبازده.
- بررسی روند چندساله جریانهای نقدی، اطلاعات دقیقتری نسبت به مشاهده یک دوره ارائه میدهد. رشد پایدار جریان نقد عملیاتی معمولا نشانه مطلوبتری نسبت به افزایش مقطعی سود است.
صورت جریان وجوه نقد در کدال چگونه پیدا میشود؟
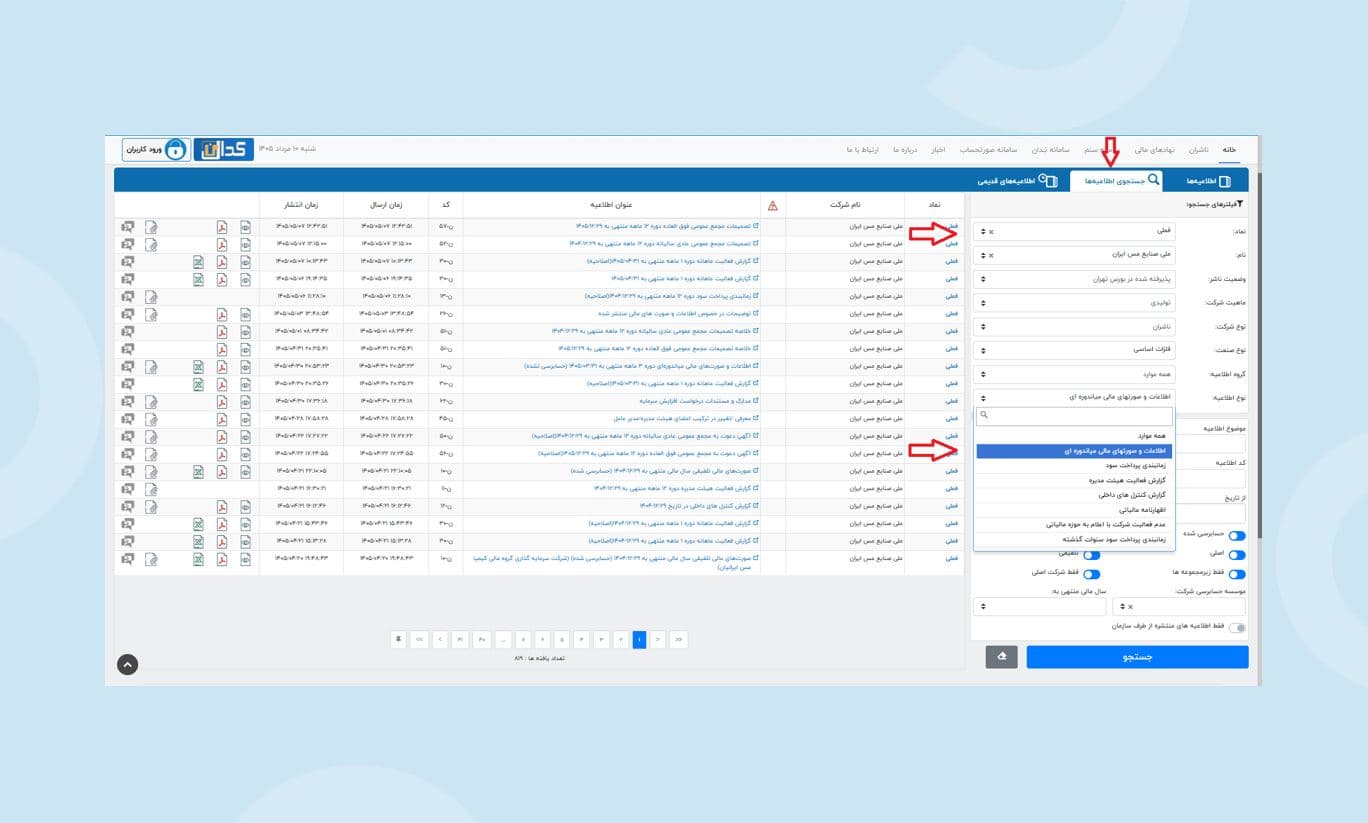
برای مشاهده صورتهای مالی شرکتها، به وبسایت کدال مراجعه کنید و روی گزینه «جستوجوی اطلاعیهها» بزنید. سپس نماد یا نام شرکت را وارد کنید. نیازی به پر کردن همه فیلدها نیست و با وارد کردن نام یا نماد شرکت، بخشهای دیگر به صورت خودکار تکمیل میشود. از بخش نوع اطلاعیه، گزینه «اطلاعات و صورتهای مالی میاندورهای» را انتخاب کنید.
سخن آخر
بررسی صورتهای مالی شرکتهای بورسی، اطلاعات مهمی را درباره سلامت مالی و کارایی عملیاتی آن شرکت به سرمایهگذاران و ذینفعان ارائه میدهد. در حالی که ترازنامهها و صورتهای سود و زیان اطلاعات مهمی را ارائه میدهند، صورت جریان نقدی یکی از مهمترین صورتهای مالی در تحلیل بنیادی محسوب میشود. آشنایی با مفاهیم این صورت مالی و شناخت جریانهای ورودی و خروجی آن، ما را در تجزیه و تحلیل معاملات اوراق بهادار یاری و توجه ما را نسبت به نکات ضروری این گزارش جلب میکند.