صورت سود و زیان چیست؟ آموزش کامل بررسی صورت سود و زیان شرکتها
اگر بخواهید عملکرد مالی یک شرکت را بررسی کنید، یکی از مهمترین گزارشهایی که باید به سراغ آن بروید، صورت سود و زیان است. این صورت مالی به شما نشان میدهد شرکت در یک دوره مشخص چه میزان درآمد داشته، برای کسب این درآمد چه هزینههایی انجام داده و در نهایت فعالیت آن با سود یا زیان همراه بوده است.
صورت سود و زیان یکی از مهمترین منابع اطلاعاتی در تحلیل بنیادی محسوب میشود. با بررسی این گزارش میتوانید متوجه شوید درآمد شرکت در حال افزایش است یا کاهش، هزینههای تولید چه تغییری کردهاند، فعالیت اصلی شرکت تا چه اندازه سودآور است و چه مقدار از سود نهایی شرکت از عملیات اصلی آن به دست آمده است.
در ادامه با ساختار صورت سود و زیان، مهمترین اقلام آن، انواع سود، روش تحلیل این گزارش و نکاتی که هنگام بررسی آن باید در نظر داشته باشید، آشنا میشوید.
نکات کلیدی
- صورت سود و زیان یکی از صورتهای مالی اصلی شرکت است که درآمدها، هزینهها و نتیجه عملکرد شرکت را در یک دوره زمانی مشخص نشان میدهد.
- مهمترین اقلام این صورت مالی شامل درآمد عملیاتی، بهای تمامشده، سود ناخالص، هزینههای عملیاتی، سود عملیاتی، هزینههای مالی، اقلام غیرعملیاتی و سود خالص است.
- سود ناخالص از کسر بهای تمامشده از درآمد عملیاتی به دست میآید و برای بررسی وضعیت تولید و حاشیه سود شرکت اهمیت دارد.
- سود عملیاتی نشان میدهد فعالیت اصلی شرکت تا چه اندازه سودآور بوده و برای ارزیابی کیفیت سود اهمیت زیادی دارد.
- سود خالص نتیجه نهایی عملکرد شرکت پس از در نظر گرفتن همه درآمدها، هزینهها و مالیات است.
- افزایش سود خالص همیشه به معنای بهبود عملکرد عملیاتی نیست و بخشی از سود ممکن است از درآمدهای غیرعملیاتی یا غیرتکرارشونده ایجاد شده باشد.
- برای تحلیل دقیقتر، بهتر است صورت سود و زیان چند دوره متوالی را با یکدیگر و همچنین با شرکتهای مشابه همان صنعت مقایسه کنید.
- صورت سود و زیان باید در کنار ترازنامه، صورت جریان وجوه نقد و یادداشتهای توضیحی بررسی شود تا تصویر کاملتری از وضعیت مالی شرکت به دست آورید.
صورت سود و زیان چیست؟
صورت سود و زیان یکی از صورتهای مالی اساسی شرکت است که درآمدها، هزینهها و نتیجه عملکرد مالی شرکت را طی یک دوره زمانی مشخص نشان میدهد. این گزارش معمولا از درآمد حاصل از فروش محصولات یا ارائه خدمات آغاز میشود و در نهایت به سود یا زیان خالص دوره میرسد. به همین دلیل میتوان گفت صورت سود و زیان مسیر تبدیل درآمد شرکت به سود نهایی را نمایش میدهد.
رابطه کلی آن را میتوان به شکل ساده زیر نشان داد:
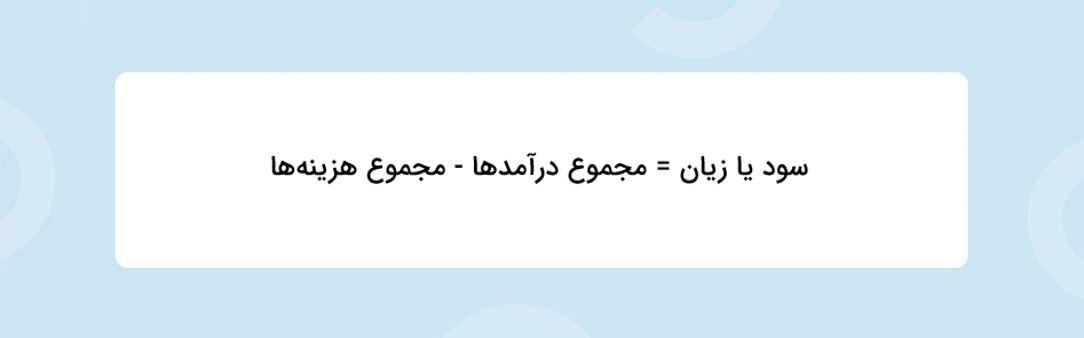
اگر درآمدهای شرکت بیشتر از هزینههای آن باشد، نتیجه فعالیت شرکت سود است و اگر هزینهها از درآمدها بیشتر باشند، شرکت در آن دوره زیان شناسایی میکند.
صورت سود و زیان مربوط به یک بازه زمانی است و مثلا عملکرد سهماهه، ششماهه، نهماهه یا یکساله شرکت را نشان میدهد.
صورت سود و زیان چه اطلاعاتی به ما میدهد؟
هدف اصلی تهیه صورت سود و زیان، نمایش عملکرد مالی شرکت در طول یک دوره است. با بررسی این گزارش میتوانید به سوالهایی مانند موارد زیر پاسخ دهید:
- درآمد شرکت چه مقدار بوده است؟
- فروش شرکت نسبت به دوره قبل افزایش یافته یا کاهش پیدا کرده است؟
- تولید کالا یا ارائه خدمات چه مقدار برای شرکت هزینه داشته است؟
- شرکت از فعالیت اصلی خود چقدر سود ساخته است؟
- هزینههای مالی شرکت چه میزان است؟
- درآمدهای غیرعملیاتی چه تاثیری بر سود شرکت داشتهاند؟
- شرکت در نهایت چه مقدار سود یا زیان خالص شناسایی کرده است؟
مدیران شرکت نیز از اطلاعات صورت سود و زیان برای ارزیابی عملکرد بخشهای مختلف، کنترل هزینهها، تصمیمگیری درباره افزایش ظرفیت تولید و برنامهریزی برای فعالیتهای آینده استفاده میکنند.
اجزای صورت سود و زیان چیست؟
برای درک بهتر صورت سود و زیان باید بدانید اعداد این گزارش چگونه از درآمد اولیه شرکت به سود خالص تبدیل میشوند. ساختار دقیق صورت سود و زیان ممکن است با توجه به نوع فعالیت شرکت متفاوت باشد، اما مهمترین اجزای آن معمولا شامل موارد زیر است.
درآمد عملیاتی یا فروش
اولین بخش مهم صورت سود و زیان، درآمد حاصل از فعالیت اصلی شرکت است. در یک شرکت تولیدی، این رقم معمولا از فروش محصولات به دست میآید و در یک شرکت خدماتی، درآمد از ارائه خدمات حاصل میشود.
برای مثال، اگر فعالیت اصلی یک شرکت تولید سیمان باشد، درآمد حاصل از فروش سیمان در این بخش قرار میگیرد اما اگر همان شرکت یک ساختمان یا زمین متعلق به خود را بفروشد، درآمد حاصل از این معامله درآمد اصلی فروش محصول محسوب نمیشود و در بخش درآمدهای غیرعملیاتی مورد بررسی قرار میگیرد.
بنابراین هنگام تحلیل شرکت باید بررسی کنید درآمد آن از فعالیت اصلی شرکت ایجاد شده است یا از فعالیتهای جانبی و غیرتکرارشونده.
بهای تمامشده درآمدهای عملیاتی
برای تولید محصول یا ارائه خدمات، شرکت باید هزینههایی پرداخت کند. مجموع هزینههایی که مستقیما با تولید کالا یا ارائه خدمات مرتبط هستند، در قالب بهای تمامشده گزارش میشوند. در شرکتهای تولیدی، بهای تمامشده میتواند شامل موارد زیر باشد:
- مواد اولیه مصرفی
- دستمزد مستقیم کارکنان بخش تولید
- انرژی مصرفی
- هزینههای سربار تولید
- و سایر هزینههای مرتبط با تولید
افزایش بهای تمامشده بدون افزایش متناسب درآمد فروش، میتواند حاشیه سود شرکت را کاهش دهد. به همین دلیل بررسی روند این بخش اهمیت زیادی در تحلیل بنیادی دارد.
سود یا زیان ناخالص
پس از کسر بهای تمامشده از درآمدهای عملیاتی، به سود ناخالص میرسیم که فرمول آن به صورت زیر است:
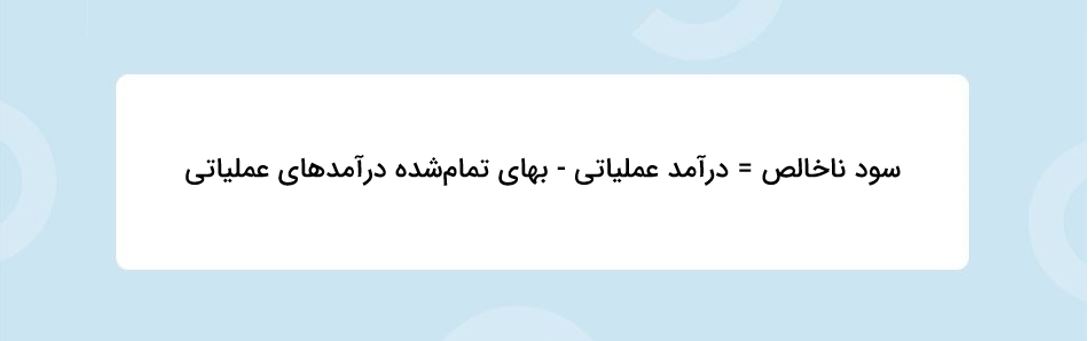
سود ناخالص نشان میدهد فعالیت تولید یا ارائه خدمات شرکت، پیش از در نظر گرفتن هزینههای اداری، مالی، مالیات و سایر هزینهها، چه میزان سود ایجاد کرده است. برای تحلیل بهتر این عدد معمولا از حاشیه سود ناخالص استفاده میشود:
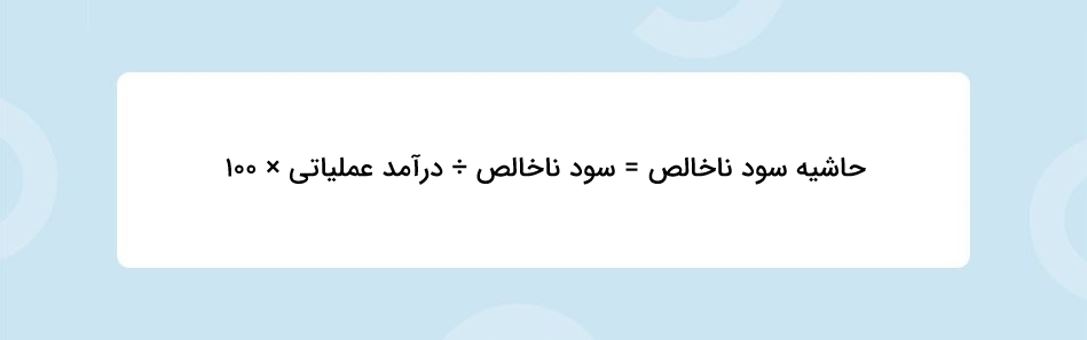
برای مثال اگر شرکتی ۱۰۰۰ میلیارد تومان فروش و ۷۰۰ میلیارد تومان بهای تمامشده داشته باشد:
سود ناخالص = ۷۰۰ - ۱۰۰۰ = ۳۰۰ میلیارد تومان
و حاشیه سود ناخالص شرکت برابر است با۳۰ درصد. یعنی از هر ۱۰۰ تومان فروش، ۳۰ تومان پس از پوشش هزینه مستقیم تولید برای شرکت باقی مانده است.
هزینههای فروش، اداری و عمومی
شرکت علاوه بر هزینه تولید، برای اداره کسبوکار نیز هزینههایی دارد. هزینههای فروش، اداری و عمومی میتوانند شامل موارد زیر باشد:
- حقوق کارکنان غیرتولیدی
- هزینههای اداری
- تبلیغات و بازاریابی
- حمل و توزیع
- بیمه
- هزینه ماموریت
- هزینههای دفتر
- و بعضی هزینههای استهلاک
افزایش شدید این هزینهها در حالی که فروش شرکت تغییر چندانی نکرده باشد، میتواند یکی از نشانههای کاهش کارایی عملیاتی شرکت باشد.
سایر درآمدها و هزینههای عملیاتی
بعضی درآمدها و هزینهها به فعالیت شرکت مربوط هستند اما مستقیما از فعالیت اصلی تولید یا فروش حاصل نمیشوند. برای مثال، بسته به نوع فعالیت شرکت، فروش ضایعات، کسری و اضافات موجودی، بعضی آثار ناشی از کاهش ارزش موجودیها یا بعضی درآمدها و هزینههای مرتبط با عملیات ممکن است در این بخش ثبت شوند. در زمان تحلیل این قسمت، باید مشخص کنید این درآمدها و هزینهها تکرارشونده هستند یا صرفا در یک دوره خاص اتفاق افتادهاند.
هزینههای مالی
بسیاری از شرکتها برای تامین منابع مالی خود از تسهیلات بانکی یا سایر روشهای تامین مالی استفاده میکنند. هزینههایی که شرکت بابت این منابع پرداخت میکند در بخش هزینههای مالی منعکس میشوند. اگر هزینه مالی یک شرکت نسبت به سود عملیاتی آن بسیار بالا باشد، بدهی و نحوه تامین مالی شرکت میتواند بخش قابل توجهی از سود حاصل از عملیات را از بین ببرد. بنابراین در تحلیل صورت سود و زیان فقط نباید به رشد فروش توجه کنید و روند هزینههای مالی نیز اهمیت زیادی دارد.
درآمدها و هزینههای غیرعملیاتی
بخشی از درآمد یا هزینه شرکت ممکن است ارتباط مستقیمی با فعالیت اصلی آن نداشته باشد. این اقلام تحت عنوان درآمدها یا هزینههای غیرعملیاتی بررسی میشوند. برای مثال، بسته به شرکت و نحوه طبقهبندی حسابداری، درآمد حاصل از سرمایهگذاریها یا فروش برخی داراییها میتواند در این بخش قرار گیرد. وجود درآمد غیرعملیاتی لزوما نکته منفی نیست؛ اما هنگام ارزشگذاری یک شرکت باید بدانید چه مقدار از سود آن قابلیت تکرار دارد.
فرض کنید شرکتی در یک سال به دلیل فروش یک زمین، سود بسیار بالایی گزارش کند. اگر این درآمد در سالهای بعد تکرار نشود، نمیتوانید افزایش سود آن سال را به تنهایی نشانه رشد پایدار فعالیت شرکت در نظر بگیرید.
سود قبل از مالیات
پس از اضافه و کم کردن درآمدها و هزینههای غیرعملیاتی و هزینههای مالی، به سود قبل از مالیات میرسیم. این عدد نشان میدهد شرکت قبل از محاسبه مالیات چه مقدار سود یا زیان داشته است.
مالیات بر درآمد
شرکتهای مشمول مالیات باید بخشی از سود مشمول مالیات خود را بهعنوان مالیات پرداخت کنند. هزینه مالیات نیز پیش از رسیدن به سود خالص از سود شرکت کسر میشود. مبلغ مالیات لزوما از ضرب ساده سود حسابداری در نرخ مالیات به دست نمیآید زیرا بعضی درآمدها، هزینهها، معافیتها و تعدیلات مالیاتی میتوانند موجب تفاوت میان سود حسابداری و درآمد مشمول مالیات شوند.
سود یا زیان خالص
آخرین و یکی از مهمترین ارقام صورت سود و زیان، سود خالص است. سود خالص مبلغی است که پس از در نظر گرفتن درآمدها و کسر هزینههای عملیاتی، مالی، غیرعملیاتی و مالیات برای شرکت باقی میماند. به صورت ساده:
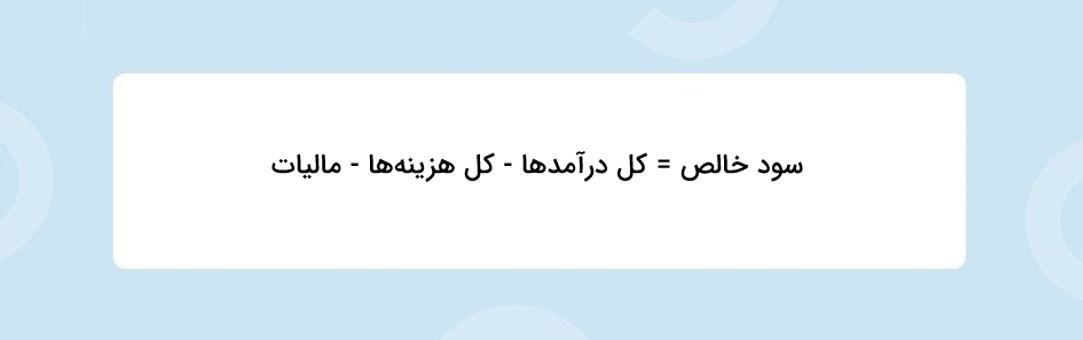
اگر حاصل این محاسبات مثبت باشد، شرکت سود خالص و اگر منفی باشد، زیان خالص گزارش میکند. با وجود اهمیت سود خالص، برای تحلیل شرکت نباید تنها به این عدد توجه کنید. منبع ایجاد سود نیز اهمیت زیادی دارد.
انواع صورت سود و زیان
صورت سود و زیان جامع: بعضی درآمدها و هزینههای شناساییشده طبق استانداردهای حسابداری مستقیما در سود یا زیان دوره منعکس نمیشوند و در بخش سایر اقلام سود و زیان جامع گزارش میشوند. صورت سود و زیان جامع با در نظر گرفتن سود یا زیان دوره و این اقلام، تصویر گستردهتری از تغییرات شناساییشده در حقوق صاحبان سرمایه ارائه میدهد. بنابراین صورت سود و زیان جامع را نباید با صورت سود و زیان معمول یا صورت جریان وجوه نقد یکسان در نظر گرفت.
صورت سود و زیان تلفیقی: شرکتهای بزرگ ممکن است مالک یک یا چند شرکت فرعی باشند. در چنین شرایطی، بررسی صورت مالی شرکت اصلی بهتنهایی نمیتواند تصویر کاملی از عملکرد کل گروه ارائه کند. در صورت سود و زیان تلفیقی، درآمدها و هزینههای شرکت مادر و شرکتهای فرعی با رعایت قواعد تلفیق با یکدیگر ترکیب میشوند و آثار معاملات درونگروهی نیز حذف میشود. بنابراین اگر در حال بررسی یک شرکت هلدینگ یا شرکتی با زیرمجموعههای متعدد هستید، صورتهای مالی تلفیقی میتوانند اطلاعات مهمی درباره عملکرد کل گروه در اختیار شما قرار دهند.
سود و زیان انباشته: بخشی از سود شرکت که در دورههای گذشته میان سهامداران تقسیم نشده است، میتواند در حقوق صاحبان سهام تحت عنوان سود انباشته باقی بماند. در واقع سود انباشته حاصل عملکرد تجمعی شرکت در دورههای مختلف، پس از در نظر گرفتن مواردی مانند تقسیم سود و تعدیلات مرتبط است.
انواع سود در صورت سود و زیان
برای درک بهتر عملکرد یک شرکت لازم است تفاوت میان سه سطح اصلی سود را بدانید:
سود ناخالص: سودی است که بعد از کسر هزینه مستقیم تولید از فروش باقی میماند. این عدد بیشتر برای بررسی وضعیت تولید، قیمت فروش و هزینه مواد اولیه اهمیت دارد.
سود عملیاتی: سودی است که از فعالیت اصلی شرکت و پس از در نظر گرفتن هزینههای عملیاتی به دست میآید. این عدد تصویر مناسبی از میزان سودآوری عملیات اصلی شرکت ارائه میکند.
سود خالص: سود نهایی شرکت پس از در نظر گرفتن همه درآمدها، هزینهها، هزینههای مالی و مالیات است.
بنابراین مسیر کلی صورت سود و زیان را میتوان به شکل زیر تصور کرد:
فروش ← سود ناخالص ← سود عملیاتی ← سود قبل از مالیات ← سود خالص
هر مرحله اطلاعات متفاوتی درباره عملکرد شرکت در اختیار شما قرار میدهد.
مثال واقعی از صورت سود و زیان یک شرکت
برای درک بهتر ساختار صورت سود و زیان، میتوانیم صورت مالی شرکت مدیریت سپهر انرژی صادرات (وبصادر19) را بررسی کنیم. اطلاعات زیر مربوط به دوره ششماهه منتهی به ۳۱ خرداد ۱۴۰۵ است و تمام مبالغ به میلیون ریال گزارش شدهاند.
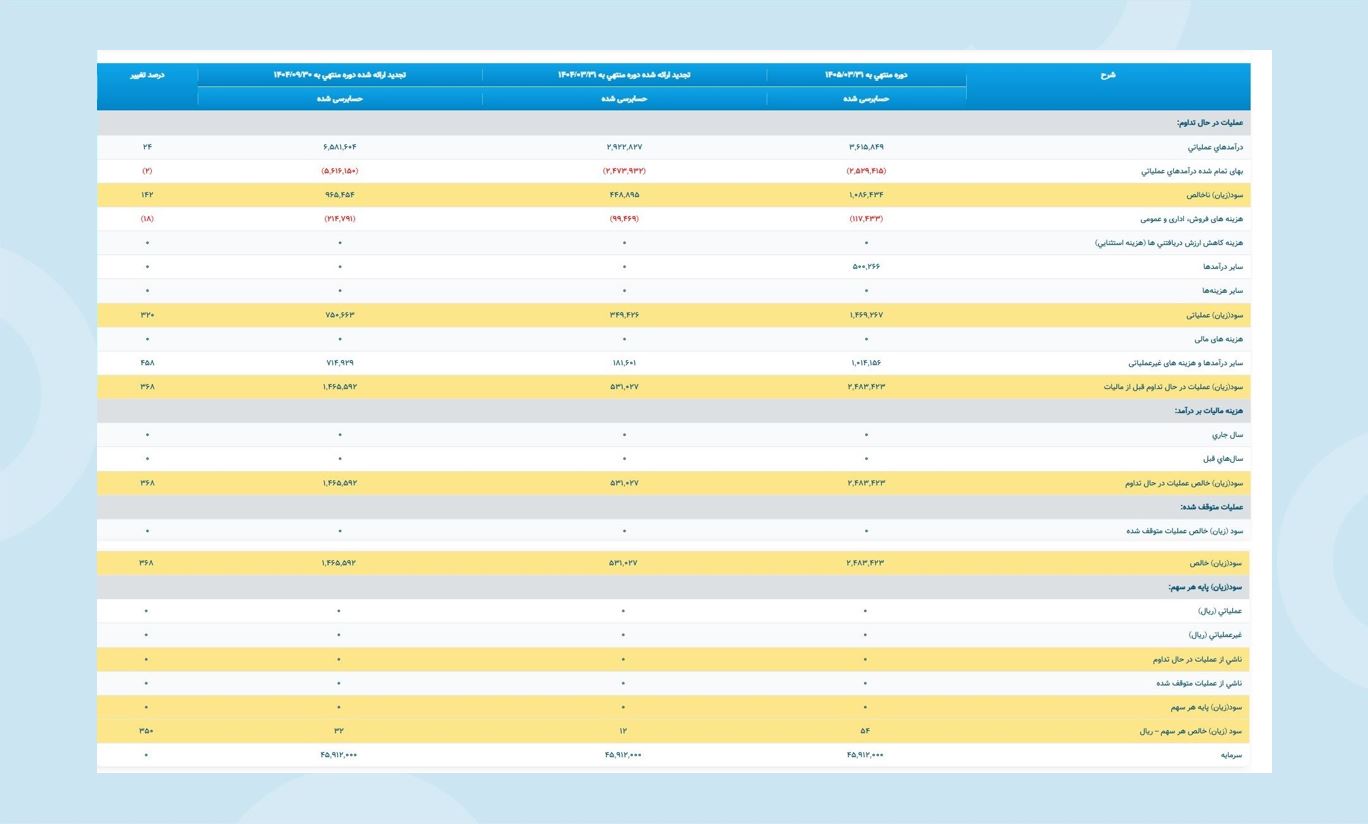
در این صورت مالی، شرکت طی دوره مورد بررسی ۳,۶۱۵,۸۴۹ میلیون ریال درآمد عملیاتی داشته است. پس از کسر ۲,۵۲۹,۴۱۵ میلیون ریال بهای تمامشده درآمدهای عملیاتی، سود ناخالص شرکت به ۱,۰۸۶,۴۳۴ میلیون ریال رسیده است.
این قسمت نمونه خوبی برای درک مفهوم سود ناخالص است:
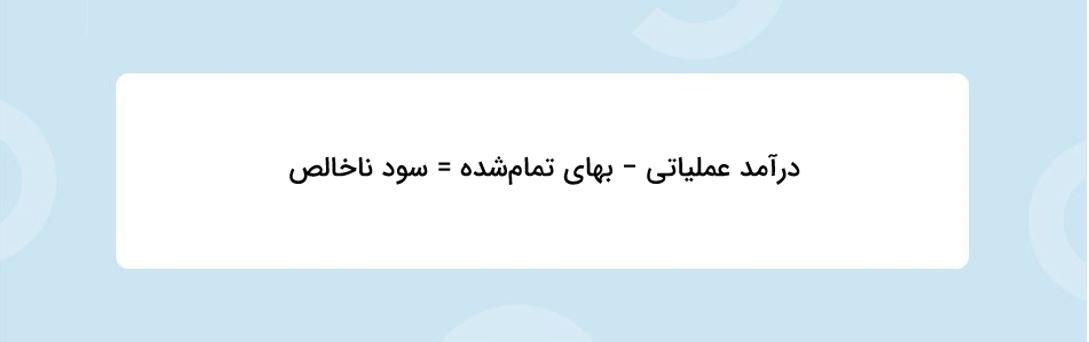
یعنی:
۳,۶۱۵,۸۴۹ − ۲,۵۲۹,۴۱۵ = ۱,۰۸۶,۴۳۴ میلیون ریال
در مرحله بعد، هزینههای فروش، اداری و عمومی از سود شرکت کسر میشوند. این هزینهها در دوره مورد بررسی ۱۱۷,۴۳۳ میلیون ریال بودهاند. شرکت همچنین ۵۰۰,۲۶۶ میلیون ریال سایر درآمدهای عملیاتی داشته است. با در نظر گرفتن این موارد، سود عملیاتی آن به ۱,۴۶۹,۲۶۷ میلیون ریال رسیده است.
نکته قابل توجه این صورت مالی، فاصله میان سود عملیاتی و سود خالص است. شرکت علاوه بر سود حاصل از عملیات، ۱,۰۱۴,۱۵۶ میلیون ریال سایر درآمدها و هزینههای غیرعملیاتی شناسایی کرده است. در نتیجه سود قبل از مالیات به ۲,۴۸۳,۴۲۳ میلیون ریال افزایش یافته است.
با توجه به این که در این دوره هزینه مالی و مالیات گزارششده شرکت صفر بوده، سود خالص نیز معادل ۲,۴۸۳,۴۲۳ میلیون ریال ثبت شده است.
از این مثال چه چیزی را یاد میگیریم؟
این صورت سود و زیان بهخوبی نشان میدهد که برای ارزیابی عملکرد یک شرکت نباید تنها عدد سود خالص را بررسی کنید. در این مثال، سود خالص شرکت حدود ۲.۴۸ هزار میلیارد ریال است اما تمام این مبلغ مستقیما از فروش و فعالیت اصلی شرکت ایجاد نشده است.
بخشی از سود از سایر درآمدهای عملیاتی و بخش قابل توجه دیگری نیز از سایر درآمدها و هزینههای غیرعملیاتی حاصل شده است. بنابراین اگر بخواهید درباره پایداری سودآوری شرکت قضاوت کنید، لازم است منشا این درآمدها را نیز در یادداشتهای توضیحی صورتهای مالی بررسی کنید.
مقایسه با دوره مشابه سال قبل هم اطلاعات مهمی در اختیار شما قرار میدهد. درآمد عملیاتی شرکت از ۲,۹۲۲,۸۲۷ میلیون ریال به ۳,۶۱۵,۸۴۹ میلیون ریال رسیده و حدود ۲۴ درصد افزایش یافته است. در همین مدت، سود ناخالص از ۴۴۸,۸۹۵ به ۱,۰۸۶,۴۳۴ میلیون ریال افزایش یافته است و این یعنی رشد سود ناخالص بسیار بیشتر از رشد درآمد بوده است.
از طرف دیگر، سود عملیاتی نیز از ۳۴۹,۴۲۶ به ۱,۴۶۹,۲۶۷ میلیون ریال و سود خالص از ۵۳۱,۰۲۷ به ۲,۴۸۳,۴۲۳ میلیون ریال رسیده است.
در نهایت، سود خالص هر سهم شرکت نیز از ۱۲ ریال در دوره مشابه سال قبل به ۵۴ ریال در دوره جاری افزایش پیدا کرده است.
نتیجه مهم این مثال این است که صورت سود و زیان را باید از بالا به پایین بخوانید: ابتدا درآمد، سپس بهای تمامشده و سود ناخالص، بعد هزینهها و درآمدهای عملیاتی، سود عملیاتی، اقلام غیرعملیاتی و در نهایت سود خالص. به این ترتیب میتوانید متوجه شوید سود نهایی شرکت از کجا ایجاد شده و تا چه اندازه به فعالیت اصلی آن وابسته است.
صورت سود و زیان را چگونه تحلیل کنیم؟
خواندن اعداد صورت سود و زیان اولین مرحله است. مهمتر از آن، تحلیل روند و ارتباط میان اعداد است.
هنگام بررسی این صورت مالی میتوانید مراحل زیر را دنبال کنید.
1.روند درآمد شرکت را بررسی کنید
ابتدا فروش چند دوره متوالی را با یکدیگر مقایسه کنید. رشد مستمر فروش معمولا نشانه مثبتی است اما لازم است دلیل این رشد را نیز بررسی کنید. افزایش درآمد ممکن است ناشی از افزایش مقدار فروش، افزایش قیمت محصولات یا ترکیبی از هر دو باشد.
2. بهای تمامشده را با فروش مقایسه کنید
افزایش فروش همیشه به معنی افزایش سودآوری نیست. اگر فروش ۲۰ درصد رشد کند اما بهای تمامشده ۳۰ درصد افزایش یابد، حاشیه سود شرکت احتمالا کاهش پیدا میکند.
3. حاشیه سود ناخالص را بررسی کنید
مقایسه حاشیه سود ناخالص در چند دوره میتواند اطلاعات مهمی درباره قدرت قیمتگذاری شرکت، تغییر قیمت مواد اولیه و کنترل هزینههای تولید در اختیار شما قرار دهد. استفاده از حاشیه سود برای مقایسه دورههای مختلف یا شرکتهای مشابه نیز کاربرد دارد.
4. سود عملیاتی را جدی بگیرید
اگر سود خالص رشد کرده اما سود عملیاتی کاهش یافته باشد، باید دلیل این اختلاف را پیدا کنید. ممکن است رشد سود به دلیل درآمد غیرعملیاتی یا یک اتفاق غیرتکرارشونده ایجاد شده باشد.
5. درآمدهای غیرعملیاتی را بررسی کنید
افزایش درآمد حاصل از فروش دارایی یا سایر درآمدهای موقت ممکن است سود یک دوره را به شکل قابل توجهی افزایش دهد اما لزوما نشاندهنده رشد پایدار شرکت نیست.
6. هزینههای مالی را بررسی کنید
افزایش شدید هزینههای مالی ممکن است نشانه افزایش بدهی یا افزایش هزینه تامین مالی باشد.
7. شرکت را با خودش مقایسه کنید
یک دوره مالی به تنهایی اطلاعات محدودی به شما میدهد. بهتر است صورت سود و زیان چند دوره متوالی را بررسی کنید تا روند تغییر فروش، سود و هزینهها مشخص شود.
8. شرکت را با رقبا مقایسه کنید
مقایسه حاشیه سود شرکت با شرکتهای مشابه همان صنعت میتواند تصویر دقیقتری از عملکرد آن ارائه کند. البته این مقایسه زمانی معتبرتر است که مدل کسبوکار، محصولات و شرایط فعالیت شرکتها تا حد زیادی مشابه باشد.
در بررسی صورت سود و زیان به چه نکاتی توجه کنیم؟
برای تحلیل دقیقتر، تنها مثبت بودن سود خالص کافی نیست. بهتر است چند سوال کلیدی را مطرح کنید:
- آیا فروش شرکت رو به رشد است؟ رشد پایدار درآمد میتواند یکی از نشانههای توسعه فعالیت شرکت باشد.
- آیا سود سریعتر از فروش رشد میکند؟ اگر سود سریعتر از فروش افزایش پیدا کند، ممکن است کارایی شرکت یا حاشیه سود آن بهبود یافته باشد.
- حاشیه سود چه روندی دارد؟ کاهش مستمر حاشیه سود میتواند نشانه افزایش هزینه مواد اولیه، کاهش قدرت قیمتگذاری یا تشدید رقابت باشد.
- سود از عملیات اصلی ایجاد شده است؟ سود عملیاتی را با سود خالص مقایسه کنید.
- آیا درآمد غیرتکرارشونده وجود دارد؟ فروش دارایی یا سایر درآمدهای موقت میتوانند سود یک دوره را افزایش دهند.
- هزینه مالی چه روندی دارد؟ رشد شدید هزینه مالی میتواند سودآوری آینده شرکت را تحت فشار قرار دهد.
- سود حسابداری به وجه نقد تبدیل شده است؟ برای پاسخ دقیق به این سوال باید صورت جریان وجوه نقد و سایر اجزای صورتهای مالی را نیز در کنار صورت سود و زیان بررسی کنید.
آیا سود بیشتر همیشه به معنی عملکرد بهتر شرکت است؟
خیر. صرف افزایش سود خالص نمیتوان نتیجه گرفت که عملکرد شرکت حتما بهتر شده است. فرض کنید سود یک شرکت نسبت به سال گذشته ۵۰ درصد افزایش پیدا کرده باشد اما این افزایش کاملا ناشی از فروش یک ساختمان باشد. اگر فروش و سود عملیاتی شرکت تغییری نکرده باشد، نمیتوان انتظار داشت این رشد سود در سالهای آینده نیز تکرار شود. در مقابل، افزایش فروش همراه با رشد سود ناخالص، سود عملیاتی و حاشیه سود میتواند نشانه قابل اتکاتری از بهبود عملکرد عملیاتی شرکت باشد. به همین دلیل در تحلیل بنیادی، کیفیت و منبع سود به اندازه مقدار سود اهمیت دارد.
استهلاک چه تاثیری بر صورت سود و زیان دارد؟
داراییهایی مانند ساختمان، ماشینآلات و تجهیزات معمولا طی چندین سال مورد استفاده قرار میگیرند. بهای این داراییها نیز طبق قواعد حسابداری در طول عمر مفید آنها به تدریج بهعنوان هزینه شناسایی میشود. این هزینه را استهلاک مینامند. هزینه استهلاک یکی از هزینههایی است که بر سود شرکت اثر میگذارد و بسته به محل استفاده از دارایی، میتواند در بهای تمامشده یا هزینههای اداری و عمومی منعکس شود.
تفاوت سود خالص، EPS و DPS چیست؟
این سه مفهوم گاهی با یکدیگر اشتباه گرفته میشوند. سود خالص کل سودی است که شرکت طی دوره مالی شناسایی کرده است اما EPS یا سود هر سهم نشان میدهد چه مقدار از سود شرکت به هر سهم تعلق میگیرد. در مقابل، DPS یا سود نقدی هر سهم بخشی از سودی است که مطابق تصمیم مجمع عمومی عادی سالانه میان سهامداران تقسیم میشود. بنابراین DPS الزاما با EPS برابر نیست. شرکت میتواند بخشی از سود خود را تقسیم و بخش دیگر را در شرکت نگهداری کند. همچنین DPS مستقیما یکی از اقلام اصلی صورت سود و زیان نیست و برای مشاهده سود نقدی مصوب باید گزارش تصمیمات مجمع را بررسی کنید.
بیشتر بخوانید: EPS و DPS چیست؟
تفاوت صورت سود و زیان با ترازنامه چیست؟
صورت سود و زیان و ترازنامه هر دو از صورتهای مالی مهم هستند اما اطلاعات متفاوتی ارائه میکنند.
ترازنامه یا صورت وضعیت مالی وضعیت داراییها، بدهیها و حقوق صاحبان سهام را در یک تاریخ مشخصنشان میدهد. در مقابل، صورت سود و زیان عملکرد شرکت را طی یک دوره زمانی بررسی میکند.
برای مثال:
- ترازنامه میگوید شرکت در پایان سال چه مقدار دارایی و بدهی دارد.
- صورت سود و زیان میگوید شرکت طی همان سال چه مقدار درآمد، هزینه و سود داشته است.
به بیان ساده، اگر ترازنامه را تصویری از وضعیت مالی شرکت در یک لحظه در نظر بگیرید، صورت سود و زیان روایت عملکرد شرکت در طول یک بازه زمانی است.
صورت سود و زیان شرکتهای تولیدی، خدماتی و بازرگانی چه تفاوتی دارد؟
ساختار کلی صورت سود و زیان مشابه است اما ماهیت درآمد و هزینه شرکتها براساس نوع فعالیت آنها تغییر میکند. در یک شرکت تولیدی، درآمد عمدتا از فروش محصولات و بخش مهم هزینهها از مواد اولیه، دستمزد تولید و سربار ایجاد میشود. در یک شرکت خدماتی، درآمد از ارائه خدمات حاصل میشود و ساختار هزینهها ممکن است بیشتر به نیروی انسانی و هزینههای ارائه خدمت وابسته باشد. در یک شرکت بازرگانی نیز درآمد عمدتا از فروش کالاهایی ایجاد میشود که شرکت آنها را برای فروش مجدد خریداری کرده است.
بنابراین هنگام تحلیل صورت سود و زیان، باید ویژگیهای صنعت و مدل کسبوکار شرکت را نیز در نظر بگیرید.
صورت سود و زیان شرکتهای بورسی را از کجا پیدا کنیم؟
شرکتهای پذیرفتهشده در بازار سرمایه اطلاعات و صورتهای مالی خود را از طریق سامانه جامع اطلاعرسانی ناشران (کدال) منتشر میکنند. برای بررسی صورت سود و زیان یک شرکت میتوانید نماد مورد نظر را در کدال جستوجو و صورتهای مالی میاندورهای یا سالانه شرکت را بررسی کنید.
بهتر است در تحلیل یک شرکت فقط آخرین گزارش را مطالعه نکنید و صورتهای سود و زیان چند دوره گذشته را نیز کنار یکدیگر قرار دهید تا روند تغییرات فروش، هزینهها و سودآوری مشخص شود.
با هم مرور کنیم...
صورت سود و زیان یکی از مهمترین صورتهای مالی برای بررسی عملکرد شرکت است. این گزارش به شما نشان میدهد شرکت طی یک دوره مشخص چه مقدار درآمد کسب کرده، برای فعالیت خود چه هزینههایی داشته و در نهایت به چه میزان سود یا زیان رسیده است. مهمترین اعدادی که در این گزارش مشاهده میکنید شامل درآمد عملیاتی، بهای تمامشده، سود ناخالص، هزینههای عملیاتی، سود عملیاتی، هزینههای مالی، درآمدها و هزینههای غیرعملیاتی، مالیات و سود خالص هستند.
برای تحلیل شرکت نباید تنها به سود خالص توجه کنید. بررسی روند فروش، بهای تمامشده، حاشیه سود ناخالص و عملیاتی، هزینههای مالی و سهم درآمدهای غیرعملیاتی از سود نهایی میتواند تصویر بسیار دقیقتری از وضعیت شرکت در اختیار شما قرار دهد. در نهایت نیز بهتر است صورت سود و زیان را به تنهایی بررسی نکنید. ترکیب اطلاعات این گزارش با ترازنامه، صورت جریان وجوه نقد، گزارش فعالیت ماهانه و یادداشتهای توضیحی صورتهای مالی میتواند مبنای مناسبتری برای تحلیل بنیادی شرکت فراهم کند.