بازار پول چیست؟
بازار مالی شامل بخشها و زیرمجموعههای مختلفی است که هر یک کارکردها و ویژگیهای خاص خود را دارند. یکی از مهمترین این بخشها، بازار پول است که بر تامین مالی و مدیریت نقدینگی در دورههای کوتاهمدت تمرکز دارد و عمدتا ابزارهایی با سررسید کوتاه در آن مورد استفاده قرار میگیرند.
اما بازار پول دقیقا چیست، چه نقشی در اقتصاد دارد و چه ابزارهایی در آن مورد استفاده قرار میگیرند؟ در ادامه ضمن پاسخ به این سوالها، با مزایا و محدودیتهای بازار پول و تفاوت آن با بازار سرمایه آشنا میشویم.
نکات کلیدی
- بازار پول بخشی از بازار مالی است که بر تامین مالی و مدیریت نقدینگی کوتاهمدت تمرکز دارد.
- ابزارهای بازار پول معمولا سررسید کوتاه، اغلب حداکثر یک سال، دارند.
- مهمترین کارکردهای بازار پول شامل تامین سرمایه در گردش، مدیریت نقدینگی و تامین مالی کوتاهمدت است.
- ابزارهای بازار پول معمولا نسبت به بسیاری از داراییهای بازار سرمایه، ریسک و نوسان کمتری دارند اما بدون ریسک نیستند.
- بازار پول و بازار سرمایه هر دو زیرمجموعه بازار مالی هستند. بازار پول بیشتر بر نیازهای کوتاهمدت و بازار سرمایه بر تامین مالی و سرمایهگذاری بلندمدت تمرکز دارد.
- گواهی سپرده، اسناد خزانه کوتاهمدت، اوراق تجاری، پذیرش بانکی و قراردادهای بازخرید از مهمترین ابزارهای بازار پول هستند.
- نرخ بهره، ریسک اعتباری، نقدشوندگی و تورم از مهمترین عواملی هستند که میتوانند بر بازده ابزارهای بازار پول اثر بگذارند.
- بازار پول بیشتر برای مدیریت وجوه کوتاهمدت و حفظ نقدشوندگی کاربرد دارد و معمولا ابزار اصلی رشد بلندمدت سرمایه محسوب نمیشود.
بازار پول چیست؟
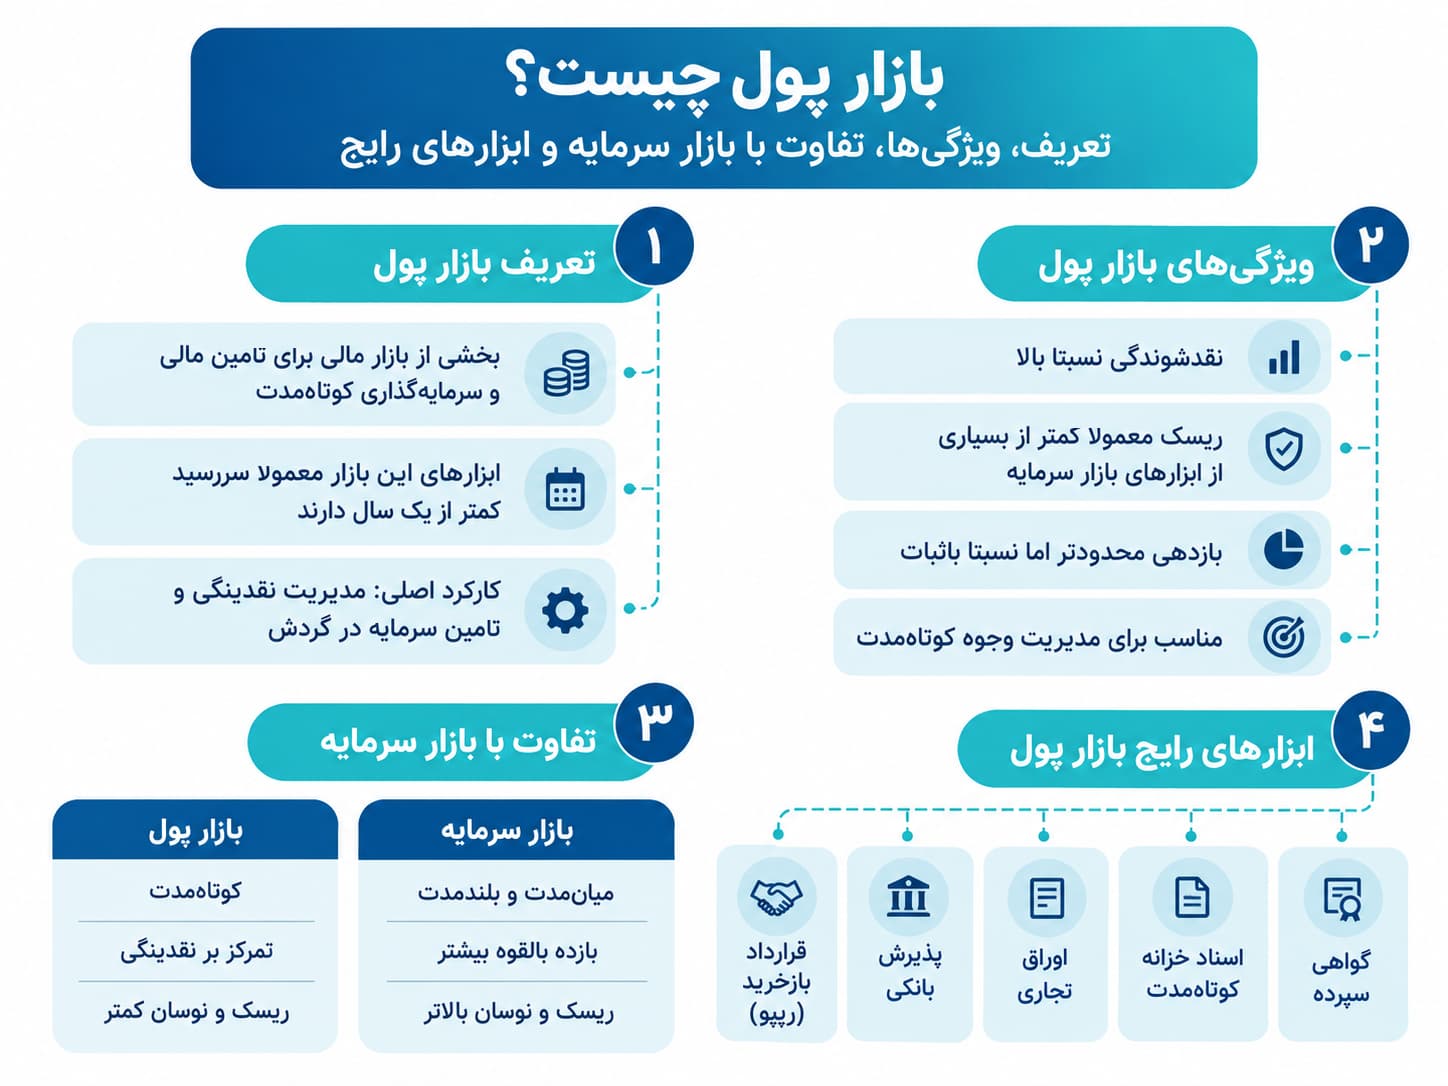
بازار پول (Money Market) بخشی از بازار مالی است که در آن منابع مالی کوتاهمدت تامین و ابزارهای مالی با سررسید کوتاه، معمولا تا یک سال، معامله میشوند. به زبان ساده، بازار پول امکان انتقال منابع میان اشخاص و نهادهایی را فراهم میکند که در کوتاهمدت با مازاد نقدینگی روبهرو هستند و کسانی که برای مدت کوتاهی به منابع مالی نیاز دارند.
بانکها، موسسات مالی، شرکتها، دولتها و بعضی سرمایهگذاران نهادی از مهمترین فعالان این بازار هستند. بازار پول نقش مهمی در مدیریت نقدینگی، تامین سرمایه در گردش و تامین مالی کوتاهمدت دارد. ابزارهای این بازار نیز معمولا در مقایسه با بسیاری از ابزارهای بازار سرمایه، نوسان کمتر و نقدشوندگی بالاتری دارند. هرچند که میزان ریسک و نقدشوندگی هر ابزار به ویژگیهای آن و شرایط بازار بستگی دارد.
مزایا و معایب بازار پول
برای شناخت بهتر بازار پول، میتوان مهمترین مزایا و محدودیتهای آن را بررسی کرد.
مزایای بازار پول
نقدشوندگی نسبتا بالا: بسیاری از ابزارهای بازار پول دارای سررسید کوتاه هستند و در بازارهای فعال معامله میشوند. به همین دلیل معمولا امکان تبدیل آنها به وجه نقد در مدت کوتاهی وجود دارد.
ریسک نسبتا پایین: بخش قابل توجهی از ابزارهای بازار پول توسط دولتها، بانکها یا موسسات و شرکتهای معتبر منتشر میشوند و سررسید کوتاهی دارند. به همین دلیل ریسک آنها معمولا نسبت به بسیاری از داراییهای پرنوسان کمتر است. البته کمریسک بودن به معنای بدون ریسک بودن این ابزارها نیست.
امکان مدیریت وجوه کوتاهمدت: اشخاص و سازمانهایی که برای مدتی کوتاه به منابع مالی خود نیاز ندارند، میتوانند از بعضی ابزارهای بازار پول برای مدیریت این منابع استفاده کنند.
تامین مالی کوتاهمدت: شرکتها، بانکها و دولتها میتوانند از ابزارهای بازار پول برای تامین سرمایه در گردش یا پاسخگویی به نیازهای مالی کوتاهمدت استفاده کنند.
بازدهی نسبتا باثبات: نوسان بسیاری از ابزارهای بازار پول در مقایسه با داراییهایی مانند سهام کمتر است؛ بنابراین این بازار بیشتر مورد توجه سرمایهگذارانی قرار میگیرد که اولویت آنها مدیریت نقدینگی و پذیرش ریسک کمتر است.
بیشتر بخوانید: ریسک نقدشوندگی چیست؟
محدودیتهای بازار پول
پتانسیل بازدهی محدودتر: ریسک پایینتر معمولا با بازده مورد انتظار پایینتر همراه است. بنابراین ابزارهای بازار پول در مقایسه با بعضی سرمایهگذاریهای پرریسکتر، ظرفیت کمتری برای کسب بازده بالا دارند.
تاثیرپذیری از نرخهای بهره: قیمت و بازده ابزارهای بازار پول تحت تاثیر تغییرات نرخ بهره قرار میگیرند. افزایش نرخهای بهره معمولا بازده ابزارهای جدید را افزایش میدهد و ممکن است ارزش بازار بعضی ابزارهای با نرخ ثابت موجود را کاهش دهد.
مناسب نبودن برای رشد بلندمدت سرمایه: کارکرد اصلی بازار پول، مدیریت نقدینگی و تامین مالی کوتاهمدت است. به همین دلیل این بازار معمولا جایگزین کاملی برای ابزارهای سرمایهگذاری بلندمدت محسوب نمیشود.
ریسک کاهش قدرت خرید: حتی اگر اصل سرمایه و بازده اسمی یک ابزار نسبتا باثبات باشد، در شرایط تورمی ممکن است بازده آن کمتر از نرخ تورم باشد و در نتیجه قدرت خرید سرمایه کاهش پیدا کند.
تفاوت بازار پول و بازار سرمایه
بازار پول و بازار سرمایه هر دو از اجزای بازار مالی هستند اما از نظر افق زمانی، نوع ابزارها و کارکرد اصلی با یکدیگر تفاوت دارند.
سررسید ابزارها: در بازار پول معمولا ابزارهایی با سررسید کوتاه، اغلب حداکثر یک سال، مورد استفاده قرار میگیرند. در مقابل، بازار سرمایه بیشتر بر تامین مالی میانمدت و بلندمدت تمرکز دارد. سهام، اوراق بدهی بلندمدت و انواع صندوقهای سرمایهگذاری از جمله ابزارهایی هستند که در بازار سرمایه مورد استفاده قرار میگیرند. البته سهام برخلاف اوراق بدهی، تاریخ سررسید مشخص ندارد.
ابزارهای مالی: از ابزارهای رایج بازار پول میتوان به گواهی سپرده، اسناد خزانه کوتاهمدت، اوراق تجاری، پذیرش بانکی و قراردادهای بازخرید اشاره کرد. در بازار سرمایه نیز ابزارهایی مانند سهام، اوراق بدهی میانمدت و بلندمدت، واحدهای صندوقهای سرمایهگذاری و برخی ابزارهای مالی دیگر معامله میشوند.
میزان ریسک: ابزارهای بازار پول به دلیل سررسید کوتاهتر و اعتبار نسبتا بالای بسیاری از ناشران، عموما ریسک کمتری دارند. در بازار سرمایه طیف بسیار گستردهتری از ریسک وجود دارد. برای مثال قیمت سهام ممکن است در مدت کوتاهی تحت تاثیر شرایط اقتصادی، عملکرد شرکت یا فضای بازار نوسان زیادی داشته باشد.
نقدشوندگی: بسیاری از ابزارهای بازار پول نقدشوندگی بالایی دارند زیرا برای مدیریت منابع کوتاهمدت طراحی شدهاند. با این حال نمیتوان گفت همه ابزارهای بازار سرمایه نقدشوندگی پایینتری دارند. برای مثال سهام بعضی شرکتهای بزرگ و پرمعامله ممکن است از نقدشوندگی بالایی برخوردار باشد. بنابراین میزان نقدشوندگی علاوه بر نوع بازار، به ویژگیهای هر ابزار و شرایط معاملات نیز بستگی دارد.
اهداف: هدف اصلی بازار پول، مدیریت نقدینگی و تامین مالی کوتاهمدت است. در مقابل، بازار سرمایه بیشتر امکان تامین مالی بلندمدت شرکتها و دولتها و همچنین سرمایهگذاری با افق زمانی طولانیتر را فراهم میکند.
بازده مورد انتظار: به طور کلی، ابزارهای بازار پول به دلیل ریسک و نوسان کمتر، بازده مورد انتظار محدودتری دارند. در بازار سرمایه امکان دستیابی به بازده بالاتر وجود دارد، اما این پتانسیل معمولا با پذیرش ریسک و نوسان بیشتر همراه است.
بازار پول چه ابزارهایی دارد؟
بازار پول مجموعهای از ابزارهای مالی را شامل میشود که عمدتا برای تامین مالی یا سرمایهگذاری کوتاهمدت طراحی شدهاند. مهمترین این ابزارها عبارتاند از:
گواهی سپرده
گواهی سپرده یکی از ابزارهای مورد استفاده در بازار پول است که معمولا توسط بانکها و موسسات اعتباری منتشر میشود. دارنده گواهی سپرده مبلغ مشخصی را برای مدت معینی در اختیار بانک یا موسسه اعتباری قرار میدهد و در مقابل، براساس شرایط تعیینشده بازده دریافت میکند.
نرخ و شرایط گواهیهای سپرده با توجه به مقررات، ناشر و نوع گواهی متفاوت است. همچنین در بعضی انواع گواهی سپرده، برداشت یا انتقال وجه پیش از سررسید میتواند مشمول شرایط یا نرخ متفاوتی باشد. گواهیهای سپرده معمولا در گروه ابزارهای کمریسک قرار میگیرند اما مانند هر ابزار مالی دیگری ممکن است تحت تاثیر عواملی مانند ریسک اعتباری، تغییر نرخهای بهره و تورم قرار داشته باشند. نکته مهم این است که همه گواهیهای سپرده الزاما ابزار بازار پول نیستند. گواهیهایی که سررسید بلندتر دارند ممکن است در تعریف دقیق بازار پول قرار نگیرند.
اسناد خزانه
در ادبیات مالی بینالمللی، اسناد خزانه کوتاهمدت از ابزارهای دولتها برای تامین مالی کوتاهمدت محسوب میشوند. این اوراق معمولا پرداخت سود دورهای ندارند و ممکن است با قیمتی کمتر از ارزش اسمی منتشر شوند. در سررسید، مبلغ مشخصشده به دارنده پرداخت میشود و تفاوت قیمت خرید با مبلغ دریافتی، بازده سرمایهگذار را تشکیل میدهد. به دلیل تعهد دولت به بازپرداخت، این ابزارها معمولا در مقایسه با بدهی بسیاری از شرکتها، ریسک اعتباری کمتری دارند. هرچند نمیتوان هیچ ابزار مالی را در همه شرایط کاملا بدون ریسک دانست.
در ایران نیز اسناد خزانه اسلامی وجود دارد که ساختار و مقررات آن متناسب با چارچوب مالی اسلامی و بازار سرمایه ایران تعریف شده است و که البته با Treasury Bills در بازارهای بینالمللی تفاوتهایی دارد.
اوراق تجاری
اوراق تجاری یا Commercial Paper یکی دیگر از ابزارهای تامین مالی کوتاهمدت است. این اوراق معمولا توسط شرکتهای دارای اعتبار مناسب برای تامین سرمایه در گردش و نیازهای مالی کوتاهمدت منتشر میشوند و سرمایهگذاران نهادی از بازیگران مهم بازار آنها به شمار میآیند.
اوراق تجاری اغلب کوپن دورهای ندارند و ممکن است با قیمتی کمتر از مبلغ قابل پرداخت در سررسید فروخته شوند. در این حالت، بازده سرمایهگذار از تفاوت قیمت خرید و مبلغ دریافتی در سررسید حاصل میشود. از آن جا که بازپرداخت این اوراق به وضعیت مالی و اعتبار شرکت منتشرکننده وابسته است، سرمایهگذاران هنگام ارزیابی آنها باید به ریسک اعتباری ناشر توجه کنند.
پذیرش بانکی
پذیرش بانکی یا Banker's Acceptance یکی از ابزارهای مالی مورد استفاده در بعضی معاملات تجاری، به ویژه تجارت بینالمللی است. در این سازوکار، بانک تعهد میکند مبلغ مشخصی را در تاریخ تعیینشده پرداخت کند. وجود تعهد بانک میتواند ریسک عدم پرداخت در معامله را برای طرف مقابل کاهش دهد.
پذیرشهای بانکی معمولا دارای سررسید کوتاه هستند و در بعضی بازارها قابلیت معامله در بازار ثانویه را نیز دارند. اعتبار بانک پذیرنده از عوامل مهم تعیینکننده ریسک این ابزار است.
قراردادهای بازخرید (Repo)
قرارداد بازخرید یا Repo نوعی معامله کوتاهمدت است که در آن یک طرف، اوراق بهادار را به طرف دیگر میفروشد و همزمان متعهد میشود آنها را در زمان مشخصی و با قیمت توافقشده بازخرید کند. از نظر اقتصادی، ریپو شباهت زیادی به یک تامین مالی وثیقهشده دارد زیرا اوراق بهادار نقش وثیقه را در معامله ایفا میکنند. تفاوت بین قیمت فروش اولیه و قیمت بازخرید، بازده طرف تامینکننده منابع را تشکیل میدهد.
قراردادهای بازخرید یکی از ابزارهای مهم مدیریت نقدینگی برای بانکها و موسسات مالی هستند و بانکهای مرکزی نیز در بسیاری از کشورها از عملیات ریپو و ریپوی معکوس برای اجرای سیاست پولی و مدیریت نقدینگی شبکه بانکی استفاده میکنند. وجود وثیقه معمولا ریسک اعتباری این معاملات را کاهش میدهد اما ریپو نیز کاملا بدون ریسک نیست و عواملی مانند تغییر ارزش وثیقه و ریسک طرف مقابل میتوانند بر آن اثر بگذارند.
سخن آخر
بازار پول یکی از بخشهای مهم بازار مالی است که امکان تامین مالی و مدیریت نقدینگی در دورههای کوتاهمدت را فراهم میکند. ابزارهای این بازار معمولا سررسید کوتاه، نقدشوندگی نسبتا بالا و ریسک محدودتری نسبت به بسیاری از ابزارهای پرنوسان بازار سرمایه دارند. گواهی سپرده، اسناد خزانه کوتاهمدت، اوراق تجاری، پذیرش بانکی و قراردادهای بازخرید از مهمترین ابزارهای شناختهشده در این بازار هستند.
با این حال، کمریسک بودن این ابزارها به معنای نبود ریسک یا تضمین بازده نیست. ریسک اعتباری، تغییر نرخ بهره، نقدشوندگی و تورم از عواملی هستند که میتوانند بر عملکرد ابزارهای بازار پول اثر بگذارند. در مجموع، بازار پول بیش از آنکه ابزاری برای رشد بلندمدت سرمایه باشد، نقش مهمی در مدیریت وجوه کوتاهمدت، تامین سرمایه در گردش و حفظ نقدشوندگی در نظام مالی ایفا میکند.