قدمهای کوچک، نتایج بزرگ؛ نقش عادتهای اتمی در آسایش مالی
وقتی درباره بهبود وضعیت مالی صحبت میکنیم، ذهنمان معمولا سراغ تصمیمهای بزرگ میرود. فکر میکنیم باید راهی برای افزایش درآمد پیدا کنیم، بخش قابل توجهی از هزینهها را کم کنیم یا یک سرمایهگذاری جدی را شروع کنیم. معمولا هم هیچکدام از این کارها را انجام نمیدهیم یا شروع میکنیم و پس از مدتی دلسرد میشویم.
واقعیت این است که بخش مهمی از وضعیت مالی ما نه نتیجه چند تصمیم بزرگ، بلکه حاصل رفتارهای کوچکی است که هر روز، هر هفته و هر ماه تکرار میکنیم. این همان ایدهای است که جیمز کلیر در کتاب عادتهای اتمی مطرح کرد: تغییرات کوچک اگر به صورت مداوم تکرار شوند، در بلندمدت میتوانند نتایج قابل توجهی ایجاد کنند.
در این مقاله قرار نیست خلاصه کتاب عادتهای اتمی را برایتان بنویسیم. قصد داریم بررسی کنیم که چگونه میتوان منطق رویکرد جیمز کلیر را برای افزایش سواد مالی، مدیریت بهتر پول، پسانداز، سرمایهگذاری و تصمیمهای مالی روزمره به کار گرفت. با ما همراه باشید.
چرا تغییرات کوچک میتوانند وضعیت مالی ما را تغییر دهند؟
فرض کنید تصمیم میگیرید از این ماه بخشی از درآمد خود را پسانداز کنید. اگر در ماه اول مبلغی که کنار میگذارید چندان زیاد نباشد، شاید احساس کنید این کار تاثیر قابل توجهی ندارد اما اگر همین رفتار به بخشی ثابت از برنامه مالی شما تبدیل شود، نتیجه در طول زمان متفاوت خواهد بود.
این موضوع درباره بسیاری از رفتارهای مالی دیگر نیز صدق میکند. ثبت منظم هزینهها، کاهش تدریجی خریدهای غیرضروری، سرمایهگذاری مستمر یا بررسی ماهانه وضعیت مالی، در کوتاهمدت ممکن است تغییر بزرگی ایجاد نکنند اما تکرار آنها میتواند مسیر مالی شما را تغییر دهد.
در نقطه مقابل هم همین اتفاق رخ میدهد. هزینههای کوچک و تکرارشوندهای که به آنها توجه نمیکنید، خریدهای هیجانی یا عقب انداختن مداوم پسانداز، ممکن است در یک روز چندان مهم به نظر نرسند اما در بلندمدت آثار بیشتری پیدا میکنند.
این همان نتیجه مثبت و منفی اثر مرکب است که قبلا با هم بررسی کردیم. حالا میدانیم که تغییرات بزرگ لزوما از یک تصمیم بزرگ شروع نمیشوند. گاهی بهتر است به این سوال پاسخ دهیم: کدام رفتار کوچک را میتوانم آنقدر ساده کنم که برای مدت طولانی قابل ادامه دادن باشد؟
عادتهای مالی چگونه شکل میگیرند؟
بسیاری از تصمیمهایی که درباره پول میگیریم، کاملا آگاهانه نیستند. بعضی از آنها به مرور به الگوهای تکراری تبدیل میشوند. برای مثال، ممکن است عادت داشته باشید هر بار که حقوق میگیرید ابتدا خریدهای خود را انجام دهید و در پایان ماه، اگر چیزی باقی مانده بود، آن را پسانداز کنید. پس از مدتی این رفتار میتواند به یک الگوی ثابت تبدیل شود.
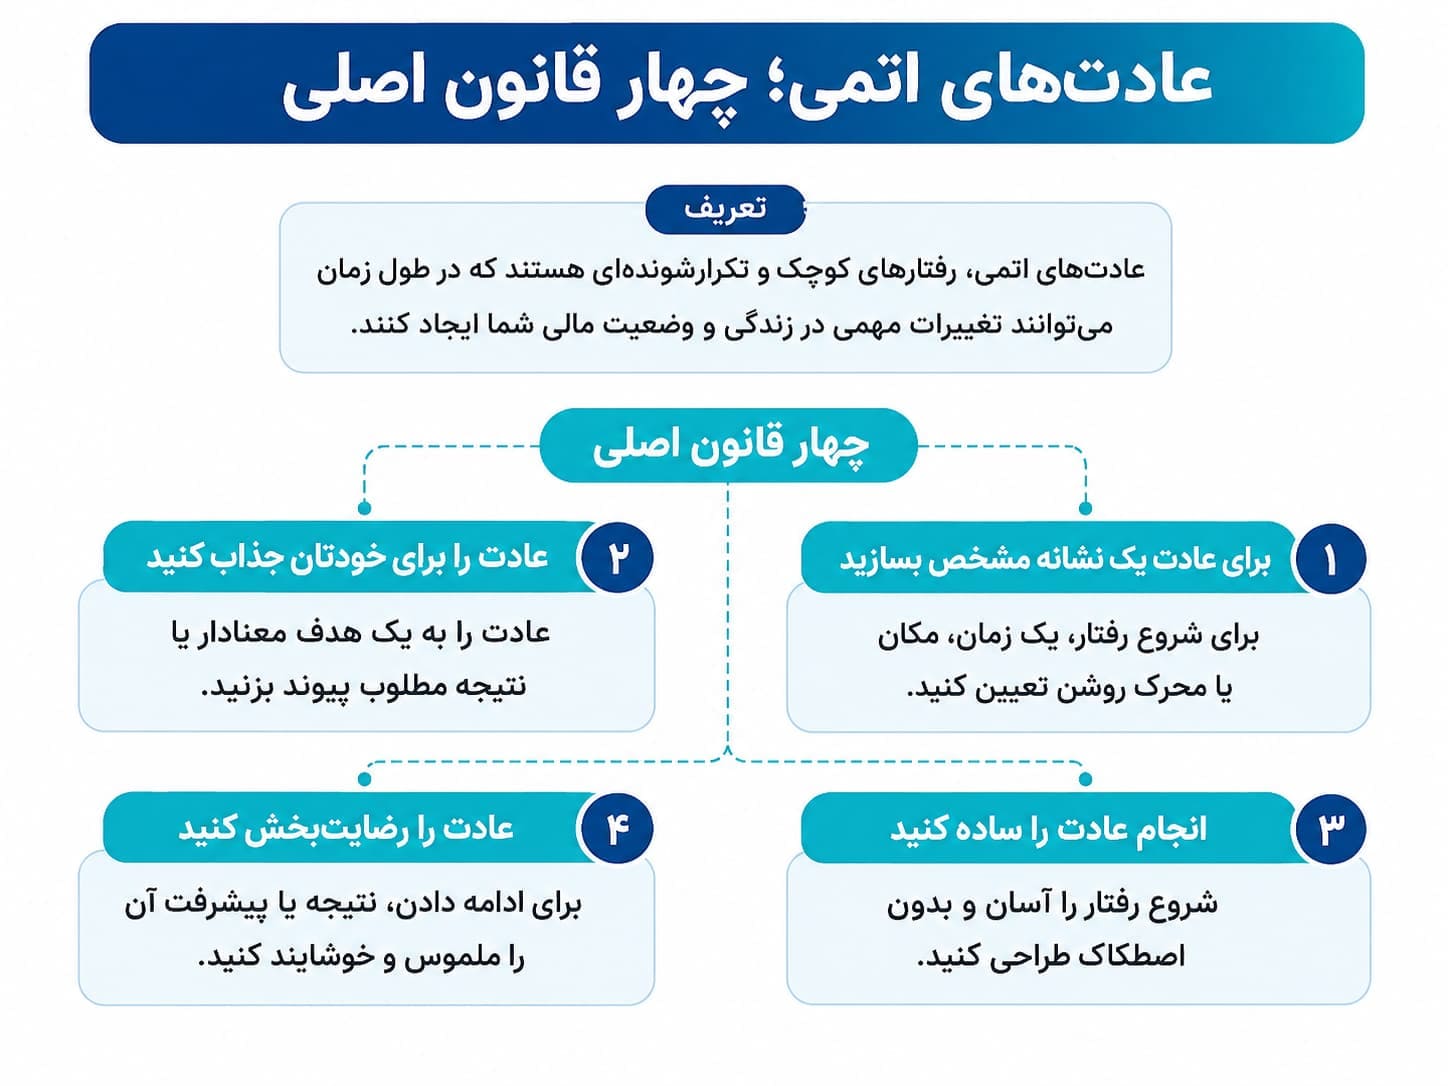
جیمز کلیر شکلگیری عادت را در قالب چرخهای شامل چهار مرحله توضیح میدهد: نشانه، میل، پاسخ و پاداش.
فرض کنید بعد از یک روز کاری خستهکننده به خانه میرسید و حوصله غذا پختن ندارید. خستگی و گرسنگی میتواند «نشانه» باشد. بعد «میل» به یک غذای آماده و خوشایند شکل میگیرد. اپلیکیشن را باز و سفارشتان را ثبت میکنید. این مرحله «پاسخ» است. در نهایت، رسیدن غذا و احساس راحتی و لذت بعد از خوردن آن، نقش «پاداش» را دارد.
اگر این چرخه بارها تکرار شود، ممکن است به تدریج و بدون فکر کردن، هر بار که خسته یا گرسنه هستید، به سراغ سفارش غذا بروید. در این حالت، مسئله فقط هزینه یک سفارش نیست بلکه یک الگوی رفتاری تکرارشونده شکل گرفته که میتواند روی هزینههای ماهانه و البته روی سلامت شما اثر بگذارد.
همین منطق را میتوان برای ساخت یک عادت مالی مطلوب هم استفاده کرد. برای مثال، میتوانید روز دریافت حقوق را به «نشانه» تبدیل کنید، انتقال خودکار بخشی از درآمد به حساب پسانداز را «پاسخ» قرار دهید و مشاهده رشد تدریجی پسانداز را به یک «پاداش» قابل مشاهده تبدیل کنید.
بیشتر بخوانید: دانش مالی رفتاری چیست؟
چهار قانون برای ساخت عادتهای مالی پایدار
یکی از چارچوبهای کاربردی در رویکرد جیمز کلیر، چهار قانون ساخت عادت است:
· برای عادت یک نشانه مشخص بسازید.
· عادت را برای خودتان جذاب کنید.
· انجام عادت را ساده کنید.
· عادت را رضایتبخش کنید.
حال ببینیم هر کدام از این قوانین در زندگی مالی چه معنایی دارند.
برای عادت یک نشانه مشخص بسازید
اگر میخواهید رفتاری را تکرار کنید، بهتر است محرک آن رفتار برای شما مشخص باشد. برای مثال، جمله «باید بیشتر پسانداز کنم» بسیار کلی است. مشخص نیست چه زمانی، چه مقدار و با چه روشی باید این کار را انجام دهید. در مقابل میتوانید تصمیم خود را اینطور مشخص کنید: «هر وقت حقوق گرفتم، ۱۰ درصدش را به حساب پساندازم منتقل میکنم.» در این حالت، هم زمان رفتار مشخص است و هم کاری که باید انجام دهید. برای آشکارتر کردن عادتهای مالی میتوانید در تقویم موبایلتان یادآور (Reminder) بگذارید یا از امکان ثبت هدف در اپلیکیشن بانکی استفاده کنید. به خاطر داشته باشید که:
هرچه تصمیمتان مبهمتر باشد، احتمال عقب انداختن آن بیشتر است.
عادت را برای خودتان جذاب کنید
بعضی از رفتارهای مالی نتیجه فوری و جذابی ندارند. برای مثال، خرج کردن پول معمولا لذت آنی ایجاد میکند اما سرمایهگذاری به معنی چشمپوشی کردن از لذت امروز برای منفعتی در آینده است. اگر میخواهید یک رفتار را پایدار کنید، بهتر است آن را به چیزی متصل کنید که برایتان لذتبخش است یا معنا دارد.
مثلا به جای این که اسم رفتارتان را سرمایهگذاری بگذارید، هدفی را که برایتان جذاب است انتخاب کنید. مثلا بگویید: برای خرید خانه دلخواهم سرمایهگذاری میکنم، برای تغییر مدل ماشینم سرمایهگذاری میکنم یا برای سفر به روسیه و تماشای شفق قطبی سرمایهگذاری میکنم!
یادتان باشد که:
هرچه ارتباط میان رفتار امروز و نتیجه آینده ملموستر باشد، ادامه دادن آن آسانتر خواهد بود.
انجام عادت را آسان کنید
یکی از رایجترین اشتباهات این است که برای ایجاد تغییر، برنامهای بسیار سخت طراحی کنیم. برای مثال، فردی که تا امروز سرمایهگذاری نکرده است ممکن است تصمیم بگیرد از ماه بعد بخش بسیار بزرگی از درآمد خود را برای سرمایهگذاری کنار بگذارد. چنین تصمیمی احتمالا در ماههای اول با فشار زیادی همراه است و ممکن است ادامه پیدا نکند.
اگر میخواهید سرمایهگذاری کنید، میتوانید ابتدا با درصد کوچکی از درآمد شروع کنید و اگر میخواهید هزینهها را ثبت کنید، لازم نیست از همان روز اول سیستم پیچیدهای برای بودجهبندی داشته باشید. ثبت ساده چند هزینه اصلی نیز میتواند نقطه شروع مناسبی باشد.
خودکارسازی رفتارها هم اهمیت زیادی دارد. روزبهروز تعداد پلتفرمهایی که امکان برداشت مستقیم و انتقال خودکار به حساب پسانداز یا سرمایهگذاری را فراهم میکنند، بیشتر میشود. با استفاده از این امکانات، نیاز به تصمیمگیری مکرر کمتر میشود و انرژي ذهنی کمتری مصرف میکنید. هر مرحله اضافهای که بین شما و رفتار مطلوب قرار دارد، احتمال انجام آن را کمتر میکند و به خاطر داشته باشید:
اصل مهم در ساخت عادت این است که شروع رفتار باید آسان باشد.
عادت را رضایتبخش کنید
مغز ما رفتارهایی را راحتتر تکرار میکند که پس از انجام آنها احساس مثبتی داشته باشیم. مشکل بسیاری از رفتارهای مالی این است که نتیجه آنها دیر ظاهر میشود. امروز مبلغی را سرمایهگذاری میکنید اما هدف مالی ممکن است چند سال بعد محقق شود. برای حل این مشکل میتوانید پیشرفت خود را قابل مشاهده کنید. برای مثال:
· مجموع پسانداز ماهانه خود را ثبت کنید.
· تعداد ماههایی را که طبق برنامه سرمایهگذاری کردهاید، مشخص کنید.
· روند کاهش یک هزینه غیرضروری را مشاهده کنید.
· میزان نزدیک شدن به هدف مالی را به درصد نمایش دهید.
در این شرایط، حتی اگر هدف نهایی هنوز دور باشد، نتیجه رفتار خود را مشاهده میکنید. یادتان نرود که:
عادتی که به یک پاداش منجر نشود، پایدار نخواهد بود.
بیشتر بخوانید: مالی رفتاری چیست؟
چطور عادتهای مالی نامطلوب را کنار بگذاریم؟
همان چهار قانون ساخت عادت را میتوان برای حذف یک عادت نامطلوب برعکس کرد. اگر برای ساخت یک عادت باید آن را آشکار، جذاب، آسان و رضایتبخش کنید، برای کاهش یک رفتار نامطلوب میتوانید آن را:
· نامرئی کنید.
· غیرجذاب کنید.
· دشوار کنید.
· پاداش را از بین ببرید.
فرض کنید خرید اینترنتی بدون برنامه یکی از رفتارهایی است که هزینههای شما را افزایش میدهد. میتوانید اعلان فروشگاهها را خاموش کنید تا محرک خرید کمتر در معرض دیدتان باشد. اطلاعات کارت بانکی را از سایتها حذف کنید تا خرید فوری کمی دشوارتر شود. برای خریدهای غیرضروری یک قانون ۲۴ ساعته در نظر بگیرید و محصول را انتخاب کنید اما خرید را به روز بعد موکول کنید.
هدف این نیست که خرید کردن را کاملا حذف کنیم، قرار است فاصلهای میان «میل به خرید» و «انجام خرید» ایجاد کنیم تا فرصت بیشتری برای تصمیمگیری آگاهانه داشته باشیم.
بیشتر بخوانید: تابآوری مالی چیست؟
تفاوت هدف مالی و سیستم مالی
اهداف مالی مهم هستند. داشتن هدف به شما نشان میدهد به کجا میخواهید برسید اما هدف به تنهایی تعیین نمیکند چگونه باید به آن نقطه برسید. برای مثال جمله «میخواهم تا پایان سال ۱۰۰ میلیون تومان پسانداز کنم.» یک هدف است اما این جمله یک سیستم را توصیف میکند: «در روز دریافت حقوق، ابتدا ۱۵ درصد از درآمدم را در صندوق طلا سرمایهگذاری میکنم.» هدف روی نتیجه تمرکز دارد و سیستم روی رفتار.
اگر فقط هدف داشته باشید، هر بار باید تصمیم بگیرید چه کاری انجام دهید اما وقتی سیستم مشخصی ایجاد میکنید، بخش زیادی از تصمیمگیری قبلا انجام شده است. برای تغییر پایدار مالی، معمولا سیستمها اهمیت بیشتری از تصمیمهای مقطعی دارند.
با چه عادتهای کوچکی شروع کنیم؟
برای شروع لازم نیست تمام رفتارهای مالی خود را همزمان تغییر دهید. حتی بهتر است فقط یک یا دو رفتار را انتخاب کنید و پس از تثبیت آنها سراغ تغییر بعدی بروید.
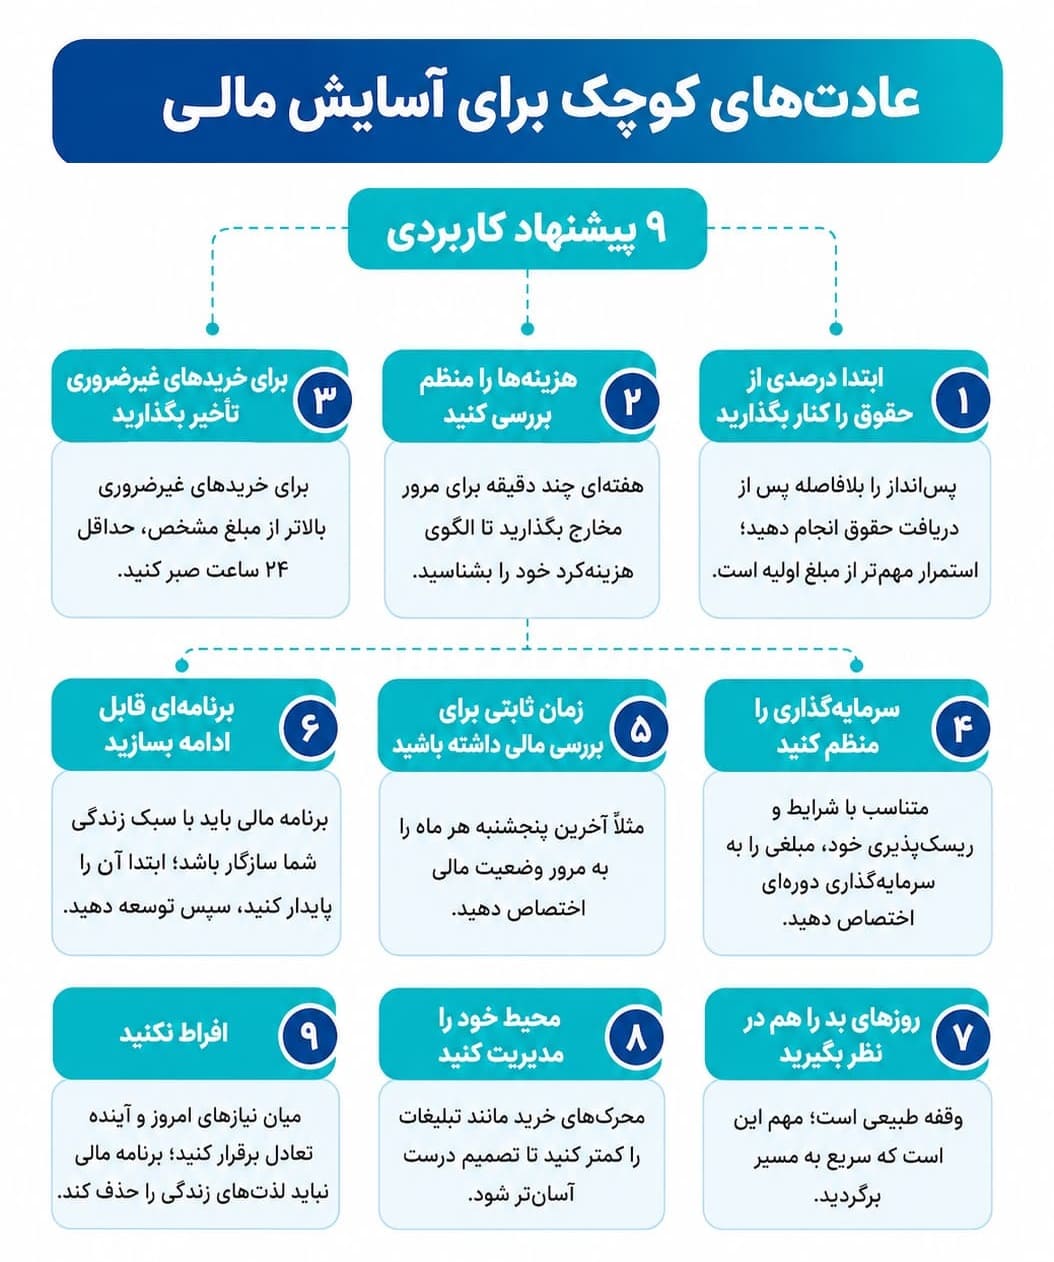
درصد مشخصی از حقوق را ابتدا کنار بگذارید: پسانداز را به یکی از اولین اقدامهای پس از دریافت حقوق تبدیل کنید. مقدار آن هم لازم نیست از ابتدا زیاد باشد. مهمتر از مبلغ اولیه، استمرار است.
هزینههای خود را به صورت منظم بررسی کنید: هفتهای یک بار چند دقیقه برای بررسی هزینهها اختصاص دهید. هدف این است که بدانید پول شما عمدتا صرف چه چیزهایی میشود. گاهی فقط آگاه شدن از الگوی هزینهها میتواند رفتار شما را تغییر دهد.
برای خریدهای غیرضروری قانون تاخیر ایجاد کنید: برای کاهش خریدهای هیجانی، فاصله زمانی ایجاد کنید. مثلا تصمیم بگیرید برای خریدهای غیرضروری بالاتر از یک مبلغ مشخص، حداقل ۲۴ ساعت صبر کنید. پس از این مدت ممکن است همچنان تصمیم به خرید داشته باشید اما احتمال بیشتری وجود دارد که تصمیمتان خودآگاه باشد.
سرمایهگذاری را منظم کنید: متناسب با شرایط و سطح ریسکپذیری خود، مبلغی را برای سرمایهگذاری دورهای در نظر بگیرید.
یک زمان ثابت برای بررسی وضعیت مالی داشته باشید: مثلا آخرین پنجشنبه هر ماه را به مرور وضعیت مالی اختصاص دهید.
برنامهای بسازید که قابل ادامه دادن باشد: برنامهریزی مالی اگر با سبک زندگی شما سازگار نباشد، پایدار نخواهد بود. پسانداز ۵ درصدی که سالها ادامه پیدا میکند ممکن است ارزشمندتر از تصمیمی برای پسانداز ۴۰ درصدی باشد که فقط دو ماه دوام میآورد. ابتدا رفتار را پایدار کنید، سپس آن را توسعه دهید.
روزهای بد را هم در برنامه خود در نظر بگیرید: هیچ عادت مالیای بدون وقفه ادامه پیدا نمیکند. مشکل اصلی یک بار خارج شدن از برنامه نیست. مشکل زمانی ایجاد میشود که یک وقفه کوچک به ترک کامل برنامه تبدیل شود. پایداری مالی بیش از این که به بینقص بودن وابسته باشد، به توانایی بازگشت به مسیر بستگی دارد.
محیط خود را مدیریت کنید: اگر هر روز در معرض تبلیغات خرید، تخفیفها و پیشنهادهای لحظهای باشید، کنترل هزینهها سختتر میشود. بهتر است به جای این که همیشه روی اراده حساب کنید، محیط را تغییر دهید. مثلا پیامکهای تبلیغاتی را غیرفعال کنید. هر چه محیط تصمیم درست را آسانتر کند، برای حفظ رفتار به تلاش ذهنی کمتری نیاز دارید.
افراط نکنید: هدف، پیدا کردن تعادلی است که هم نیازهای امروز شما را پوشش دهد و هم برای آینده فضای کافی ایجاد کند. اگر برای هر خرید کوچک احساس عذاب وجدان داشته باشید یا برنامه مالیتان جایی برای تفریح و خواستههای شخصی باقی نگذارد، احتمالا سیستم پایداری نساختهاید.
عادتهای کوچک چگونه به آسایش مالی کمک میکنند؟
آسایش مالی الزاما به معنی ثروت بسیار زیاد نیست. ممکن است درآمد فردی بالا باشد اما همیشه برای هزینههای ماه آینده نگران باشد. فرد دیگری با درآمد کمتر میتواند به دلیل مدیریت بهتر هزینهها، داشتن پسانداز و برنامه مشخص، احساس کنترل بیشتری بر شرایط مالی خود داشته باشد.
عادتهای مالی مناسب میتوانند به مرور چند تغییر ایجاد کنند:
· شناخت بیشتری از وضعیت مالی خود پیدا میکنید.
· تصمیمهای هیجانی کمتر میشوند.
· پسانداز به رفتاری طبیعیتر تبدیل میشود.
· آمادگی بیشتری برای هزینههای پیشبینینشده خواهید داشت.
· برای اهداف آینده برنامه روشنتری خواهید داشت.
· تصمیمگیری مالی انرژی ذهنی کمتری از شما میگیرد.
همین احساس کنترل و آمادگی، بخش مهمی از آسایش مالی است.
با هم مرور کنیم...
تغییر وضعیت مالی همیشه با یک تصمیم بزرگ آغاز نمیشود. بخش زیادی از آن چه در آینده مالی شما اتفاق میافتد، نتیجه رفتارهایی است که امروز بسیار کوچک به نظر میرسند. این که به محض دریافت حقوق مبلغی را کنار بگذارید، هفتهای چند دقیقه هزینههای خود را بررسی کنید، برای خریدهای هیجانی کمی تاخیر ایجاد کنید یا سرمایهگذاری را به رفتاری منظم تبدیل کنید، ممکن است در کوتاهمدت تحول چشمگیری ایجاد نکند اما قدرت این رفتارها در تکرار آنها است. از خودتان بپرسید امروز چه تغییر کوچکی میتوانم ایجاد کنم که بتوانم آن را ماهها و سالها ادامه دهم؟ پاسخ همین سوال میتواند نقطه شروع یک مسیر مالی متفاوت باشد.