سهام دسبحان؛ داستان یک شرکت دارویی باسابقه در بورس
خرید خیلی از کالاها را میتوان برای مدتی عقب انداخت اما نیاز به دارو منتظر بهترشدن شرایط اقتصادی نمیماند. همین ویژگی باعث شده صنعت دارو، به عنوان یکی از صنایع مرتبط با نیازهای ضروری جامعه، همیشه مورد توجه بخشی از سرمایهگذاران باشد. البته قرارگرفتن یک شرکت در صنعت دارو به تنهایی برای جذاب بودن سهام آن کافی نیست و هر شرکت دارویی داستان متفاوتی از تولید، فروش، هزینهها و سودآوری دارد. در این مقاله قصد داریم سهام دسبحان را به شما معرفی کنیم. دسبحان، نماد شرکت سبحان دارو و یکی از نامهای باسابقه صنعت داروی ایران است و در حوزه تولید و فروش محصولات دارویی فعالیت میکند.
نکته: آمار و ارقام این مقاله، مربوط به تاریخ 22 شهریور 1405 است.
نکته: این مقاله جنبه آموزشی و معرفی دارد و توصیه به خرید یا فروش سهام دسبحان نیست.
نکات کلیدی
- دسبحان نماد شرکت سبحان دارو و یکی از شرکتهای باسابقه تولیدکننده دارو در ایران است.
- سبد محصولات سبحان دارو بیش از ۲۰۰ محصول را در گروههای مختلف دارویی پوشش میدهد.
- دسبحان از نظر ارزش بازار، سهمی متوسط رو به بزرگ در صنعت دارو محسوب میشود اما جزو بزرگترین نمادهای گروه نیست.
- صورتهای مالی ششماهه منتهی به ۳۱ خرداد ۱۴۰۵ از بهبود سودآوری شرکت حکایت دارند.
- افزایش نرخ محصولات و کاهش تخفیفات از عوامل مهم بهبود حاشیه سود دسبحان بودهاند و رشد درآمد الزاما به معنای رشد مقداری فروش نیست.
- نرخ فروش محصولات، هزینه مواد اولیه، نرخ ارز، وصول مطالبات و نقدینگی از مهمترین عوامل موثر بر آینده سودآوری شرکت هستند.
- برنامههای صادراتی و توسعه محصولات میتوانند فرصت رشد ایجاد کنند، اما تا پیش از تحقق فروش نباید آنها را درآمد قطعی در نظر گرفت.
- دسبحان بیشتر برای سرمایهگذارانی قابلبررسی است که رویکرد بنیادی و افق سرمایهگذاری میانمدت یا بلندمدت دارند.
دسبحان چیست؟
دسبحان نماد معاملاتی شرکت سبحان دارو، یکی از شرکتهای فعال در زمینه تولید محصولات دارویی است. برای شناخت بهتر این شرکت، بد نیست کمی به عقب برگردیم. پیشینه کارخانه این مجموعه به سال ۱۳۵۵ میرسد. در آن زمان، کارخانه با نام سویران و با مشارکت و دانش فنی شرکت سیبا گایگی طراحی و ساخته شد و فعالیت خود را از سال ۱۳۶۰ آغاز کرد. چند سال بعد، در سال ۱۳۶۴، نام مجموعه به داروسازی سبحان تغییر یافت.
البته سابقه کارخانه را نباید با شکلگیری ساختار امروزی شرکت یکی دانست. در سال ۱۳۸۳ و پس از تشکیل هلدینگ گروه دارویی سبحان، کارخانه، خطوط تولید، پروانهها و فعالیتهای تولیدی به شرکت سبحان دارو منتقل شد. یک سال بعد هم نوع شرکت از سهامی خاص به سهامی عام تغییر کرد و در نهایت، در سال ۱۳۸۹، نماد دسبحان در فهرست شرکتهای ثبتشده نزد سازمان بورس و اوراق بهادار قرار گرفت.
کارخانه سبحان دارو در شهر صنعتی رشت قرار دارد و دفتر مرکزی شرکت در تهران است. این شرکت در ساختار گروه دارویی سبحان فعالیت میکند و در زنجیره شرکتهای گروه سلامت و دارویی برکت قرار میگیرد.
اینجا یک تفکیک مهم وجود دارد: سبحان دارو با هلدینگ گروه دارویی سبحان یکسان نیست. وقتی درباره سهام دسبحان صحبت میکنیم، موضوع اصلی فعالیت تولید و فروش دارو است و نه سرمایهگذاری در سهام شرکتهای دیگر.
سبد محصولات شرکت هم نسبتا متنوع است و حوزههایی مانند اعصاب و روان، مغز و اعصاب، قلب و عروق، گوارش، ضد درد، آنتیبیوتیک، دیابت و مکملها را پوشش میدهد. سبحان دارو در معرفی رسمی خود از بیش از ۲۰۰ محصول نام میبرد.
این تنوع یک نکته مهم برای تحلیل سهم است زیرا وضعیت دسبحان را نمیتوان فقط بر اساس فروش یک داروی خاص بررسی کرد. ترکیب محصولات، سهم هر گروه از فروش و حاشیه سود آنها هم در ارزیابی عملکرد شرکت اهمیت دارد.
بیشتر بخوانید: تحلیل صنعت داروسازی در بورس
جایگاه دسبحان در صنعت دارویی
برای این که تصویر دقیقتری از دسبحان داشته باشیم، باید ببینیم این شرکت در مقایسه با سایر نمادهای دارویی چه اندازهای دارد. دسبحان از نظر ارزش بازار در میان شرکتهای دارای اندازه قابل توجه صنعت دارو قرار میگیرد اما جزو چند شرکت بزرگ این گروه نیست. در مقابل، بررسی معاملات دوره اخیر نشان میدهد گردش معاملات این سهم در بعضی مقاطع، با شرکتهای بزرگتر گروه قابل مقایسه بوده است. در مجموع، میتوان دسبحان را سهمی با اندازه متوسط رو به بزرگ در صنعت دارو دانست که گردش معاملات قابل توجهی هم دارد.
بر اساس دادههای امروز، دعبید، نماد شرکت لابراتوار داروسازی دکتر عبیدی، با ارزش بازار حدود ۱۴۰٫۱ هزار میلیارد تومان بزرگترین نماد گروه مواد و محصولات دارویی است. ارزش بازار دعبید تقریبا ۸ برابر دسبحان است. این مقایسه به خوبی نشان میدهد که دسبحان اگر چه شرکت کوچکی در گروه دارویی محسوب نمیشود، از نظر اندازه فاصله قابل توجهی با بزرگترین نماد این صنعت دارد.
بازده سهام دسبحان چقدر است؟
یکی از اولین سوالهایی که درباره هر سهم مطرح میشود، بازدهی آن است. برای داشتن یک تصویر دقیقتر، عملکرد دسبحان را میتوان با صنعت دارویی، شاخصهای بورس و گزینهای مانند سکه مقایسه کرد. همان طور که در تصویر زیر مشاهده میکنید، در بازه ششماهه، بازده دسبحان بیشتر از بازده صنعت دارویی، شاخصهای بورس و حتی سکه بوده است. در بازه یکساله هم همین ترتیب مشاهده میشود اما اگر بازه زمانی را وسیعتر کنیم، ترتیبها کمی تغییر میکند. در دوره سهساله، بازده دسبحان حدود ۳۷۱ درصد بوده است. این رقم همچنان از بازده صنعت دارویی، شاخص کل و شاخص هموزن بیشتر است اما به بازده حدود ۸۳۰ درصدی سکه نمیرسد.
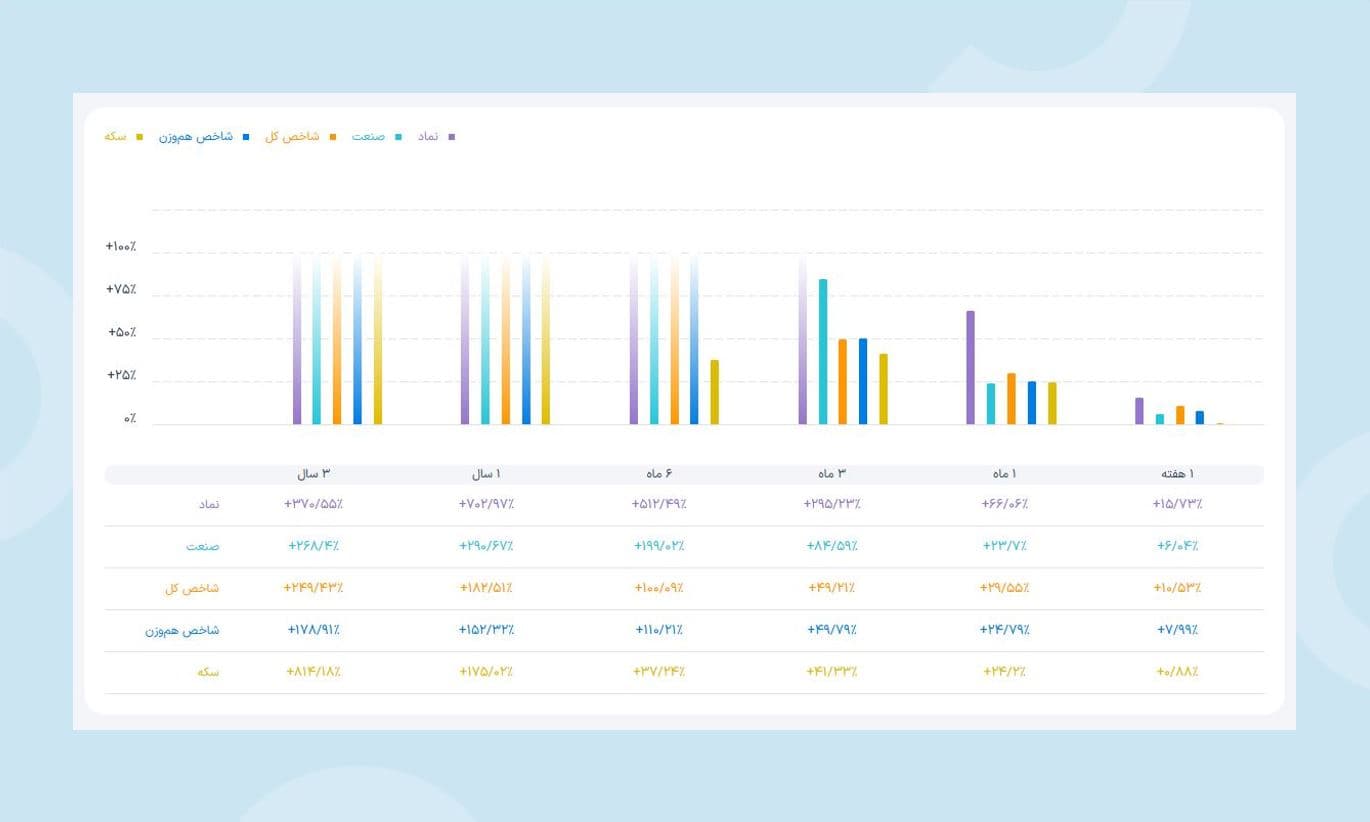
برای مشاهده تمامی جزئیات دسبحان، به آگاه ریسرچ مراجعه کنید و در بخش دیدهبان سهام، نام نماد را جستوجو کنید.
این مقایسه یک نکته مهم را نشان میدهد: عملکرد بهتر دسبحان در بازههای اخیر را نمیتوان به همه دورههای زمانی تعمیم داد. نقطه شروع و پایان سرمایهگذاری میتواند نتیجه مقایسه را به طور جدی تغییر دهد. به بیان ساده، دیدن یک بازده بالا در شش ماه یا یک سال گذشته به این معنا نیست که سهم در همه دورهها بهترین گزینه بوده یا در آینده هم همین مسیر را تکرار خواهد کرد.
نسبتهای مالی دسبحان چه تصویری از وضعیت شرکت ارائه میدهند؟
نمودار بازده به ما میگوید سرمایهگذاری در دسبحان طی یک دوره مشخص چه نتیجهای داشته است اما برای این که بفهمیم پشت این عملکرد چه اتفاقی در کسبوکار افتاده، باید سراغ صورتهای مالی و نسبتهای سودآوری برویم. این اطلاعات کمک میکنند بفهمیم شرکت چه مقدار فروش داشته، چه سهمی از این فروش به سود تبدیل شده، منابع خود را با چه میزان کارایی به کار گرفته و قیمت سهم چه نسبتی با عملکرد مالی شرکت دارد.
بر اساس صورتهای مالی ششماهه دسبحان منتهی به ۳۱ خرداد ۱۴۰۵، وضعیت سودآوری شرکت نسبت به دوره مشابه سال قبل بهتر شده است. در این دوره، درآمد شرکت با سرعت بیشتری نسبت به هزینه تولید رشد کرده و در نتیجه، سهم بیشتری از فروش به سود تبدیل شده است. نکته مهمتر این است که بخش اصلی این بهبود از فعالیت عملیاتی شرکت آمده، نه از رشد درآمدهای غیرعملیاتی.
هزینههای تامین مالی همچنان رقم قابل توجهی هستند اما فشار آنها در مقایسه با سود عملیاتی کمتر شده است. در مجموع، این صورتهای مالی از بهبود عملکرد دسبحان در دوره مورد بررسی حکایت دارند. با این حال، برای قضاوت درباره ادامه این روند، باید ببینیم رشد سود از کجا آمده است.
یکی از نکات مهم در تحلیل دسبحان این است که رشد درآمد شرکت الزاما به معنای فروش تعداد بیشتری دارو نیست. گزارش مدیریت از کاهش مقداری تولید و فروش حکایت دارد و شرکت، افزایش نرخ محصولات و کاهش تخفیفات را از عوامل اصلی بهبود حاشیه سود معرفی کرده است. در نتیجه، جهش سود را نباید به تنهایی نشانه بزرگترشدن بازار شرکت یا افزایش مقدار فروش دانست.
برای بررسی پایداری این روند، بهتر است در گزارشهای بعدی دو سوال را دنبال کنیم: آیا مقدار فروش شرکت دوباره رشد میکند؟ و آیا افزایش نرخ محصولات همچنان میتواند رشد هزینههای تولید را پوشش دهد؟ همچنین درآمد ناشی از مابهالتفاوت افزایش نرخ موجودی دارو نزد شرکتهای پخش، درآمدی نیست که بتوان انتظار تکرار آن را در آینده داشت.
بیشتر بخوانید: از خاک تا شمش طلا؛ سهام فزر را بیشتر بشناسید
قیمت سهام دسبحان تحت تاثیر چه عواملی تغییر میکند؟
قیمت دسبحان فقط با سود و زیان شرکت بالا و پایین نمیشود. بخشی از حرکت قیمت به عملکرد واقعی سبحان دارو مربوط است و بخش دیگری به شرایط کلی بازار، انتظارات سرمایهگذاران و فضای اقتصادی و سیاسی برمیگردد. برای تحلیل این سهم، چند عامل اهمیت بیشتری دارند.
نرخ فروش دارو و سیاستهای قیمتگذاری
یکی از اصلیترین موضوعات در تحلیل شرکتهای دارویی، رابطه میان هزینه تولید و امکان افزایش نرخ فروش محصولات است. مدیرعامل سبحان دارو نیز در نشست خرداد ۱۴۰۵، قیمتگذاری دستوری و مشکلات نقدینگی را از چالشهای صنعت دارو معرفی کرده است. در نگاه اول، دریافت مجوز افزایش قیمت محصولات خبر مثبتی به نظر میرسد، اما اثر آن بر سودآوری به رفتار هزینهها بستگی دارد. اگر قیمت فروش یک دارو افزایش پیدا کند اما بهای مواد اولیه با سرعت بیشتری رشد کند، ممکن است حاشیه سود شرکت نهتنها بهتر نشود، بلکه تحت فشار قرار بگیرد. به همین دلیل، خبر افزایش نرخ محصولات دسبحان را نباید به تنهایی بررسی کرد. همیشه باید همزمان ببینیم بهای تمامشده و هزینههای تولید چه تغییری کردهاند.
مقدار تولید، فروش و ترکیب محصولات
افزایش مبلغ فروش یک شرکت دارویی میتواند دلایل متفاوتی داشته باشد. ممکن است تعداد بیشتری محصول فروخته شده باشد، نرخ فروش افزایش یافته باشد یا ترکیب محصولات به سمت کالاهایی با قیمت یا حاشیه سود بالاتر تغییر کرده باشد. این تفاوت برای تحلیل آینده دسبحان مهم است چون رشد حاصل از افزایش ظرفیت و سهم بازار با رشدی که فقط از افزایش قیمت ناشی شده، ماهیت یکسانی ندارد. سبحان دارو در ۱۳ شهریور ۱۴۰۵ از ثبت رکورد تولید ۴۵۶ میلیون عدد محصول خبر داده است. این آمار میتواند نشانهای از ظرفیت عملیاتی شرکت باشد اما به تنهایی برای نتیجهگیری درباره سود کافی نیست. برای ارزیابی اثر آن باید ببینیم چه مقدار از این تولید به فروش رسیده، موجودی کالا چه تغییری کرده و محصولات فروختهشده چه حاشیه سودی داشتهاند. در گزارشهای ماهانه، سوال اصلی این است که آیا افزایش تولید به رشد واقعی فروش تبدیل شده و آیا این فروش از کیفیت سودآوری مناسبی برخوردار بوده است یا خیر.
نرخ ارز و هزینه تامین مواد اولیه
بخشی از مواد اولیه و تجهیزات مورد نیاز دسبحان به واردات وابسته است و همین موضوع، شرکت را در معرض تغییرات نرخ ارز قرار میدهد. سبحان دارو در گزارش مجمع سال مالی منتهی به آذر ۱۴۰۳ هم به پرداخت مابهالتفاوت ارزی مواد اولیه وارداتی برای تامین نیاز تولید اشاره کرده است. به همین دلیل، نمیتوان افزایش نرخ ارز را خودکار به نفع سهم دانست. اثر واقعی ارز به عواملی مانند سهم مواد اولیه وارداتی در هزینهها، مقدار موجودی مواد اولیه، زمان خرید و امکان انتقال افزایش هزینهها به قیمت محصولات بستگی دارد. ممکن است شرکتی برای مدتی از موجودیهایی استفاده کند که با نرخ ارز پایینتری خریداری شدهاند و فشار هزینه را دیرتر احساس کند اما خریدهای بعدی ممکن است با شرایط متفاوتی انجام شوند.
توسعه محصولات و بازارهای فروش
محصولات جدید و صادرات میتوانند به رشد آینده شرکت کمک کنند اما میان برنامه و درآمد محققشده فاصله وجود دارد. برای نمونه، سبحان دارو در اطلاعیه ۲۶ مرداد ۱۴۰۵ از نهایی شدن سبد صادراتی حدود ۱۵ محصول برای بازار افغانستان خبر داده است. این موضوع میتواند برای مسیر توسعه شرکت مهم باشد، اما ارزش اقتصادی آن زمانی روشنتر میشود که فروش واقعی اتفاق بیفتد و اطلاعاتی درباره حاشیه سود، هزینههای توزیع و نحوه دریافت وجوه منتشر شود. بنابراین، چنین اخبار و برنامههایی را بهتر است به عنوان ظرفیت رشد در نظر گرفت، نه درآمد قطعی آینده.
شرایط بازار و رفتار معاملهگران
اخبار سیاسی و اقتصادی، خوشبینی یا نگرانی سرمایهگذاران و جابهجایی نقدینگی میان صنایع میتوانند تعادل عرضه و تقاضا را تغییر دهند. در فضای مثبت بازار، افزایش تمایل به خرید ممکن است به رشد قیمتها کمک کند و در مقابل، نگرانی درباره آینده میتواند فشار فروش را بیشتر کند، حتی زمانی که تغییر محسوسی در تولید، فروش یا سودآوری شرکت رخ نداده باشد. بنابراین، بخشی از نوسانات قیمت سهم، بازتاب تغییر نگاه معاملهگران به آینده شرکت و بازار است نه لزوما تغییر در وضعیت فعلی کسبوکار.
ریسکهای سرمایهگذاری در سهام دسبحان چیست؟
دارو کالایی ضروری است اما ضروریبودن مصرف دارو به این معنا نیست که سرمایهگذاری در سهام شرکتهای دارویی ریسکی ندارد. در مورد دسبحان هم باید هم ریسکهای عملیاتی شرکت را در نظر گرفت و هم ریسکهایی که از خرید و فروش سهام در بازار ایجاد میشوند.
ریسک کاهش حاشیه سود
یکی از مهمترین ریسکهای دسبحان به فاصله میان افزایش هزینهها و امکان اصلاح قیمت محصولات مربوط میشود. اگر هزینه مواد اولیه، دستمزد و سایر مخارج تولید افزایش یابد اما نرخ فروش با تاخیر یا به میزان کافی اصلاح نشود، حاشیه سود شرکت تحت فشار قرار میگیرد. در چنین شرایطی حتی ممکن است مبلغ فروش شرکت رشد کند اما سود آن به همان نسبت افزایش پیدا نکند. چالش قیمتگذاری و اثر آن بر توان توسعه شرکتهای دارویی نیز در اظهارات رسمی مدیر عامل سبحان دارو مطرح شده است.
بیشتر بخوانید: سود ناخالص چیست؟
ریسک وصول مطالبات و کمبود نقدینگی
یک شرکت ممکن است در صورت سود و زیان، فروش و سود بالایی ثبت کند اما هنوز پول آن را دریافت نکرده باشد. این موضوع در صنعت دارو اهمیت زیادی دارد زیرا شرکت باید همزمان هزینه خرید مواد اولیه، تولید، دستمزد و سایر مخارج جاری خود را پرداخت کند. به همین دلیل، برای تحلیل دسبحان فقط دیدن سود خالص کافی نیست و باید جریان نقد عملیاتی را نیز بررسی کرد.
به گزارش آوای آگاه از بازدید اخیر فعالان بازار سرمایه، مدیران سبحان دارو اعلام کردهاند دوره وصول مطالبات شرکت از حدود ۳۳۳ روز به ۱۸۵ روز کاهش یافته است. این تغییر از بهبود وضعیت وصول مطالبات حکایت دارد اما همچنان فاصله میان فروش و دریافت وجه متغیر مهمی است. اگر این دوره دوباره طولانی شود، شرکت ممکن است برای تامین سرمایه در گردش بیشتر به منابع مالی نیاز پیدا کند. از طرف دیگر، جریان نقد عملیاتی شرکت بهتر شده است، اما همچنان با سود خالص فاصله دارد. افزایش مطالبات، موجودی مواد و کالا و پیشپرداختها بخشی از منابع نقدی شرکت را درگیر کردهاند. بنابراین، افزایش سودآوری را نباید معادل برطرفشدن کامل دغدغه نقدینگی دانست.
ریسک اختلال در زنجیره تامین
تولید دارو بدون دسترسی منظم به مواد اولیه امکانپذیر نیست. هر اختلالی در خرید، حمل، پرداخت یا تامین مواد میتواند برنامه تولید را تحت تاثیر قرار دهد. سبحان دارو در اطلاعیههای خود درباره مذاکرات تامین مواد اولیه نیز بر موضوع تامین پایدار و برنامهریزی برای استمرار تولید تاکید کرده است. در تحلیل این ریسک، فقط مناسب بودن موجودی انبار در یک مقطع کافی نیست. ترکیب موجودی، مدت زمانی که میتواند نیاز تولید را پوشش دهد و امکان جایگزینکردن تامینکنندگان نیز اهمیت دارد.
ریسک محققنشدن برنامههای توسعه
هر برنامه توسعهای تا زمانی که به فروش واقعی و دریافت وجه منجر نشده، نتیجه قطعی محسوب نمیشود. برای مثال، برنامه صادرات محصولات سبحان دارو به افغانستان را میتوان یک فرصت بالقوه دانست اما هنوز باید دید این برنامه تا چه اندازه به فروش واقعی تبدیل میشود. تاخیر در اجرا، فروش کمتر از انتظار یا افزایش هزینههای توسعه همگی میتوانند نتیجه نهایی را تغییر دهند.
ریسک خرید سهم با انتظارات بیشازحد خوشبینانه
یک شرکت میتواند وضعیت عملیاتی خوبی داشته باشد اما سهام آن در قیمتی معامله شود که بخش زیادی از این خوشبینی را از قبل در خود منعکس کرده باشد. این موضوع مخصوصا بعد از دورههایی که سهم بازدهی زیادی ثبت کرده، اهمیت بیشتری پیدا میکند. رشد گذشته دسبحان تضمینی برای تکرار همان بازده در آینده نیست. همچنین اگر فقط دورههای پربازده سهم را انتخاب کنیم، ممکن است تصویر ناقصی از ریسک آن داشته باشیم. بعد از مشاهده بازدههای قابلتوجه دسبحان، سوال مهم این است که چه میزان از انتظار رشد آینده شرکت در قیمت فعلی سهم منعکس شده است. در کنار آن، باید نقدشوندگی سهم و امکان فروش آن با قیمت مطلوب در شرایط متفاوت بازار نیز در نظر گرفته شود.
در مجموع، دسبحان شرکتی با سودآوری بهبودیافته است اما تداوم این وضعیت به حفظ حاشیه سود، وضعیت فروش مقداری و مدیریت نقدینگی بستگی دارد. بهبود عملکرد شرکت هم به تنهایی نشان نمیدهد که قیمت سهام در هر سطحی برای خرید مناسب است. صورتهای مالی باید همیشه در کنار قیمت سهم و سودآوری قابلانتظار آینده بررسی شوند.
سرمایهگذاری در نماد دسبحان برای چه کسانی مناسب است؟
با توجه به ویژگیهای شرکت، دسبحان بیشتر با رویکرد سرمایهگذاران بنیادی و دارای افق میانمدت و بلندمدت هماهنگ است؛ یعنی افرادی که ترجیح میدهند به جای تمرکز صرف بر نوسان روزانه قیمت، عملکرد واقعی کسبوکار را دنبال کنند.
فعالیت اصلی سبحان دارو، تولید و فروش دارو است و بخش عمده درآمد آن از بازار داخل تامین میشود. بنابراین، سرمایهگذاری که صنعت دارو را میشناسد و گزارشهای فروش، هزینه تولید و سودآوری شرکت را در چند دوره متوالی بررسی میکند، میتواند دسبحان را به عنوان یکی از گزینههای قابلبررسی این صنعت در نظر بگیرد.
این سهم برای افرادی که به دنبال شرکتهایی با روند بهبود سودآوری هستند هم جذابیت تحلیلی دارد. صورتهای مالی نشان میدهند دسبحان توانسته سهم بیشتری از درآمد خود را به سود تبدیل کند و بخش اصلی رشد سود نیز از فعالیت اصلی شرکت آمده است. افزایش نرخ محصولات و کاهش تخفیفات نیز در این روند موثر بودهاند. برای چنین سرمایهگذاری، سوال اصلی این نیست که قیمت سهم در چند هفته آینده چه مسیری خواهد داشت بلکه مهمتر این است که شرکت تا چه اندازه میتواند حاشیه سود بهتر خود را حفظ کند و در دورههای بعد نیز سودآوری را ادامه دهد.
از آن جا که بخش عمده درآمد شرکت از بازار داخل تامین میشود، عوامل اثرگذار بر آن با بسیاری از شرکتهای صادراتمحور متفاوت است. در تحلیل دسبحان، شرایط بازار داخلی دارو، قیمت محصولات، ترکیب فروش و هزینه تامین مواد اولیه نقش پررنگتری دارند. بنابراین، این سهم با رویکرد افرادی سازگارتر است که میخواهند بخشی از سرمایه خود را به یک کسبوکار تولیدی در حوزه سلامت اختصاص دهند و در عین حال، توان و زمان لازم برای پیگیری گزارشهای شرکت را دارند.
نکته مهم: دسبحان در 6 ماه گذشته، پربازدهترین سهم بازار بوده است. وقتی سهمی در یک دوره بازدهی چشمگیری ثبت میکند، احتمال تصمیمگیری هیجانی نیز بیشتر میشود. سرمایهگذاری مستقیم در یک سهم یا صنعت خاص نیازمند بررسی صورتهای مالی، اخبار شرکت، شرایط صنعت و عوامل اقتصادی اثرگذار است. اگر زمان یا تخصص کافی برای این نوع تحلیل ندارید، استفاده از صندوقهای سهامی میتواند گزینه بهتری برایتان باشد. در این روش، انتخاب و پایش سهام توسط تیم مدیریت صندوق انجام میشود. برای نمونه، صندوق ETF سهامی آگاس را میتوانید به عنوان جایگزین خرید مستقیم سهام استفاده کنید. برای شروع سرمایهگذاری در آگاس، روی دکمه زیر بزنید.
با هم مرور کنیم...
دسبحان نماد شرکت سبحان دارو، یکی از شرکتهای باسابقه صنعت داروی ایران است که بیش از ۲۰۰ محصول در گروههای مختلف دارویی تولید میکند. این شرکت از نظر ارزش بازار در میان نمادهای متوسط رو به بزرگ گروه دارویی قرار میگیرد و در عین حال، گردش معاملات قابلتوجهی دارد.
عملکرد سهام دسبحان در بازههای ششماهه و یکساله مورد بررسی، بهتر از صنعت دارویی، شاخصهای بورس و سکه بوده است. در بازه سهساله نیز بازده سهم از صنعت و شاخصهای بورسی بیشتر بوده، اما از سکه عقب مانده است. همین تفاوت نشان میدهد برای ارزیابی بازده یک سهم، انتخاب دوره زمانی اهمیت زیادی دارد. صورتهای مالی ششماهه منتهی به ۳۱ خرداد ۱۴۰۵ هم از بهبود سودآوری شرکت حکایت دارند. با این حال، بخش مهمی از این بهبود از افزایش نرخ محصولات و کاهش تخفیفات حاصل شده و رشد مبلغ فروش را نباید صرفا به معنای افزایش مقدار فروش دانست.
برای دنبالکردن وضعیت دسبحان در دورههای آینده، متغیرهایی مانند نرخ فروش محصولات، بهای مواد اولیه، مقدار تولید و فروش، حاشیه سود، وصول مطالبات، جریان نقد عملیاتی و تحقق برنامههای صادراتی اهمیت زیادی دارند. در نهایت، دسبحان میتواند بیشتر برای سرمایهگذارانی قابلبررسی باشد که رویکرد بنیادی دارند، صنعت دارو را دنبال میکنند و افق سرمایهگذاری آنها میانمدت یا بلندمدت است. عملکرد مثبت گذشته شرکت هم جای تحلیل قیمت سهم و بررسی پایداری سودآوری آینده را نمیگیرد.
منابع:
https://ava.agah.com/news/companies/desubhan-desanco-production-sales-outlook