پربازدهترین سهام بازار در نیمه اول ۱۴۰۵
نیمه اول ۱۴۰۵ برای بورس تهران با یک دوره معاملاتی معمولی فاصله زیادی داشت. جنگ، افزایش بیثباتیهای سیاسی و اقتصادی و توقف موقت معاملات، فضای بازار سرمایه را به شدت تحت تاثیر قرار داد. با بازگشایی بازار هم سرمایهگذاران با سطح بالاتری از ریسک و نوسان مواجه بودند. در چنین شرایطی، انتظار میرفت بخش بزرگی از بازار عملکردی محتاطانه داشته باشد اما بعضی گروهها مسیر متفاوتی را طی کردند.
صنعت دارو یکی از مهمترین نمونهها بود. رشد فروش ریالی شرکتها، افزایش نرخ محصولات و تغییرات مربوط به هزینه و تامین ارز مواد اولیه باعث شد توجه سرمایهگذاران به این گروه افزایش پیدا کند. نتیجه این شرایط در جدول بازده سهام به وضوح دیده میشود. در ادامه بررسی میکنیم که پشت این رشد قابل توجه چه عواملی قرار داشته و آیا همه این سهمها به یک دلیل رشد کردهاند یا مسیر هر کدام متفاوت بوده است.
نکته: اطلاعات، آمار و ارقام این مقاله مربوط به بازه منتهی به ششم مهرماه 1405 است.
نکته: این مطلب صرفا با هدف بررسی عملکرد سهام در نیمه اول سال ۱۴۰۵ تهیه شده است و توصیه به خرید یا فروش هیچ سهمی نیست.
نکته: بازده گذشته، نمیتواند تضمینی برای تکرار روند در آینده باشد و نباید آن را مبنای تصمیمگیری قرار داد. شرایط بنیادی شرکت، وضعیت صنعت، متغیرهای اقتصادی و ریسکهای بازار میتوانند در ادامه مسیر، بر قیمت سهام اثر بگذارند.
پربازدهترین سهام نیمه اول 1405 کدام است؟
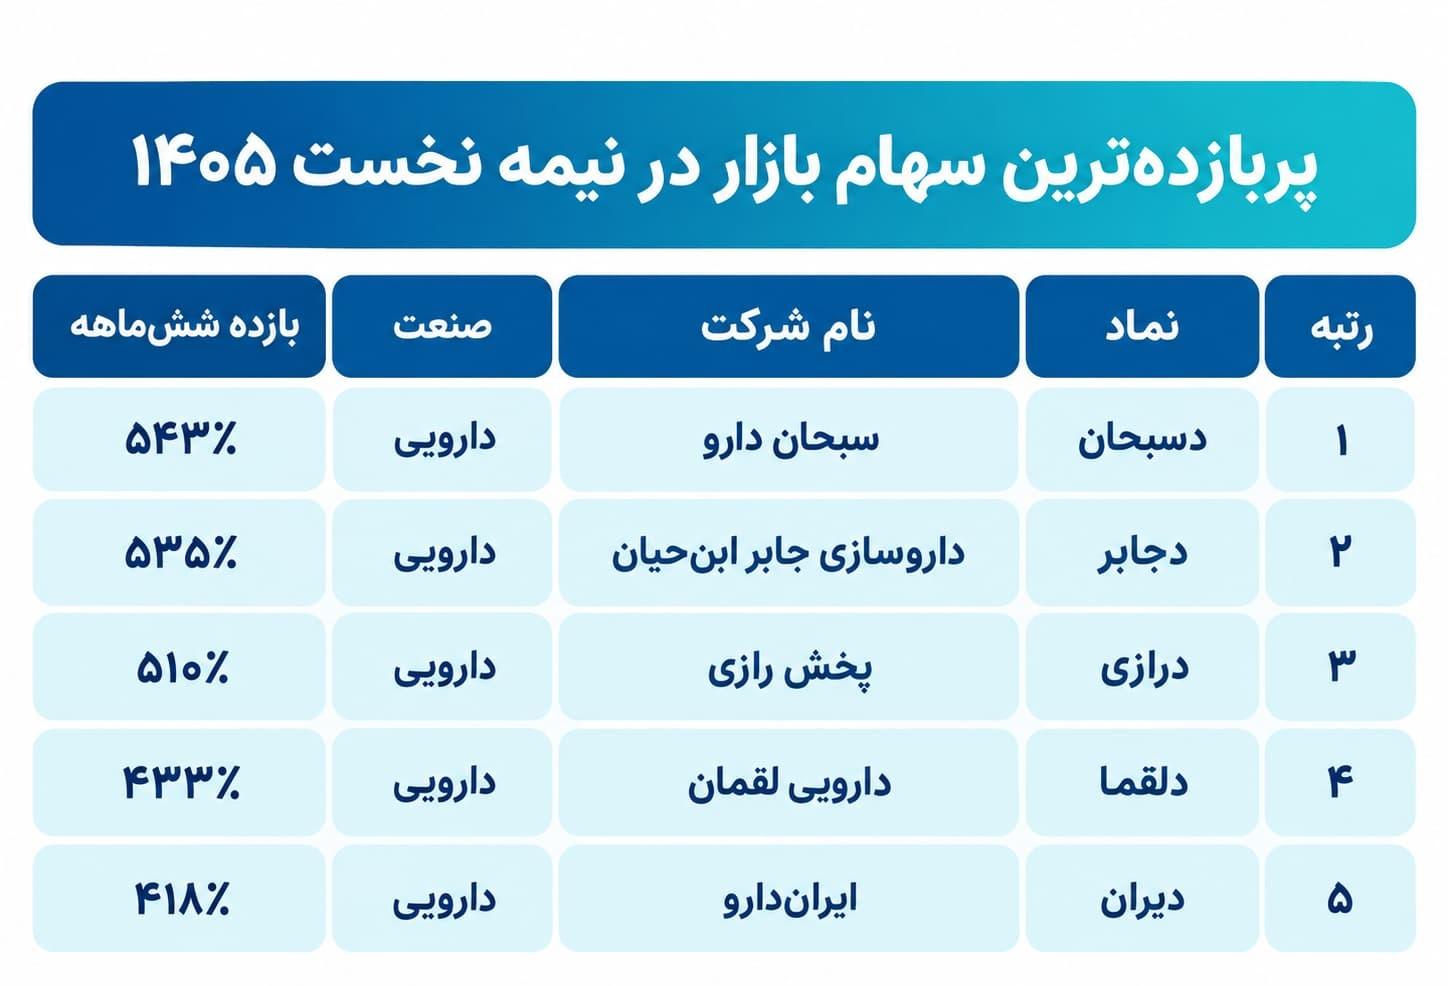
همان طور که در تصویر زیر مشاهده میکنید، دسبحان، دجابر، درازی، دلقما و دیران رتبههای نخست جدول بازدهی ششماهه را به خود اختصاص دادهاند.
دسبحان؛ صدرنشین با سودآوری بالا و افزایش ارزشگذاری
دسبحان با بازده حدود ۵۴۳ درصدی، بیشترین بازده را در میان سهام مورد بررسی داشته است. روند صعودی قیمت این سهم از اواخر بهار شدت گرفت و تا پایان شهریور ادامه پیدا کرد. در کنار رشد قیمت، شاخصهای سودآوری شرکت هم وضعیت قابل توجهی را نشان میدهند. حاشیه سود خالص TTM حدود ۳۲ درصد و بازده حقوق صاحبان سهام حدود ۷۷ درصد گزارش شده است. با این حال، رشد قیمت باعث شده نسبت P/E سهم به حدود ۱۲ افزایش یابد که نشان میدهد بخشی از افزایش قیمت دسبحان با رشد ارزشگذاری بازار همراه بوده است.
بیشتر بخوانید: سهام دسبحان؛ داستان یک شرکت دارویی باسابقه در بورس
دجابر؛ جهش قیمت همزمان با رشد درآمد صنعت
دجابر با بازده حدود ۵۳۵ درصدی، دومین سهم پربازده این فهرست است. داروسازی جابرابنحیان در کنار رشد قابل توجه قیمت، شاخصهای سودآوری مناسبی هم داشته و حاشیه سود خالص TTM حدود ۲۵ درصد و بازده حقوق صاحبان سهام حدود ۵۷ درصد گزارش شده است. با این حال، رشد قیمت باعث شده P/E سهم به محدوده ۱۵ برسد که در مقایسه با سطوح پایینتر آن در سال گذشته، نشاندهنده افزایش قابل توجه ارزشگذاری بازار برای دجابر است.
درازی؛ رشد قیمت سریعتر از تغییر سودآوری
درازی با بازده حدود ۵۱۰ درصدی، سومین سهم پربازده این فهرست است. رشد قیمت این سهم با افزایش قابل توجه نسبتهای ارزشگذاری همراه بوده و P/E آن از محدودههای تکرقمی و حوالی ۱۰ در بخش قابل توجهی از سال گذشته، به حدود ۲۵ رسیده است.
نسبت P/E نشان میدهد قیمت سهم در مقایسه با سودی که شرکت میسازد، چقدر بالا است. مثلا اگر P/E برابر ۱۰ باشد، یعنی قیمت سهم حدود ۱۰ برابر سود سالانه هر سهم است. رشد P/E معمولا یعنی قیمت سهم سریعتر از سود شرکت افزایش یافته یا بازار انتظار دارد سودآوری شرکت در آینده بیشتر شود. بنابراین بالا رفتن P/E میتواند نشانه افزایش خوشبینی و انتظارات بازار باشد اما اگر بیش از حد رشد کند، ممکن است نشان دهد سهم با ارزشگذاری بالاتری معامله میشود.
دلقما؛ رشد قیمت در کنار نسبتهای ارزشگذاری متعادلتر
دلقما با بازده حدود ۴۳۳ درصدی، چهارمین سهم پربازده این فهرست است. این سهم در کنار رشد قابل توجه قیمت، از شاخصهای سودآوری مناسبی هم برخوردار بوده و حاشیه سود خالص TTM آن حدود ۳۶ درصد و بازده حقوق صاحبان سهام حدود ۶۹ درصد گزارش شده است. P/E دلقما هم در پایان دوره حدود ۹٫۳ بوده که در مقایسه با بعضی دیگر از سهام این فهرست، نشاندهنده ارزشگذاری متعادلتری است.
دیران؛ بازده بالا و ROE قابل توجه
دیران با بازده حدود ۴۱۸ درصدی، پنجمین سهم پربازده این فهرست است. ایراندارو در کنار رشد قابل توجه قیمت، شاخصهای سودآوری نسبتا مناسبی داشته و حاشیه سود عملیاتی TTM حدود ۴۳ درصد و ROE حدود ۹۷ درصد گزارش شده است. P/E سهم هم در پایان دوره حدود ۱۲٫۲ بوده و برخلاف بعضی دیگر از نمادهای این فهرست، رشد قیمت آن الزاما با افزایش شدید ضریب ارزشگذاری همراه نبوده است.
چرا هر پنج سهم پربازده نیمه اول سال از صنعت دارو هستند؟
قرار گرفتن پنج سهم دارویی در صدر جدول، فقط نتیجه عملکرد چند شرکت منفرد نیست. دادههای کل صنعت هم نشان میدهند که داروییها در نیمه نخست ۱۴۰۵ یکی از قویترین گروههای بازار بودهاند. بازده گروه دارویی در این دوره حدود ۱۹۵٫۶ درصد اعلام شده و در صدر صنایع قرار گرفته است.
یکی از دلایل مهم این اتفاق، رشد شدید مبلغ فروش شرکتهای دارویی است. طبق بررسی گزارشهای ماهانه شرکتهای بورسی، مبلغ فروش شرکتهای دارویی در پنجماهه اول ۱۴۰۵ نسبت به دوره مشابه سال قبل رشد بسیار بالایی داشته است.
بخشی از این رشد ریالی به افزایش نرخ محصولات دارویی مربوط میشود. صنعت دارو دچار قیمتگذاری دستوری است. در نتیجه، زمانی که نرخهای فروش متناسب با افزایش هزینه مواد اولیه، ارز و سایر هزینههای تولید اصلاح میشوند، درآمد ریالی شرکتها میتواند در مدت نسبتا کوتاهی جهش کند.
عامل دیگر، تغییرات سیاست ارزی مواد اولیه دارویی است. حذف یا کاهش استفاده از ارز ترجیحی برای بعضی نهادهها در ابتدا هزینه شرکتها را افزایش میدهد اما در صورت صدور مجوز افزایش قیمت محصولات، مبلغ فروش و درآمد شرکتها هم در سطح جدیدی قرار میگیرد.
افزایش هزینه مواد اولیه، تورم و تغییرات نرخ ارز، فشار قابل توجهی بر هزینه تولید شرکتهای دارویی وارد کرده و در ماههای گذشته برای بخشی از محصولات مجوز افزایش نرخ صادر شده است. مقامات وزارت بهداشت هم افزایش قیمت دارو را تابع تورم داخلی و تغییرات نرخ ارز دانستهاند. از این رو، بازار میتوانست انتظار داشته باشد که در صورت تداوم فشار هزینهها، اصلاح قیمت بعضی محصولات ادامه پیدا کند. این انتظار میتواند بر برآورد سرمایهگذاران از درآمد و سودآوری آینده شرکتهای دارویی اثر بگذارد. با این حال، افزایش نرخ فروش لزوما به معنای رشد حاشیه سود نیست و باید همزمان تغییر هزینههای تولید هر شرکت را هم در نظر گرفت.
در کنار این عوامل بنیادی، باید به ویژگی اندازه شرکتها هم توجه کرد. بسیاری از شرکتهای دارویی در مقایسه با شرکتهای بزرگ فلزی، پتروشیمی یا بانکی ارزش بازار کوچکتری دارند. در سهمهای کوچک و متوسط، ورود مقدار مشخصی از نقدینگی میتواند تاثیر بیشتری بر قیمت بگذارد. وقتی کل صنعت مورد توجه بازار قرار میگیرد، این ویژگی میتواند باعث شود بعضی نمادها چند برابر شاخص صنعت رشد کنند.
رشد داروییها را نباید کاملا به بهبود عملکرد شرکتها نسبت داد. مقایسه پنج سهم صدرنشین نشان میدهد بخشی از بازده در بعضی نمادها ناشی از افزایش ارزشگذاری بازار بوده است. درازی نمونه روشنتری از این وضعیت است: P/E درازی نسبت به دورههای قبلی به شدت افزایش یافته است. در مقابل، دلقما و دیران با وجود بازده بسیار بالا، در پایان دوره P/Eهای پایینتری داشتهاند.
بیشتر بخوانید: تحلیل صنعت داروسازی در بورس
با هم مرور کنیم...
بررسی عملکرد بازار در نیمه اول ۱۴۰۵ نشان میدهد که با وجود شرایط غیرعادی اقتصادی و سیاسی و توقف موقت معاملات، بعضی صنایع توانستند مسیر متفاوتی از بخش بزرگی از بازار طی کنند. صنعت دارو یکی از مهمترین نمونهها بود و حضور پنج نماد دارویی در صدر فهرست پربازدهترین سهام، نشان میدهد این گروه در این دوره، از توجه ویژه سرمایهگذاران برخوردار بوده است.
دسبحان، دجابر، درازی، دلقما و دیران همگی بازدههای چند صد درصدی ثبت کردند اما بررسی دقیقتر نشان میدهد ریشه این رشد در همه آنها یکسان نبوده است. در بعضی نمادها، شاخصهای سودآوری و حاشیه سود مناسب نقش پررنگتری داشتهاند و در بعضی دیگر، افزایش نسبتهای ارزشگذاری و رشد انتظارات بازار، نقش بیشتری در جهش قیمت داشته است.
در سطح صنعت هم عواملی مانند رشد فروش ریالی شرکتهای دارویی، افزایش نرخ محصولات، تغییر شرایط ارزی مواد اولیه و انتظار برای بهبود سودآوری، زمینه را برای افزایش توجه بازار به این گروه فراهم کردند. در کنار این عوامل، ارزش بازار نسبتا پایین بسیاری از شرکتهای دارویی باعث شد ورود نقدینگی اثر بیشتری بر قیمت سهام آنها داشته باشد.
منابع:
mehrnews :روزگار سخت تامین دارو
افزایش نرخ 82 قلم دارو/رشد 120 درصدی میانگین قیمت آنتیبیوتیکها :tasnimnews
inn: سیاستگذاری باید از «رفع کمبود» به «پیشگیری از کمبود» برسد