ارزشگذاری سهام شرکتها در بورس
ارزشگذاری شرکتها در بورس به محاسبه ارزش واقعی یک شرکت با استفاده از روشهای تحلیلی و مالی میپردازد. این فرآیند به سرمایهگذاران کمک میکند تا بفهمند سهام یک شرکت با قیمتی بالاتر یا پایینتر از ارزش واقعی خود در بازار معامله میشود. روشهای مختلفی برای ارزشگذاری سهام شرکتها وجود دارد. ارزشگذاری مطلق، ارزشگذاری مبتنی بر داراییها و ارزشگذاری نسبی از جمله روشهای رایج برای اینکار محسوب میشود. هدف نهایی ارزشگذاری، تصمیمگیری دقیقتر در خرید یا فروش سهام است.
نکات کلیدی
- هدف اصلی از ارزشگذاری این است تا ما متوجه شویم که سهم در قیمتی کمتر یا بیشتر از ارزش واقعی خود معامله میشود.
- انتخاب روش مناسب برای ارزشگذاری به نوع شرکت، مرحله رشد، ساختار مالی و ویژگیهای صنعت بستگی دارد.
- دقت در تحلیل صورتهای مالی و مفروضات تحلیلی، نقش مهمی در نتیجه ارزشگذاری دارد.
- نتایج ارزشگذاری همیشه نشاندهنده مسیر درست سرمایهگذاری نیست و باید همراه با تحلیلهای کیفی و شرایط لحظهای بازار بررسی شود.
- تحلیل حساسیت میتواند اثر تغییرات عوامل کلیدی بر ارزش سهم را مشخص کند.
ارزشگذاری سهام چیست؟
ارزشگذاری سهام فرایندی است که در آن تلاش میشود ارزش واقعی یا ارزش ذاتی هر سهم بر اساس اطلاعات مالی، عملکرد شرکت، شرایط صنعت و چشمانداز آینده آن برآورد شود. نتیجه این بررسی با قیمت روز سهم در بازار مقایسه میشود تا مشخص شود سهم در محدودهای کمتر، بیشتر یا نزدیک به ارزش واقعی خود معامله میشود.
قیمت بازار، مبلغی است که خریداران و فروشندگان در یک لحظه برای معامله سهم میپذیرند و میتواند تحت تاثیر عرضه و تقاضا، اخبار و هیجانات بازار تغییر کند. در مقابل، ارزش ذاتی حاصل تحلیل متغیرهایی مانند سودآوری، جریان نقدی، داراییها، بدهیها، نرخ رشد و ریسکهای شرکت است. به همین دلیل، قیمت بازار و ارزش ذاتی یک سهم همیشه با یکدیگر برابر نیستند.
برای مثال، اگر ارزش ذاتی یک سهم ۵۰۰۰ تومان برآورد شود اما قیمت آن در بازار ۴۰۰۰ تومان باشد، ممکن است سهم کمتر از ارزش واقعی خود قیمتگذاری شده باشد. برعکس، معامله سهم با قیمتی بسیار بیشتر از ارزش برآوردشده میتواند نشاندهنده بیشارزشگذاری آن باشد. البته نتیجه ارزشگذاری یک عدد کاملا قطعی نیست و به روش انتخابشده، اطلاعات در دسترس و مفروضاتی مانند نرخ رشد و نرخ تنزیل بستگی دارد.
ارزشگذاری یکی از بخشهای اصلی تحلیل بنیادی است اما به تنهایی نمیتواند مبنای تصمیمگیری باشد. بهتر است در کنار ارزش محاسبهشده، کیفیت مدیریت، مزیت رقابتی، ریسکهای صنعت و شرایط کلی بازار را نیز بررسی کنید.
ارزشگذاری سهام چه کاربردی دارد؟
ارزشگذاری سهام کاربردهای زیادی دارد که به سرمایهگذاران و مدیران شرکتها در تصمیمگیریهای مالی کمک میکند. بعضی از مهمترین کاربردها عبارتند از:
- انتخاب سرمایهگذاری: ارزشگذاری سهام به سرمایهگذاران کمک میکند تا تشخیص دهند که آیا قیمت یک سهم در محدودهای کمتر یا بیشتر از ارزش واقعی خود قرار دارد. این اطلاعات برای تصمیمگیری در مورد خرید، نگهداری یا فروش سهم بسیار مهم است.
- تحلیل عملکرد شرکت: با ارزشگذاری سهام، میتوان عملکرد مالی و عملیاتی شرکت را ارزیابی کرد. این کار به مدیران و تحلیلگران کمک میکند تا نقاط قوت و ضعف شرکت را شناسایی کنند.
- ارزیابی ریسک: با شناخت ارزش واقعی یک سهم، سرمایهگذاران میتوانند ریسکهای مرتبط با سرمایهگذاری در آن سهم را بهتر ارزیابی کنند. این اطلاعات به آنها کمک میکند تصمیمات بهتری بگیرند و ریسکهای غیرضروری را کاهش دهند.
- مدیریت پرتفو (Portfolio Management): ارزشگذاری سهام به سرمایهگذاران کمک میکند با شناسایی سهمهایی که کمتر از قیمت واقعی خود معامله میشود، پرتفوی خود را بهینه کنند.
- تحلیل تحولات شرکتی: در فرآیند ادغام و تملک، ارزشگذاری سهام به تعیین ارزش واقعی شرکت هدف کمک میکند. این اطلاعات برای مذاکره در مورد قیمت و شرایط معامله بسیار حیاتی است.
- تحلیل بازار: تحلیلگران و اقتصاددانان از ارزشگذاری سهام برای ارزیابی وضعیت کلی بازار و پیشبینی روندهای آینده استفاده میکنند. این اطلاعات میتواند به تصمیمگیریهای اقتصادی در سطح کلان کمک کند.
- تجزیه و تحلیل سرمایهگذاری: سرمایهگذاران میتوانند از ارزشگذاری سهام برای مقایسه سرمایهگذاریهای مختلف استفاده کنند و بهترین گزینهها را برای سرمایهگذاری انتخاب کنند.
این کاربردها نشاندهنده اهمیت ارزشگذاری سهام در فرآیندهای مختلف مالی و سرمایهگذاری است و میتواند تاثیر قابل توجهی بر نتایج سرمایهگذاری داشته باشد.
مراحل ارزشگذاری سهام یک شرکت
مراحل ارزشگذاری سهام به طور کلی شامل مراحل زیر است:
- تحلیل کسبوکار: ابتدا باید شناخت کاملی از کسبوکار و جزئیات صنعتی که در آن فعالیت دارد و مدل درآمدی شرکت داشته باشید. این شامل بررسی محصولات یا خدمات، بازار هدف، رقبا و استراتژیهای شرکت است.
- جمعآوری دادههای مالی: اطلاعات مالی شرکت شامل صورتهای مالی (ترازنامه، صورت سود و زیان و صورت جریان وجوه نقد) را جمعآوری کنید. این دادهها پایهای برای تحلیل شما هستند.
- پیشبینی عملکرد آینده: بر اساس اطلاعات جمعآوریشده و تحلیلهای خود، عملکرد آینده شرکت را پیشبینی کنید. این شامل پیشبینی فروش، درآمد، سودآوری، هزینهها و ... است.
- انتخاب روش ارزشگذاری: روشهای مختلفی برای ارزشگذاری وجود دارد، مانند مدل تنزیل جریان نقدی (DCF) یا مقایسه با شرکتهای مشابه. روش مناسب را بر اساس نوع شرکت و دادههای موجود انتخاب کنید.
- محاسبه ارزش ذاتی: با استفاده از روش انتخابی، ارزش ذاتی سهام را محاسبه کنید.
- مقایسه با قیمت بازار: ارزش ذاتی محاسبهشده را با قیمت فعلی بازار سهم مقایسه کنید. این کار به شما کمک میکند تا تعیین کنید آیا قیمت سهم کمتر، بیشتر یا در محدوده مناسب و واقعی خود قرار دارد.
- تحلیل حساسیت: در نهایت، تحلیل حساسیت انجام دهید تا ببینید چگونه تغییر در فرضیات مختلف (مثل نرخ رشد یا نرخ تنزیل) بر ارزش ذاتی سهام تاثیر میگذارد. این مرحله به شما کمک میکند تا ریسکهای مرتبط با پیشبینیهای خود را بهتر درک کنید.
این مراحل به شما کمک میکنند تا ارزش واقعی یک سهم را بهطور دقیقتری تخمین بزنید و تصمیمات بهتری در زمینه سرمایهگذاری داشته باشید.
بیشتر بخوانید: محاسبه ارزش فعلی
روشهای ارزشگذاری سهام شرکتها
روشهای ارزشگذاری سهام به دو دسته اصلی یعنی ارزشگذاری مطلق و ارزشگذاری نسبی تقسیم میشود. هر کدام از این دو دسته، روشها و کاربردهای خاص خود را دارند.
1. ارزشگذاری مطلق (Absolute Valuation)
این روش بر اساس تجزیه و تحلیل اصولی یک شرکت است و هدف آن تعیین ارزش ذاتی سهام با در نظر گرفتن عوامل داخلی مانند جریانهای نقدی، سودآوری و رشد آتی است. مهمترین روشهای ارزشگذاری مطلق عبارتند از:
1.1روش تنزیل جریانهای نقدی (Discounted Cash Flow - DCF)
این روش یکی از رایجترین و معتبرترین روشهای ارزشگذاری مطلق است. در DCF، ارزش شرکت بر اساس جریانهای نقدی آتی پیشبینیشده محاسبه میشود. این جریانهای نقدی به نرخ بازده مورد انتظار (نرخ تنزیل) تنزیل میشوند تا ارزش فعلی آنها به دست آید.
مزایا: بسیار دقیق است، بهویژه برای شرکتهایی که جریانهای نقدی پایدار و قابل پیشبینی دارند.
معایب: به مفروضات زیادی مانند نرخ رشد، نرخ تنزیل و جریانهای نقدی آتی وابسته است و تغییرات کوچک در این مفروضات میتواند تاثیر زیادی روی نتیجه بگذارد.
1.2 مدل سود تقسیمی (Dividend Discount Model - DDM)
این روش برای شرکتهایی کاربرد دارد که سود تقسیمی مستمری به سهامداران پرداخت میکنند. در مدل DDM، ارزش سهام برابر با مجموع سودهای تقسیمی آتی است که به نرخ تنزیل به ارزش فعلی تبدیل شدهاند. این مدل در نسخههای مختلفی مانند مدل گوردون (که فرض میکند سود تقسیمی با نرخ ثابتی رشد میکند) ارائه میشود.
مزایا: برای شرکتهای پایدار با سودهای تقسیمی منظم (مثل شرکتهای بالغ و کمریسک) بسیار مفید است. همچنین نسخههای مختلف DDM امکان تطبیق با شرکتهایی که دورههای رشد متفاوتی دارند، را فراهم میکند.
معایب: این روش برای شرکتهایی که سود تقسیمی پرداخت نمیکنند یا سود تقسیمی نامنظمی دارند، کمتر کاربرد دارد. علاوه بر این، مدل گوردون فرض میکند که سود تقسیمی به صورت پایدار و همیشگی رشد خواهد کرد، که ممکن است برای همه شرکتها واقعبینانه نباشد.
1.3 ارزشگذاری مبتنی بر داراییها (Asset-Based Valuation)
در این روش، ارزش شرکت بر اساس ارزش خالص داراییهای آن (NAV) محاسبه میشود. این روش به ویژه برای شرکتهایی مناسب است که بخش عمدهای از ارزش آنها ناشی از داراییهای فیزیکی و ملموس است، مانند شرکتهای املاک یا تولیدیهای بزرگ.
مزایا: ساده و تا حد مناسبی قابل اعتماد برای شرکتهایی که دارای داراییهای فیزیکی قابل توجهی هستند.
معایب: برای شرکتهای دارای داراییهای نامشهود (مثل شرکتهای فناوری) کمتر کاربرد دارد.
1.4 مدل سود باقیمانده (Residual Income Model - RIM)
در این روش، ارزش شرکت بر اساس سود باقیمانده محاسبه میشود که تفاوت بین سود خالص شرکت و هزینه حقوق صاحبان سهام (نرخ بازده مورد انتظار سهامداران) است. این مدل به بررسی این موضوع میپردازد که شرکت چه مقدار سود بیشتر از هزینه سرمایه سهامداران خود ایجاد میکند. اگر سود باقیمانده مثبت باشد، نشاندهنده ارزشافزوده شرکت برای سهامداران است.
مزایا: برای شرکتهایی که سود تقسیمی پرداخت نمیکنند یا سودشان متغیر است، مفید است.
معایب: نیاز به مفروضات دقیقی درباره هزینه سرمایه و سودهای آینده دارد.
1.5 مدلهای جریان نقدی آزاد (Free Cash Flow - FCF)
مدلهای جریان نقدی آزاد به تحلیلگران و سرمایهگذاران کمک میکنند تا ارزش یک شرکت را بر اساس توانایی آن در تولید جریانهای نقدی آزاد در آینده ارزیابی کنند. این مدلها به دو زیرمجموعه یعنی جریان نقدی آزاد به شرکت (FCFF) و جریان نقدی آزاد به حقوق صاحبان سهام (FCFE)تقسیم میشوند.
1.5.1 جریان نقدی آزاد به شرکت (FCFF - Free Cash Flow to the Firm)
FCFF نمایانگر مقدار جریان نقدی آزاد است که به تمامی سرمایهگذاران (شامل سهامداران و بستانکاران) تعلق دارد.
مزایا: این مدل میتواند برای شرکتهایی که ساختار سرمایه پیچیدهای دارند و به طور مستقل از تأمین مالی در دسترس، جریان نقدی تولید میکنند، مناسب باشد. برای ارزشگذاری کل شرکت، هم برای سهامداران و هم بستانکاران قابل استفاده است.
معایب: نیاز به محاسبات دقیق جریانهای نقدی و هزینههای مالی دارد، که ممکن است چالشبرانگیز باشد.
نتایج به فرضیات پایهای و سناریوهای مختلف بستگی دارد و ممکن است به راحتی تحت تاثیر تغییرات قرار گیرد.
1.5.2جریان نقدی آزاد به حقوق صاحبان سهام (FCFE - Free Cash Flow to Equity)
FCFE نمایانگر مقدار جریان نقدی آزاد است که پس از پرداخت هزینهها و بدهیها به سهامداران تعلق دارد.
مزایا: این مدل مناسب برای شرکتهایی است که سود تقسیمی ندارند یا در حال حاضر جریان نقدی مثبت تولید میکنند. همچنین به تحلیلگران امکان میدهد تا بهطور خاص ارزش سهامداران را ارزیابی کنند.
معایب: اگر شرکت بدهی زیادی داشته باشد، FCFE ممکن است تحت تاثیر قرار گیرد و نتایج دقیق نباشد.
همچنین این روش به دقت در پیشبینی جریانهای نقدی و مدیریت بدهیها نیاز دارد و ممکن است پیچیدهتر از FCFF باشد.
2. ارزشگذاری نسبی (Relative Valuation)
ارزشگذاری نسبی (Relative Valuation) به تحلیلگران کمک میکند تا ارزش یک شرکت را با مقایسه آن با شرکتهای مشابه یا صنعت مورد نظر تعیین کنند. ارزشگذاری نسبی سریعتر و سادهتر از روشهای ارزشگذاری مطلق است. در زیر مهمترین روشهای ارزشگذاری نسبی را معرفی و توضیح میدهیم:
2.1 ارزشگذاری نسبی با نسبت P/E
نسبت P/E که به عنوان نسبت قیمت به سود شناخته میشود، به سرمایهگذاران کمک میکند تا ارزش یک شرکت را نسبت به سود آن ارزیابی کنند. این نسبت از تقسیم قیمت بازار بر سود به ازای هر سهم (EPS) به دست میآید. نسبت P/E بالا میتواند نشاندهنده این باشد که سرمایهگذاران انتظار دارند شرکت در آینده رشد بالایی داشته باشد یا این که سهام بیشتر از قیمت واقعی قیمتگذاری شده است. نسبت پایین ممکن است نشاندهنده زیر ارزش ذاتی بودن سهم یا انتظارات برای مشکلات احتمالی شرکت در آینده باشد.
2.2 ارزش گذاری نسبی با نسبت P/B
نسبت P/B که به عنوان نسبت قیمت پایانی به ارزش دفتری شناخته میشود، نسبت قیمت پایانی هر سهم یک شرکت را به ارزش دفتری آن سهم نشان میدهد. ارزش دفتری به داراییهای خالص شرکت پس از کسر بدهی اشاره دارد. نسبت P/B بالا ممکن است نشاندهنده این باشد که بازار انتظار دارد شرکت رشد بالایی داشته باشد. نسبت P/B پایین ممکن است به این معنا باشد که قیمت سهم کمتر از ارزش ذاتی است یا شرکت در حال مواجهه با مشکلاتی است که باعث کاهش ارزش دفتری آن میشود. اگر P/B یک شرکت کمتر از 1 باشد، ممکن است نشاندهنده این باشد که بازار به ارزش واقعی داراییهای شرکت توجه نکرده است.
2.3 ارزشگذاری نسبی با نسبت P/S
نسبت P/S ، که به عنوان نسبت قیمت به فروش شناخته میشود، نشاندهنده نسبت قیمت بازار هر سهم یک شرکت به فروش آن شرکت است. نسبت P/S بالا ممکن است نشاندهنده این باشد که سرمایهگذاران انتظار دارند شرکت در آینده رشد بالایی در درآمد داشته باشد. نسبت P/S پایین میتواند به معنای این باشد که بازار انتظار ندارد شرکت رشد قابل توجهی در آینده داشته باشد.
بیشتر بخوانید: بورس چیست
یک مثال ساده از ارزشگذاری سهام
فرض کنید سهام شرکت «الف» در بازار با قیمت ۴۰۰۰ تومان معامله میشود. بررسی صورتهای مالی نشان میدهد این شرکت سودآوری باثباتی دارد و انتظار میرود در سال آینده به ازای هر سهم ۸۰۰ تومان سود بسازد. اگر شرکتهای مشابه در همان صنعت به طور متوسط با نسبت قیمت به سود یا P/E برابر با ۶ معامله شوند، میتوان ارزش تقریبی سهم را به شکل زیر محاسبه کرد:
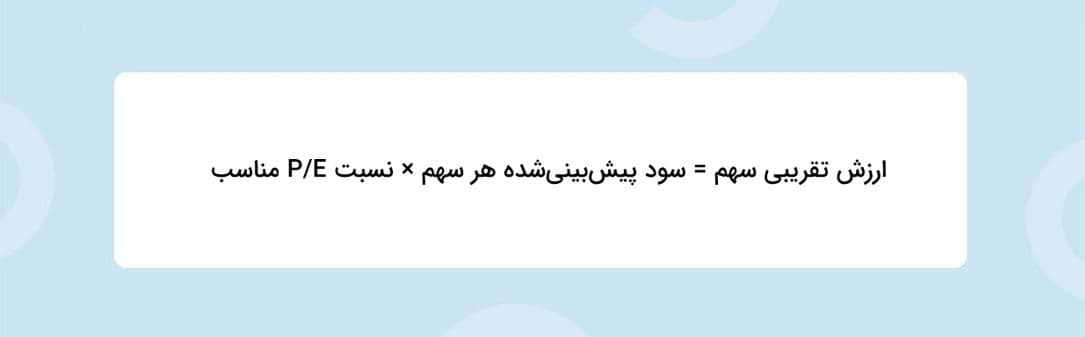
بر اساس این محاسبه، ارزش تقریبی هر سهم ۴۸۰۰ تومان است. در حالی که قیمت بازار آن ۴۰۰۰ تومان است. بنابراین سهم در این مثال حدود ۸۰۰ تومان کمتر از ارزش برآوردشده خود معامله میشود.
البته این اختلاف بهتنهایی به معنای مناسب بودن سهم برای خرید نیست. ممکن است بازار به دلیل ریسکهای شرکت، احتمال کاهش سودآوری یا شرایط نامناسب صنعت، قیمت کمتری برای سهم در نظر گرفته باشد. همچنین اگر سود پیشبینیشده یا نسبت P/E انتخابشده تغییر کند، نتیجه ارزشگذاری نیز تغییر خواهد کرد.
برای مثال، اگر سود هر سهم به جای ۸۰۰ تومان به ۶۰۰ تومان کاهش پیدا کند، ارزش تقریبی سهم با همان P/E برابر با ۳۶۰۰ تومان خواهد بود. در این حالت، قیمت بازار ۴۰۰۰ تومانی حتی میتواند بیشتر از ارزش برآوردشده سهم باشد.
این مثال نشان میدهد که ارزشگذاری سهام به اطلاعات، مفروضات و انتظارات تحلیلگر وابسته است و باید همراه با بررسی ریسکها و شرایط شرکت انجام شود.
اشتباهات رایج در ارزشگذاری
اشتباه در ارزشگذاری سهام میتواند عواقبی جدی برای سرمایهگذاران و بازارهای مالی داشته باشد. این اشتباهات ممکن است منجر به تصمیمات نادرست مانند خرید سهام به قیمت بالاتر از ارزش واقعی شود که نتیجهاش زیان و از دست رفتن سرمایه خواهد بود. همچنین این اشتباهات میتواند تصویر نادرستی از وضعیت بازار ارائه دهد و اعتماد سرمایهگذاران را کاهش دهند.
در ارزشگذاری سهام، چند اشتباه رایج وجود دارد که میتواند به نتایج نادرست منجر شود. در ادامه به برخی از این اشتباهات اشاره میکنیم:
- عدم بررسی کامل دادهها: سرمایهگذاران ممکن است به اطلاعات ناقص یا نادرست تکیه کنند و از بررسی عمیقتر صورتهای مالی غافل شوند.
- استفاده از روشهای نادرست: انتخاب نادرست روش ارزشگذاری (مثل استفاده از مدل DCF برای شرکتی با نوسانات زیاد) میتواند به ارزیابی نادرست ارزش واقعی سهم منجر شود.
- عدم توجه به عوامل خارجی: نادیده گرفتن عوامل اقتصادی، سیاسی و صنعتی که میتواند بر عملکرد شرکت تاثیر بگذارد، میتواند تصویر نادرستی از ارزش سهام ایجاد کند.
- مفروضات غیر واقعی: پایهگذاری پیشبینیها بر اساس مفروضات دور از واقعیت یا بیش از حد خوشبینانه درباره رشد آینده شرکت، میتواند منجر به ارزشگذاری نادرست شود.
- عدم بهروزرسانی تحلیلها: استفاده از تحلیلهای قدیمی بدون بهروزرسانی بر اساس دادههای جدید و تغییرات بازار میتواند باعث از دست رفتن فرصتها یا شناسایی ریسکها شود.
توجه به این اشتباهات و تلاش برای اجتناب از آنها میتواند به سرمایهگذاران کمک کند تا تصمیمات بهتری بگیرند و ارزیابیهای دقیقتری از سهام داشته باشند.
عوامل موثر بر ارزش سهام
ارزش سهام هر شرکت از مجموعهای از عوامل داخلی و خارجی تاثیر میپذیرد. بعضی از این عوامل مستقیما به عملکرد شرکت مربوط هستند و برخی دیگر به شرایط صنعت، اقتصاد و بازار سرمایه ارتباط دارند. مهمترین عوامل موثر بر ارزش سهام عبارتاند از:
سودآوری و جریان نقدی شرکت
توانایی شرکت در ایجاد سود و جریان نقدی پایدار، یکی از مهمترین عوامل تعیینکننده ارزش سهام است. افزایش فروش، کنترل هزینهها، رشد حاشیه سود و تولید جریان نقدی مناسب میتواند چشمانداز شرکت را بهبود دهد و ارزش آن را افزایش دهد. در مقابل، سودآوری ناپایدار یا جریان نقدی ضعیف، ریسک سرمایهگذاری را افزایش میدهد.
نرخ رشد مورد انتظار
بخش مهمی از ارزش سهام به انتظارات سرمایهگذاران درباره آینده شرکت وابسته است. شرکتی که ظرفیت افزایش تولید، توسعه بازار، معرفی محصولات جدید یا رشد درآمد دارد، معمولا ارزش بیشتری نسبت به شرکتی با چشمانداز رشد محدود خواهد داشت. با این حال، در نظر گرفتن نرخهای رشد غیرواقعی میتواند نتیجه ارزشگذاری را بیش از حد خوشبینانه کند.
داراییها و بدهیهای شرکت
ارزش داراییهایی مانند زمین، ساختمان، تجهیزات، سرمایهگذاریها و موجودی نقد میتواند بر ارزش سهام اثر بگذارد. در مقابل، بدهیهای سنگین و تعهدات مالی بالا ممکن است بخشی از منابع شرکت را صرف بازپرداخت اصل و سود بدهی کند و ارزش متعلق به سهامداران را کاهش دهد.
نرخ تنزیل و میزان ریسک
در روشهایی مانند تنزیل جریان نقدی، درآمدها و جریانهای نقدی آینده با استفاده از نرخ تنزیل به ارزش امروز تبدیل میشوند. هرچه ریسک شرکت، صنعت یا اقتصاد بیشتر باشد، نرخ بازده مورد انتظار سرمایهگذاران و در نتیجه نرخ تنزیل بالاتر خواهد بود. افزایش نرخ تنزیل معمولا ارزش محاسبهشده سهم را کاهش میدهد.
شرایط صنعت و جایگاه رقابتی شرکت
میزان تقاضا برای محصولات، سطح رقابت، ورود رقبای جدید، قیمت مواد اولیه، قوانین صنعت و قدرت قیمتگذاری شرکت بر ارزش سهام موثرند. شرکتی که برند قدرتمند، سهم بازار مناسب یا مزیت رقابتی پایدار دارد، معمولا توان بیشتری برای حفظ سودآوری خود خواهد داشت.
شرایط اقتصاد کلان
متغیرهایی مانند نرخ تورم، نرخ بهره، نرخ ارز، رشد اقتصادی و سیاستهای پولی و مالی میتوانند درآمد، هزینه و ارزش داراییهای شرکتها را تغییر دهند. میزان اثرگذاری این متغیرها برای همه شرکتها یکسان نیست؛ برای نمونه، افزایش نرخ ارز ممکن است به نفع بعضی شرکتهای صادراتی و به زیان شرکتهای وابسته به مواد اولیه وارداتی باشد.
سیاست تقسیم سود
میزان سود نقدی پرداختی و نحوه استفاده شرکت از سود انباشته نیز در ارزشگذاری اهمیت دارد. تقسیم سود منظم میتواند برای سرمایهگذارانی که به دنبال درآمد نقدی هستند جذاب باشد. از سوی دیگر، نگهداری بخشی از سود در شرکت زمانی میتواند ارزشآفرین باشد که منابع باقیمانده در طرحهایی با بازده مناسب سرمایهگذاری شوند.
کیفیت مدیریت و حاکمیت شرکتی
تجربه مدیران، شفافیت اطلاعات، نحوه تخصیص منابع، کنترل ریسک و رعایت حقوق سهامداران میتواند بر عملکرد آینده شرکت اثر بگذارد. ضعف مدیریت یا نبود شفافیت ممکن است حتی در شرکتهای دارای دارایی و فروش مناسب، ریسک سرمایهگذاری را افزایش دهد.
عرضه، تقاضا و انتظارات بازار
در کوتاهمدت، قیمت سهام ممکن است تحت تاثیر اخبار، شایعات، هیجانات و تغییر میزان عرضه و تقاضا از ارزش ذاتی فاصله بگیرد. این عوامل بیشتر بر قیمت بازار اثر دارند؛ اما اگر باعث تغییر واقعی در چشمانداز سودآوری یا ریسک شرکت شوند، میتوانند ارزش برآوردشده سهم را نیز تغییر دهند.
به طور کلی، ارزش سهام به یک عامل محدود نمیشود. برای دستیابی به برآوردی منطقیتر، باید صورتهای مالی شرکت، وضعیت صنعت، متغیرهای اقتصادی و مفروضات ارزشگذاری را به صورت همزمان بررسی و تحلیل خود را با انتشار اطلاعات جدید بهروزرسانی کنید.
منظور از ارزش گذاری شرکتها در تحلیل بنیادی چیست؟
تا اینجای مطلب دربارهی روشهای ارزشگذاری شرکتها در بورس صحبت کردیم اما ممکن است برای برخی افراد این سوال به وجود آید که آیا منظور از ارزشگذاری شرکتها در تحلیل بنیادی، چیزی متفاوت از این موضوع است؟
در پاسخ باید بگوییم که هرگونه تحلیل و ارزشگذاری شرکت با استفاده از اطلاعات مستند و موجود مانند صورتهای مالی، وضعیت اقتصاد کلان، شرایط صنعت و سایر دادههای قابل اعتماد، در واقع همان ارزشگذاری شرکت در تحلیل بنیادی است.
سخن آخر
در این مقاله، به بررسی مفهوم ارزشگذاری سهام و اهمیت آن در سرمایهگذاری پرداختیم و مراحل مختلف ارزشگذاری، شامل تحلیل کسبوکار، جمعآوری دادههای مالی و انتخاب روشهای مناسب را بررسی کردیم. همچنین به اشتباهات رایج در این فرآیند پرداختیم. با استفاده از رویکردهای مختلف مانند مدل DCF و تحلیل نسبتها، سرمایهگذاران میتوانند ارزش واقعی یک سهم را تعیین کرده و ریسکهای مرتبط به آن را بهتر شناسایی کنند.