تأمین مالی جمعی یا کرادفاندینگ چیست؟
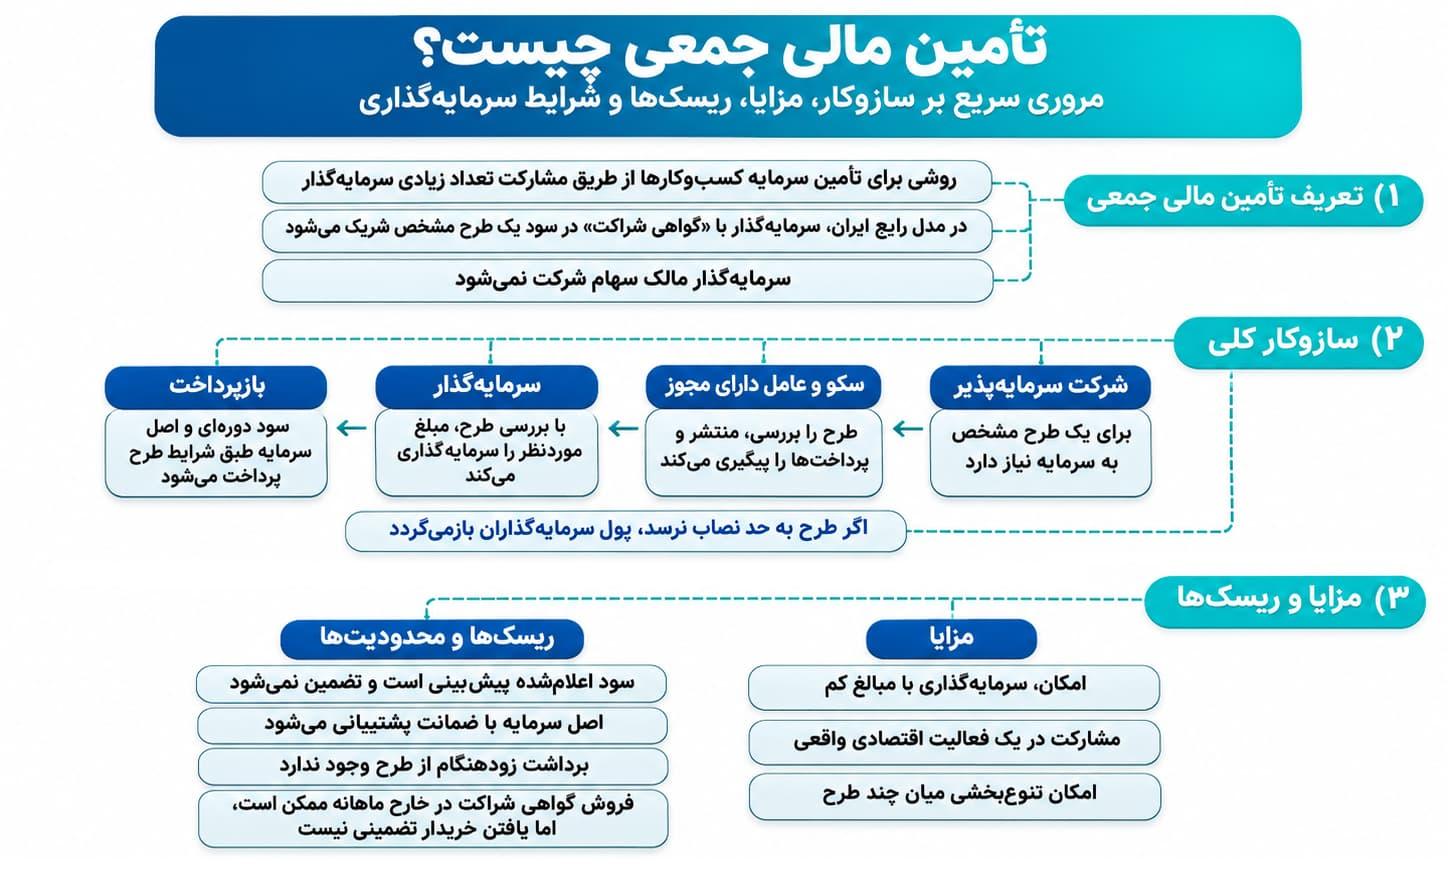
تأمین مالی جمعی یا کرادفاندینگ (Crowdfunding) روشی برای تأمین سرمایه کسبوکارها از طریق مشارکت تعداد زیادی از سرمایهگذاران است. در این روش، به جای اینکه تمام سرمایه مورد نیاز یک طرح از طریق وام بانکی یا یک سرمایهگذار بزرگ تأمین شود، افراد مختلف با مبالغ کوچک و بزرگ در تأمین مالی آن مشارکت میکنند. در مدل رایج تأمین مالی جمعی در ایران، سرمایهگذاران در سود یک طرح مشخص شریک میشوند و اصل سرمایه آنها با دریافت ضمانت پشتیبانی میشود.
در این مقاله، با مفهوم تأمین مالی جمعی، انواع آن، سازوکار این بازار در ایران، مزایا و ریسکهای سرمایهگذاری و نحوه استفاده از سکوهای تأمین مالی جمعی آشنا میشویم.
نکات کلیدی:
- تأمین مالی جمعی یا کرادفاندینگ روشی برای تأمین سرمایه کسبوکارها از طریق مشارکت تعداد زیادی سرمایهگذار است.
- در مدل رایج تأمین مالی جمعی در ایران، سرمایهگذاران با دریافت گواهی شراکت، در سود یک طرح مشخص شریک میشوند، بدون اینکه مالک سهام شرکت سرمایهپذیر شوند.
- تأمین مالی جمعی به شرکتها کمک میکند بدون واگذاری سهام، سرمایه مورد نیاز برای اجرای طرحها یا تأمین سرمایه در گردش خود را جذب کنند.
- سرمایهگذاران میتوانند با مبالغ کم در طرحهای مختلف مشارکت کنند و معمولاً سود خود را بهصورت سهماهه دریافت کنند.
- سود اعلامشده طرحهای تأمین مالی جمعی پیشبینیشده است و تضمین نمیشود. برای بازپرداخت اصل سرمایه نیز ضمانت دریافت میشود.
- سرمایهگذاری در تأمین مالی جمعی معمولاً دوره مشخصی دارد و برداشت زودهنگام امکانپذیر نیست. فروش گواهی شراکت نیز به وجود خریدار بستگی دارد.
- پیش از سرمایهگذاری، باید علاوه بر نرخ سود پیشبینیشده، وضعیت شرکت سرمایهپذیر، مدت طرح، ضمانتها و ریسکهای آن را بررسی کرد.
تأمین مالی جمعی چیست؟
تأمین مالی جمعی یا کراد فاندینگ روشی برای جمعآوری منابع مالی مورد نیاز یک پروژه یا کسبوکار از طریق مشارکت گروهی از افراد است. این فرایند معمولاً در بستر سکوهای آنلاین انجام میشود که سرمایهگذاران را به شرکتهای متقاضی سرمایه متصل میکنند.
برای مثال، فرض کنید یک شرکت تولیدی برای خرید مواد اولیه و اجرای یک قرارداد به ۳۰ میلیارد تومان سرمایه نیاز دارد. این شرکت میتواند بهجای دریافت وام یا واگذاری بخشی از سهام خود، از طریق یک سکوی تأمین مالی جمعی برای جذب سرمایه اقدام کند. در این حالت، سرمایهگذاران مختلف هرکدام بخشی از مبلغ مورد نیاز را تأمین میکنند. پس از تکمیل جذب سرمایه، شرکت طرح خود را اجرا میکند و مطابق شرایط قرارداد، سود دورهای و اصل سرمایه را به سرمایهگذاران بازمیگرداند.
نکته مهم: در مدل رایج تأمین مالی جمعی در ایران، سرمایهگذار مالک بخشی از سهام شرکت نمیشود، بلکه با دریافت گواهی شراکت در سود یک طرح مشخص مشارکت میکند.
تأمین مالی جمعی چگونه کار میکند؟
در سازوکار تأمین مالی جمعی ایران، چهار نقش اصلی وجود دارد:
۱. سرمایهپذیر: شرکتی که برای اجرای یک طرح مشخص، مانند خرید مواد اولیه، توسعه خط تولید یا اجرای قرارداد، به منابع مالی نیاز دارد.
۲. سرمایهگذار: شخص حقیقی یا حقوقی که بخشی از سرمایه مورد نیاز طرح را تأمین میکند و در سود آن شریک میشود.
۳. عامل و سکوی تأمین مالی جمعی: نهاد مالی دارای مجوزی که طرحها را بررسی میکند، اطلاعات آنها را منتشر میکند و پیگیری پرداختها و تعهدات را بر عهده دارد.
۴. فرابورس ایران: نهاد ناظر بر فعالیت تأمین مالی جمعی که در چارچوب مقررات مربوط، بر عاملها نظارت میکند و به طرحها نماد اختصاص میدهد.
فرایند تأمین مالی جمعی با درخواست شرکت متقاضی آغاز میشود. پس از بررسی وضعیت شرکت، توان بازپرداخت و ضمانتهای آن، در صورت تأیید، طرح در سکوی تأمین مالی جمعی منتشر میشود. سرمایهگذاران با مطالعه مشخصات طرح، مبلغ مورد نظر خود را سرمایهگذاری میکنند. اگر جذب سرمایه با موفقیت انجام شود، گواهی شراکت صادر میشود و شرکت اجرای طرح را آغاز میکند. در ادامه، پرداخت سود دورهای و بازپرداخت اصل سرمایه مطابق برنامه طرح انجام میشود. اگر طرح به حد نصاب جذب سرمایه نرسد، اجرا نمیشود و مبالغ پرداختشده به سرمایهگذاران بازمیگردد.
انواع روشهای کرادفاندینگ در جهان
مدلهای کرادفاندیگ در جهان را میتوان بر اساس نوع رابطه سرمایهگذار با طرح و منافعی که دریافت میکند، در سه گروه اصلی دستهبندی کرد:
۱. تأمین مالی جمعی مبتنی بر بدهی: در این مدل، سرمایهگذاران منابع مالی را در قالب وام یا ابزارهای بدهی در اختیار متقاضی قرار میدهند. در مقابل، دریافتکننده منابع متعهد میشود اصل مبلغ و سود یا بازده تعیینشده در قرارداد را مطابق شرایط بازپرداخت کند. وامدهی همتابههمتا و تأمین مالی مبتنی بر اوراق بدهی از نمونههای این گروه هستند. در این ساختار، سرمایهگذار در جایگاه طلبکار قرار دارد و برخلاف مدلهای مشارکتی، لزوماً در سود و زیان فعالیت اقتصادی شریک نمیشود.
۲. تأمین مالی جمعی مبتنی بر سرمایه و مشارکت: در این مدل، سرمایهگذاران در ازای تأمین منابع مالی، در مالکیت یک شرکت یا در سود و درآمد یک طرح مشارکت میکنند. این گروه شامل روشهایی مانند تأمین مالی جمعی مبتنی بر سهام، سرمایهگذاری جمعی در املاک و مشارکت در سود یا درآمد پروژه است. مدل رایج تأمین مالی جمعی در ایران به این گروه نزدیک است. سرمایهگذاران با دریافت گواهی شراکت، در سود یک طرح مشخص مشارکت میکنند، اما مالک سهام شرکت سرمایهپذیر نمیشوند.
۳. تأمین مالی جمعی غیرسرمایهگذاری: در این گروه، هدف اصلی مشارکتکنندگان کسب بازده مالی نیست. در روش پاداشمحور، افراد در ازای حمایت مالی از یک پروژه، محصول، خدمت یا پاداش مشخصی دریافت میکنند. در روش کمکمحور، افراد برای حمایت از اهداف اجتماعی، خیریه یا عامالمنفعه مشارکت میکنند، بدون اینکه انتظار دریافت سود مالی داشته باشند. برای مثال، جمعآوری کمکهای مردمی برای اجرای یک پروژه اجتماعی یا حمایت مالی از تولید یک محصول در ازای دریافت آن، در این گروه قرار میگیرد.
بنابراین، اگرچه همه این روشها با مشارکت جمعی افراد انجام میشوند، نوع رابطه مالی و حقوقی مشارکتکنندگان در آنها یکسان نیست.
تأمین مالی جمعی در ایران
فعالیت تأمین مالی جمعی در ایران از سال ۱۳۹۷ و با تصویب دستورالعمل مربوط در سازمان بورس و اوراق بهادار آغاز شد. در این بازار، فرابورس ایران نهاد ناظر است و سکوها با عاملیت نهادهای مالی دارای مجوز فعالیت میکنند. بازار تأمین مالی جمعی ایران در سالهای اخیر رشد قابل توجهی داشته است. آمار فعالیت این بازار را در جدول زیر مشاهده میکنید (منتهی به آبان 1405):
تعداد سکوها | ۷۲ سکو |
تعداد طرحهای منتشرشده | بیش از ۳۱۰۰ طرح |
مجموع سرمایه جمعآوریشده | حدود ۵۶ هزار میلیارد تومان |
تعداد دفعات سرمایهگذاری | نزدیک به ۴۷۰ هزار بار |
فهرست سکوهای دارای گواهینامه تامین مالی جمعی را میتوانید در وبسایت فرابورس ایران مشاهده کنید.
چه کسبوکارهایی از تأمین مالی جمعی استفاده میکنند؟
تأمین مالی جمعی تنها به استارتاپها و شرکتهای نوپا محدود نیست. شرکتهای فعال در صنایع مختلف میتوانند از این روش برای تأمین سرمایه در گردش یا اجرای طرحهای مشخص استفاده کنند. براساس دادههای بازار ایران، بیشترین سهم طرحهای تأمین مالی جمعی مربوط به سه حوزه زیر است:
- بازرگانی
- تولیدی و صنعتی
- صنایع غذایی
این سه حوزه در مجموع حدود ۵۴ درصد تعداد طرحها و ۵۶ درصد سرمایه جمعآوریشده را به خود اختصاص دادهاند. همچنین شرکتهای فعال در حوزههای کشاورزی و دامداری، ساختمان و مسکن، انرژی، سلامت و دارو، حملونقل، فناوری و گردشگری از این روش برای تأمین مالی استفاده کردهاند. این آمار نشان میدهد تأمین مالی جمعی در ایران علاوه بر کسبوکارهای نوآورانه، برای فعالیتهای تولیدی و تجاری نیز کاربرد دارد.
مزایای تأمین مالی جمعی چیست؟
در ادامه، مزایای تأمین مالی جمعی برای سرمایهگذاران و شرکتهای سرمایهپذیر را بررسی میکنیم:
مزایای کراد فاندینگ برای سرمایهگذاران
۱. امکان سرمایهگذاری با مبالغ کم: سرمایهگذاران برای مشارکت در یک طرح نیازی به تأمین تمام سرمایه مورد نیاز آن ندارند. هر فرد میتواند با توجه به شرایط طرح و سقفهای تعیینشده، بخشی از مبلغ را سرمایهگذاری کند. برای مثال، حداقل مبلغ سرمایهگذاری در آگاه کراد ۵۰۰ هزار تومان است.
۲. مشارکت در فعالیتهای اقتصادی واقعی: در این روش، منابع سرمایهگذاران برای اجرای یک فعالیت اقتصادی مشخص، مانند خرید مواد اولیه یا تکمیل یک پروژه تولیدی، استفاده میشود. سرمایهگذار میتواند پیش از تصمیمگیری، اطلاعات مربوط به شرکت، هدف طرح، مدت سرمایهگذاری، نرخ سود پیشبینیشده و ضمانتها را بررسی کند.
۳. امکان دریافت سود دورهای: در بسیاری از طرحهای تأمین مالی جمعی، سود در فواصل مشخص پرداخت میشود. براساس اطلاعات بازار ایران، حدود ۸۸ درصد طرحها پرداخت سود فصلی دارند. البته زمانبندی پرداخت و نرخ سود پیشبینیشده در هر طرح ممکن است متفاوت باشد.
۴. تنوعبخشی به سرمایهگذاری: سرمایهگذاران میتوانند به جای اختصاص تمام منابع خود به یک طرح، در چند طرح با ویژگیها و حوزههای فعالیت متفاوت مشارکت کنند. تنوعبخشی میتواند به مدیریت ریسک تمرکز سرمایه کمک کند اما به معنای حذف ریسک سرمایهگذاری نیست.
مزایای تأمین مالی جمعی برای شرکتها
۱. جذب سرمایه بدون واگذاری سهام: یکی از مهمترین مزایای تأمین مالی جمعی در مدل رایج ایران، امکان جذب منابع مالی بدون تغییر در ترکیب مالکیت شرکت است. شرکت سرمایهپذیر میتواند سرمایه مورد نیاز یک طرح را جذب کند، بدون اینکه بخشی از سهام خود را به سرمایهگذاران واگذار کند.
۲. دسترسی به منابع مالی از مسیر مشخص: تأمین مالی جمعی برای شرکتهایی که به سرمایه در گردش یا منابع مالی اجرای یک طرح مشخص نیاز دارند، مسیر دیگری در کنار روشهای متداول تأمین مالی فراهم میکند. این روش میتواند بهویژه برای شرکتهای کوچک و متوسطی کاربرد داشته باشد که استفاده از تسهیلات بزرگ بانکی یا ورود به بورس برای آنها دشوار است.
۳. ایجاد سابقه تأمین مالی و بازپرداخت: اجرای موفق یک طرح، ارائه اطلاعات شفاف و ایفای بهموقع تعهدات میتواند به تقویت سابقه اعتباری شرکت نزد سرمایهگذاران و نهادهای مالی کمک کند.
ریسکها و محدودیتهای تأمین مالی جمعی
سرمایهگذاری در طرحهای تأمین مالی جمعی با وجود مزایای آن، بدون ریسک نیست. مهمترین محدودیتها و ریسکهای این روش عبارتاند از:
۱. تضمیننشدن سود پیشبینیشده: در مدل رایج تأمین مالی جمعی ایران، نرخ سود اعلامشده برای هر طرح، پیشبینی است و نباید آن را با سود قطعی یا تضمینشده اشتباه گرفت. به همین دلیل، سرمایهگذاران باید علاوه بر نرخ سود، وضعیت شرکت، ویژگیهای طرح و ریسکهای اجرای آن را نیز بررسی کنند.
۲. محدودیت نقدشوندگی سرمایه: سرمایهگذاری در طرحهای تأمین مالی جمعی معمولاً برای یک دوره مشخص انجام میشود و امکان برداشت زودهنگام سرمایه از طرح وجود ندارد. اگرچه فروش گواهی شراکت در حراجهای ماهانه فرابورس امکانپذیر است، پیدا شدن خریدار تضمینشده نیست. بنابراین، بهتر است سرمایهگذار منابعی را وارد این بازار کند که در طول دوره سرمایهگذاری به آنها نیاز فوری ندارد.
۳. احتمال تأخیر در پرداخت تعهدات: ممکن است شرکت سرمایهپذیر در اجرای طرح یا بازپرداخت تعهدات خود با مشکل مواجه شود. در چنین شرایطی، عامل تأمین مالی برای پیگیری مطالبات و اجرای ضمانتها اقدام میکند. وجود ضمانت میتواند از اصل سرمایه پشتیبانی کند، اما لزوماً به معنای دریافت بدون تأخیر وجوه نیست.
۴. احتمال تکمیلنشدن جذب سرمایه: ممکن است یک طرح نتواند در مهلت مقرر، سرمایه مورد نیاز خود را جذب کند. در این صورت، طرح اجرا نمیشود و مبلغ سرمایهگذاران بازگردانده میشود.
۵. هزینهها و تعهدات سرمایهپذیر: شرکتهای متقاضی تأمین مالی نیز باید هزینهها و تعهدات این روش را در نظر بگیرند. ارائه ضمانت، پرداخت کارمزد، تأمین آورده اولیه و ایفای تعهدات مالی از جمله الزامات تأمین مالی جمعی هستند.
آیا اصل سرمایه در تأمین مالی جمعی تضمین میشود؟
در مدل رایج تأمین مالی جمعی در ایران، برای بازپرداخت اصل سرمایه ضمانت دریافت میشود. نوع و شرایط ضمانت هر طرح باید پیش از سرمایهگذاری بررسی شود. براساس آمار بازار ایران، ضمانتنامه بانکی رایجترین نوع ضمانت در طرحهای تأمین مالی جمعی است. حدود ۷۱ درصد طرحها از این نوع ضمانت استفاده کردهاند و این طرحها حدود ۸۰٫۵ درصد سرمایه جمعآوریشده را شامل میشوند.
با هم مرور کنیم...
تأمین مالی جمعی روشی برای جذب منابع مالی از طریق مشارکت تعداد زیادی سرمایهگذار است. در مدل رایج این روش در ایران، شرکتها میتوانند بدون واگذاری سهام، سرمایه مورد نیاز یک طرح مشخص را جذب کنند و سرمایهگذاران نیز از طریق دریافت گواهی شراکت، در سود آن طرح شریک شوند. امکان سرمایهگذاری با مبالغ کم، مشارکت در فعالیتهای اقتصادی واقعی، دریافت سود دورهای و تنوعبخشی به سرمایهگذاری از مزایای این روش است. در مقابل، تضمیننشدن سود پیشبینیشده، محدودیت نقدشوندگی و احتمال تأخیر در بازپرداخت از ریسکهایی هستند که باید پیش از سرمایهگذاری بررسی شوند. در نهایت، انتخاب طرح مناسب نباید تنها براساس نرخ سود پیشبینیشده انجام شود. بررسی وضعیت شرکت سرمایهپذیر، شرایط ضمانت، مدت سرمایهگذاری و توان مالی فرد برای نگهداری سرمایه تا سررسید، بخش مهمی از تصمیمگیری در این بازار است.
سؤالات متداول